Para qué sirve la Calculadora de Meta de Ahorro
Esta calculadora determina cuánto necesitas ahorrar cada mes para alcanzar un objetivo financiero concreto en una fecha determinada. En lugar de hacer cálculos a ojo, solo tienes que indicar tu meta y el plazo: la herramienta hace la cuenta a la inversa y obtiene la aportación mensual necesaria, teniendo en cuenta el interés compuesto que vas generando por el camino. Es ideal para planificar la entrada de una vivienda, un fondo de emergencia, unas vacaciones o cualquier meta de ahorro con fecha límite.
Los datos que debes introducir
- Importe de la meta de ahorro: el valor futuro que quieres alcanzar.
- Depósito inicial: el dinero con el que ya partes (el valor presente), que también crece con los intereses.
- Años para crecer: el tiempo del que dispones hasta que necesitas el dinero.
- Tasa de interés anual (%): la rentabilidad anual que esperas de tus ahorros.
- Frecuencia de capitalización: cada cuánto se suman los intereses: anual, semestral, trimestral, mensual o diaria.
La fórmula al detalle
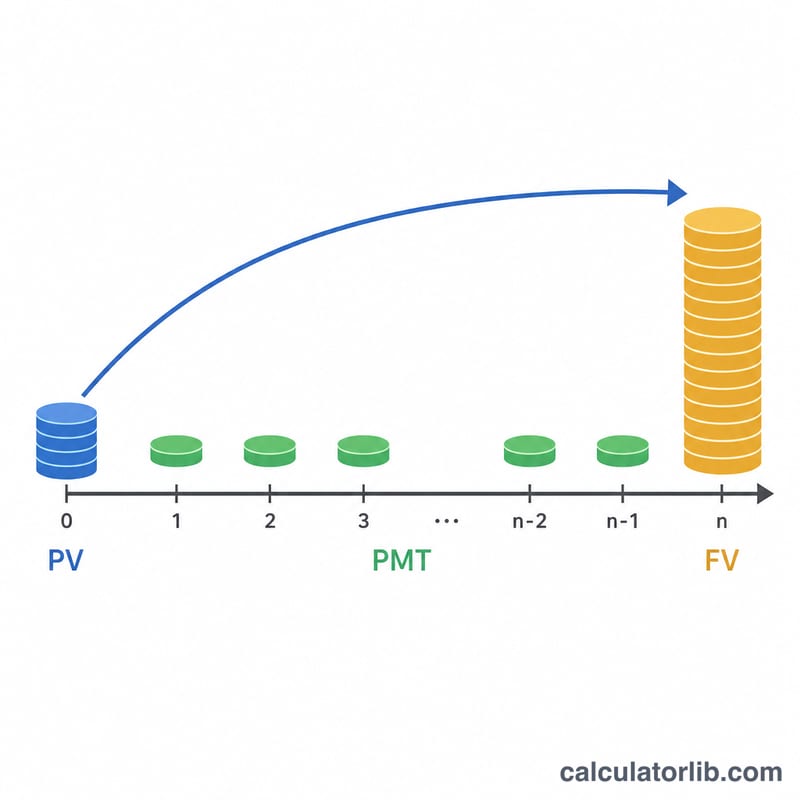
La calculadora primero obtiene la tasa periódica r = (tasa anual ÷ 100) ÷ frecuencia y el número total de periodos de capitalización n × t = años × frecuencia. A continuación despeja la aportación necesaria a partir de la ecuación del valor futuro de una anualidad:
PMT = (VF − VP × (1+r)n×t) × (r × frecuencia / 12) ÷ ((1+r)n×t − 1)
Aquí VF es tu meta, VP tu depósito inicial y (1+r)n×t es el factor de crecimiento. El término r × frecuencia / 12 convierte la aportación periódica en una cifra mensual. Si la tasa de interés es del 0 %, la herramienta simplemente divide el importe restante entre el número de meses. Además, muestra las aportaciones totales (depósito inicial + aportaciones mensuales × meses) y los intereses generados.
Ejemplo práctico
Imagina que quieres reunir 20.000 $ en 5 años, partes de un depósito de 2.000 $ y obtienes un 4 % con capitalización mensual (frecuencia = 12). La tasa periódica es 0,04 ÷ 12 ≈ 0,003333 y hay 60 periodos. El factor de crecimiento (1,003333)60 ≈ 1,2210. Tu depósito crece hasta unos 2.442 $, por lo que quedan aproximadamente 17.558 $ por financiar. La fórmula devuelve un ahorro mensual necesario de unos 265 $. A lo largo de 60 meses aportarías alrededor de 15.900 $, más tu depósito de 2.000 $, y el resto procede de los intereses.
Ahorro mensual requerido en distintos escenarios
La tabla siguiente fija una meta de $20,000 y un depósito inicial de $2,000, con capitalización mensual y depósitos al final de cada mes. Cada cifra proviene de \(\text{PMT} = \left(\text{FV} - \text{PV}(1+r)^{n}\right)\cdot\frac{r}{(1+r)^{n}-1}\) con \(r = \text{rate}/12\) y \(n = 12 \times \text{years}\). "Contribuciones totales" es el depósito inicial más todos los depósitos mensuales. "Intereses ganados" es la meta menos las contribuciones totales. Los valores se redondean al dólar más cercano, y las contribuciones y los intereses se calculan a partir del pago sin redondear.
| Años | Tasa anual | Ahorro mensual requerido | Contribuciones totales | Intereses ganados |
|---|---|---|---|---|
| 3 | 0% | $500 | $20,000 | $0 |
| 3 | 2% | $482 | $19,361 | $639 |
| 3 | 4% | $465 | $18,732 | $1,268 |
| 3 | 6% | $448 | $18,113 | $1,887 |
| 5 | 0% | $300 | $20,000 | $0 |
| 5 | 2% | $282 | $18,930 | $1,070 |
| 5 | 4% | $265 | $17,890 | $2,110 |
| 5 | 6% | $248 | $16,879 | $3,121 |
| 10 | 0% | $150 | $20,000 | $0 |
| 10 | 2% | $132 | $17,875 | $2,125 |
| 10 | 4% | $116 | $15,869 | $4,131 |
| 10 | 6% | $100 | $13,980 | $6,020 |
Comprobación detallada para la fila de 5 años al 4%: \(r = 0.04/12 \approx 0.003333\) y \(n = 60\), por lo que \((1+r)^{60} \approx 1.22100\). Entonces \(2{,}000 \times 1.22100 \approx 2{,}442\), y \(20{,}000 - 2{,}442 = 17{,}558\). Multiplicando por \(0.003333/0.22100 \approx 0.015083\) se obtiene un ahorro mensual de aproximadamente $264.83, que se redondea a los $265 de la tabla. En 60 meses eso equivale a unos $15,890 en depósitos, más el depósito inicial de $2,000, para $17,890 en contribuciones y unos $2,110 en intereses.
Con una tasa del 0%, el ahorro requerido es simplemente \((20{,}000 - 2{,}000)/\text{months}\).
Interpretación de su resultado
El monto mensual requerido es el depósito fijo que, junto con el depósito inicial, crece hasta alcanzar la meta con la tasa constante supuesta. Es una cifra única y fija. No describe un calendario que cambie con el tiempo.
Los intereses ganados son la meta menos todo lo que usted aportó:
$$\text{Intereses} = \text{FV} - \left(\text{PV} + \text{PMT}\times 12 \times \text{years}\right)$$
La parte de la meta que proviene de intereses crece con un horizonte más largo y una tasa más alta. En el ejemplo de $20,000 anterior, los intereses cubren aproximadamente el 3% de la meta con un 2% durante 3 años, cerca del 11% con un 4% durante 5 años, y alrededor del 30% con un 6% durante 10 años. Los horizontes más largos dan más tiempo a la capitalización, de modo que el depósito mensual disminuye más rápido de lo que crece el horizonte.
Supuestos en los que se basa el resultado:
- La tasa anual se mantiene fija durante todo el período.
- No se descuentan impuestos, comisiones de cuenta ni inflación. En términos reales, el poder adquisitivo de la meta puede ser menor que su valor nominal.
- Los depósitos se realizan a intervalos regulares, al final de cada mes, y nunca se omiten ni se modifican.
- Los intereses se capitalizan con la frecuencia que usted seleccione. Una frecuencia mayor produce un crecimiento ligeramente mayor con la misma tasa nominal.
Los rendimientos reales varían. Las tasas de las cuentas de ahorro cambian, y los rendimientos de las inversiones no están garantizados y pueden ser negativos en algunos periodos. Considere el resultado como una estimación de planificación bajo los supuestos indicados, no como un pronóstico. Esta es información general, no asesoramiento financiero.
Preguntas frecuentes
¿Importa de verdad la frecuencia de capitalización? Sí. Cuanto más frecuente sea la capitalización (por ejemplo, diaria), mayores serán los intereses generados, lo que reduce ligeramente la cantidad que necesitas ahorrar cada mes.
¿Qué pasa si el resultado es negativo? Una aportación mensual negativa significa que tu depósito inicial, con sus intereses, ya superará la meta por sí solo, así que no necesitas ahorrar nada más.
¿Está garantizada la tasa de interés? No. La tasa es solo una suposición. Utiliza una estimación conservadora para rentabilidades variables y vuelve a hacer el cálculo si cambian las condiciones.