Для чего нужен калькулятор накоплений
Этот калькулятор показывает, сколько денег нужно откладывать каждый месяц, чтобы к нужному сроку собрать определённую сумму. Не придётся гадать: вы задаёте свою цель и срок, а инструмент сам рассчитывает необходимый ежемесячный взнос с учётом сложных процентов, которые накапливаются на вашем счёте. Удобно при планировании первоначального взноса на квартиру, подушки безопасности, отпуска или любой другой цели с конкретной датой.
Какие данные нужно ввести
- Сумма цели — итоговая сумма, которую вы хотите накопить.
- Стартовый взнос — деньги, которые у вас уже есть (текущая стоимость) и которые тоже растут за счёт процентов.
- Срок накопления (лет) — сколько времени у вас есть до момента, когда деньги понадобятся.
- Годовая процентная ставка (%) — ожидаемая годовая доходность ваших накоплений.
- Частота капитализации — как часто начисляются проценты: раз в год, раз в полгода, ежеквартально, ежемесячно или ежедневно.
Как работает формула
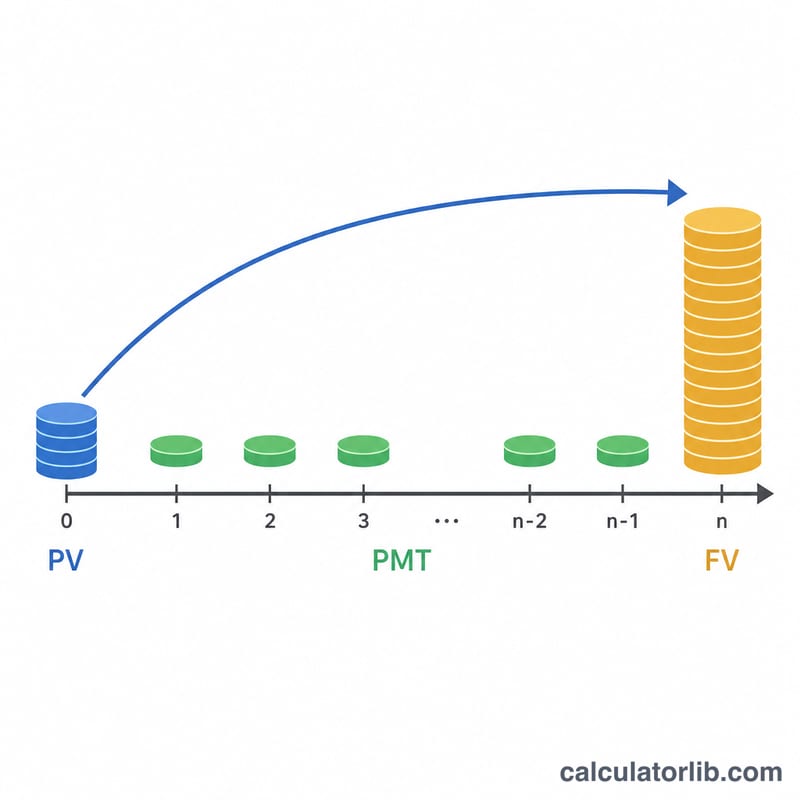
Сначала калькулятор находит ставку за период r = (годовая ставка ÷ 100) ÷ частота и общее число периодов начисления n × t = годы × частота. Затем он решает уравнение будущей стоимости аннуитета относительно нужного платежа:
PMT = (FV − PV × (1+r)n×t) × (r × частота / 12) ÷ ((1+r)n×t − 1)
Здесь FV — это ваша цель, PV — стартовый взнос, а (1+r)n×t — коэффициент роста. Множитель r × частота / 12 переводит платёж за период в ежемесячную сумму. Если ставка равна 0%, инструмент просто делит оставшуюся сумму на количество месяцев. Дополнительно калькулятор показывает общую сумму взносов (стартовый взнос + ежемесячные платежи × число месяцев) и заработанные проценты.
Разбор на примере
Допустим, вы хотите накопить 20 000 $ за 5 лет, начинаете со взноса 2000 $ и получаете 4% годовых с ежемесячной капитализацией (частота = 12). Ставка за период составит 0,04 ÷ 12 ≈ 0,003333, а всего получится 60 периодов. Коэффициент роста (1,003333)60 ≈ 1,2210. Ваш стартовый взнос вырастет примерно до 2442 $, и остаётся накопить около 17 558 $. По формуле необходимый ежемесячный взнос — около 265 $. За 60 месяцев вы внесёте порядка 15 900 $ плюс ваши 2000 $ стартового взноса, а остальное добавят проценты.
Необходимые ежемесячные накопления для разных сценариев
В таблице зафиксированы цель в размере $20 000 и первоначальный взнос $2 000, с ежемесячным начислением сложных процентов и взносами в конце каждого месяца. Каждая цифра получена по формуле \(\text{PMT} = \left(\text{FV} - \text{PV}(1+r)^{n}\right)\cdot\frac{r}{(1+r)^{n}-1}\) при \(r = \text{rate}/12\) и \(n = 12 \times \text{years}\). «Общий объём взносов» — это первоначальный взнос плюс все ежемесячные взносы. «Заработанные проценты» — это цель минус общий объём взносов. Значения округлены до ближайшего доллара; взносы и проценты рассчитаны из неокруглённого платежа.
| Лет | Годовая ставка | Необходимые ежемесячные накопления | Общий объём взносов | Заработанные проценты |
|---|---|---|---|---|
| 3 | 0% | $500 | $20,000 | $0 |
| 3 | 2% | $482 | $19,361 | $639 |
| 3 | 4% | $465 | $18,732 | $1,268 |
| 3 | 6% | $448 | $18,113 | $1,887 |
| 5 | 0% | $300 | $20,000 | $0 |
| 5 | 2% | $282 | $18,930 | $1,070 |
| 5 | 4% | $265 | $17,890 | $2,110 |
| 5 | 6% | $248 | $16,879 | $3,121 |
| 10 | 0% | $150 | $20,000 | $0 |
| 10 | 2% | $132 | $17,875 | $2,125 |
| 10 | 4% | $116 | $15,869 | $4,131 |
| 10 | 6% | $100 | $13,980 | $6,020 |
Проверка расчёта для строки 5 лет, 4%: \(r = 0.04/12 \approx 0.003333\) и \(n = 60\), поэтому \((1+r)^{60} \approx 1.22100\). Тогда \(2{,}000 \times 1.22100 \approx 2{,}442\), а \(20{,}000 - 2{,}442 = 17{,}558\). Умножение на \(0.003333/0.22100 \approx 0.015083\) даёт ежемесячные накопления около $264.83, что округляется до $265 из таблицы. За 60 месяцев это около $15,890 ежемесячных взносов плюс первоначальный взнос $2,000, итого $17,890 в виде взносов и около $2,110 процентов.
При ставке 0% необходимые накопления равны просто \((20{,}000 - 2{,}000)/\text{months}\).
Как интерпретировать результат
Необходимая ежемесячная сумма — это единый постоянный взнос, который вместе с первоначальным взносом вырастает до цели при заданной постоянной ставке. Это одна фиксированная цифра. Она не описывает график, который меняется со временем.
Заработанные проценты — это цель минус всё, что вы внесли:
$$\text{Interest} = \text{FV} - \left(\text{PV} + \text{PMT}\times 12 \times \text{years}\right)$$
Доля цели, получаемая за счёт процентов, растёт с увеличением срока и ставки. В приведённом выше примере с $20 000 проценты покрывают около 3% цели при 2% за 3 года, около 11% при 4% за 5 лет и около 30% при 6% за 10 лет. Более длительный срок даёт сложным процентам больше времени, поэтому ежемесячный взнос снижается быстрее, чем растёт срок.
Допущения, на которых основан результат:
- Годовая ставка остаётся фиксированной на протяжении всего периода.
- Налоги, комиссии банка и инфляция не вычитаются. В реальном выражении покупательная способность цели может быть ниже её номинальной величины.
- Взносы делаются регулярно, в конце каждого месяца, и никогда не пропускаются и не изменяются.
- Проценты начисляются с выбранной вами периодичностью. Более высокая частота даёт немного больший рост при той же номинальной ставке.
Реальная доходность варьируется. Ставки по сберегательным счетам меняются, а доходность инвестиций не гарантирована и в некоторые периоды может быть отрицательной. Относитесь к результату как к оценке для планирования при указанных допущениях, а не как к прогнозу. Это общая информация, а не финансовая рекомендация.
Часто задаваемые вопросы
Действительно ли важна частота капитализации? Да. Чем чаще начисляются проценты (например, ежедневно), тем немного больше дохода вы получаете и тем меньше нужно откладывать каждый месяц.
Что значит отрицательный результат? Отрицательный ежемесячный платёж говорит о том, что одного только стартового взноса с процентами уже хватит для достижения цели — дополнительно откладывать ничего не нужно.
Гарантирована ли процентная ставка? Нет. Ставка — это предположение. Для переменной доходности берите консервативную оценку и пересчитывайте результат, если условия изменятся.