Birikim Hedefi Hesaplama Aracı Ne İşe Yarar?
Bu hesaplama aracı, belirli bir tarihe kadar belirli bir finansal hedefe ulaşmak için her ay ne kadar biriktirmeniz gerektiğini ortaya koyar. Tahminle uğraşmak yerine hedefinizi ve süreyi girersiniz; araç da yol boyunca kazanacağınız bileşik faizi hesaba katarak gereken aylık katkıyı geriye doğru çözer. Ev için peşinat, acil durum fonu, tatil ya da tarihi belli olan herhangi bir birikim hedefini planlamak için idealdir.
Girmeniz Gereken Bilgiler
- Birikim Hedefi Tutarı – ulaşmak istediğiniz gelecekteki tutar.
- Başlangıç Tutarı – elinizde hâlihazırda bulunan ve faizle büyüyecek olan tutar (bugünkü değer).
- Birikim Süresi (Yıl) – paraya ihtiyaç duyana kadar elinizdeki süre.
- Yıllık Faiz Oranı (%) – birikiminizden beklediğiniz yıllık getiri.
- Bileşik Sıklığı – faizin ne sıklıkla eklendiği: Yıllık, Altı Aylık, Üç Aylık, Aylık veya Günlük.
Formül Nasıl İşliyor?
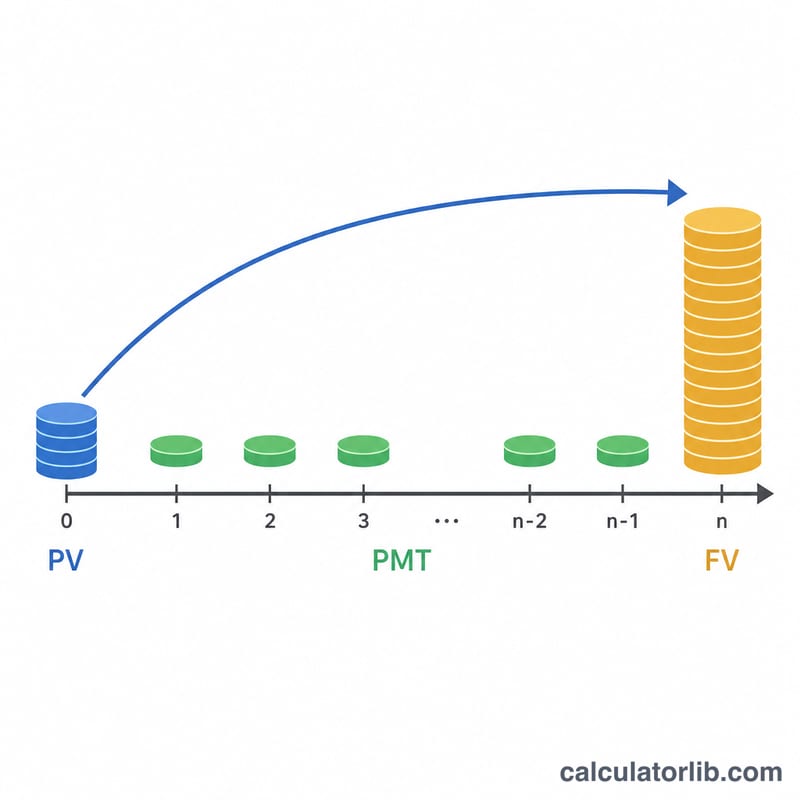
Hesaplama aracı önce dönemsel faiz oranını r = (yıllık oran ÷ 100) ÷ sıklık ve toplam bileşik dönem sayısını n × t = yıl × sıklık olarak bulur. Ardından gereken katkıyı hesaplamak için anüitenin gelecekteki değeri denklemini çözer:
PMT = (FV − PV × (1+r)n×t) × (r × sıklık / 12) ÷ ((1+r)n×t − 1)
Burada FV hedefiniz, PV başlangıç tutarınız ve (1+r)n×t büyüme katsayısıdır. r × sıklık / 12 ifadesi, dönemsel ödemeyi aylık tutara dönüştürür. Faiz oranı %0 ise araç, kalan tutarı yalnızca ay sayısına böler. Ayrıca toplam katkıyı (başlangıç tutarı + aylık ödeme × ay sayısı) ve kazanılan faizi de gösterir.
Örnek Hesaplama
Diyelim ki 5 yıl içinde 20.000 $ biriktirmek istiyorsunuz; 2.000 $ başlangıç tutarıyla başlıyorsunuz ve aylık bileşik (sıklık = 12) ile %4 getiri elde ediyorsunuz. Dönemsel oran 0,04 ÷ 12 ≈ 0,003333 olur ve toplam 60 dönem vardır. Büyüme katsayısı (1,003333)60 ≈ 1,2210'dur. Başlangıç tutarınız yaklaşık 2.442 $'a büyür, geriye finanse edilecek yaklaşık 17.558 $ kalır. Formül, gereken aylık birikimi yaklaşık 265 $ olarak verir. 60 ay boyunca yaklaşık 15.900 $ katkı yapar, üzerine 2.000 $ başlangıç tutarını eklersiniz; geri kalanı ise faizden gelir.
Farklı Senaryolara Göre Gereken Aylık Birikim
Aşağıdaki tablo 20.000 $ hedef, 2.000 $ başlangıç yatırımı, aylık bileşik faiz ve her ay sonunda yapılan yatırımlar varsayımına dayanır. Her rakam \(\text{PMT} = \left(\text{FV} - \text{PV}(1+r)^{n}\right)\cdot\frac{r}{(1+r)^{n}-1}\) formülünden elde edilmiştir; burada \(r = \text{oran}/12\) ve \(n = 12 \times \text{yıl}\) değerleridir. "Toplam katkı", başlangıç yatırımı ile tüm aylık yatırımların toplamıdır. "Kazanılan faiz" ise hedeften toplam katkının çıkarılmasıyla bulunur. Değerler en yakın dolara yuvarlanmıştır; katkı ve faiz, yuvarlanmamış aylık ödeme üzerinden hesaplanmıştır.
| Yıl | Yıllık oran | Gereken aylık birikim | Toplam katkı | Kazanılan faiz |
|---|---|---|---|---|
| 3 | %0 | $500 | $20,000 | $0 |
| 3 | %2 | $482 | $19,361 | $639 |
| 3 | %4 | $465 | $18,732 | $1,268 |
| 3 | %6 | $448 | $18,113 | $1,887 |
| 5 | %0 | $300 | $20,000 | $0 |
| 5 | %2 | $282 | $18,930 | $1,070 |
| 5 | %4 | $265 | $17,890 | $2,110 |
| 5 | %6 | $248 | $16,879 | $3,121 |
| 10 | %0 | $150 | $20,000 | $0 |
| 10 | %2 | $132 | $17,875 | $2,125 |
| 10 | %4 | $116 | $15,869 | $4,131 |
| 10 | %6 | $100 | $13,980 | $6,020 |
5 yıllık, %4 oranlı satır için adım adım kontrol: \(r = 0.04/12 \approx 0.003333\) ve \(n = 60\), dolayısıyla \((1+r)^{60} \approx 1.22100\). Buradan \(2{,}000 \times 1.22100 \approx 2{,}442\) ve \(20{,}000 - 2{,}442 = 17{,}558\) bulunur. \(0.003333/0.22100 \approx 0.015083\) ile çarpıldığında aylık birikim yaklaşık $264.83 çıkar ve bu değer tablodaki 265 $ ile uyumludur. 60 ayda yapılan aylık yatırımlar yaklaşık 15.890 $ tutar, buna 2.000 $ başlangıç yatırımı eklenince toplam katkı 17.890 $ ve kazanılan faiz yaklaşık 2.110 $ olur.
%0 oran durumunda gereken birikim basitçe \((20{,}000 - 2{,}000)/\text{ay}\) formülüyle hesaplanır.
Sonucu Yorumlama
Gereken aylık tutar, başlangıç yatırımıyla birlikte varsayılan sabit oran altında hedefe ulaşmayı sağlayan sabit bir yatırım miktarıdır. Tek bir düz rakamdır; zamanla değişen bir ödeme planını ifade etmez.
Kazanılan faiz, hedeften yaptığınız tüm yatırımların çıkarılmasıyla bulunur:
$$\text{Faiz} = \text{FV} - \left(\text{PV} + \text{PMT}\times 12 \times \text{yıl}\right)$$
Hedefin faizden gelen payı, vade uzadıkça ve oran yükseldikçe artar. Yukarıdaki 20.000 $'lık örnekte faiz, 3 yılda %2 oranda hedefin yaklaşık %3'ünü, 5 yılda %4 oranda yaklaşık %11'ini ve 10 yılda %6 oranda yaklaşık %30'unu karşılar. Daha uzun vadeler bileşik faizin çalışması için daha fazla zaman tanır; bu nedenle aylık yatırım, vade arttıkça hızlı bir şekilde düşer.
Sonucun dayandığı varsayımlar:
- Yıllık oran tüm süre boyunca sabit kalır.
- Vergi, hesap ücreti veya enflasyon düşülmemiştir. Reel anlamda hedefin satın alma gücü, nominal değerinden daha düşük olabilir.
- Yatırımlar her ay sonunda düzenli aralıklarla yapılır ve atlanmaz ya da değiştirilmez.
- Faiz, seçtiğiniz sıklıkta bileşir. Aynı nominal oranda daha yüksek sıklık, biraz daha fazla büyüme sağlar.
Gerçek getiriler değişkendir. Tasarruf hesabı oranları değişir ve yatırım getirileri garanti edilmez; bazı dönemlerde negatif olabilir. Sonucu, belirtilen varsayımlar altında bir planlama tahmini olarak değerlendirin; bir öngörü olarak görmeyin. Bu genel bilgidir, finansal tavsiye değildir.
Sıkça Sorulan Sorular
Bileşik sıklığı gerçekten fark yaratır mı? Evet. Faizin daha sık eklenmesi (örneğin günlük), kazanılan faizi bir miktar artırır ve biriktirmeniz gereken aylık tutarı düşürür.
Sonuç negatif çıkarsa ne anlama gelir? Negatif bir aylık ödeme, yalnızca başlangıç tutarınızın faiziyle birlikte hedefi zaten aşacağı anlamına gelir; yani ek birikim yapmanıza gerek yoktur.
Faiz oranı garanti midir? Hayır. Faiz oranı bir varsayımdır. Değişken getiriler için temkinli bir tahmin kullanın ve koşullar değiştiğinde hesaplamayı yeniden yapın.