储蓄目标计算器有什么用
这款计算器能帮你算出:要在指定时间内达成某个理财目标,每月需要存入多少钱。不用再凭感觉瞎猜,只要输入目标金额和期限,工具就会反推出每月应存金额,并把这期间产生的复利一并考虑在内。无论是攒购房首付、应急储备金、旅行基金,还是任何有明确时间节点的存钱计划,都能派上用场。
你需要填写的项目
- 储蓄目标金额——你希望最终攒到的金额(终值)。
- 初始本金——你手头已有、用来起步的钱(现值),它也会随利息一同增值。
- 增长年限——距离你需要用钱还有多少年。
- 年利率(%)——你预期储蓄能获得的年化收益率。
- 复利频率——利息计入本金的频率:每年、每半年、每季度、每月或每日。
计算公式解析
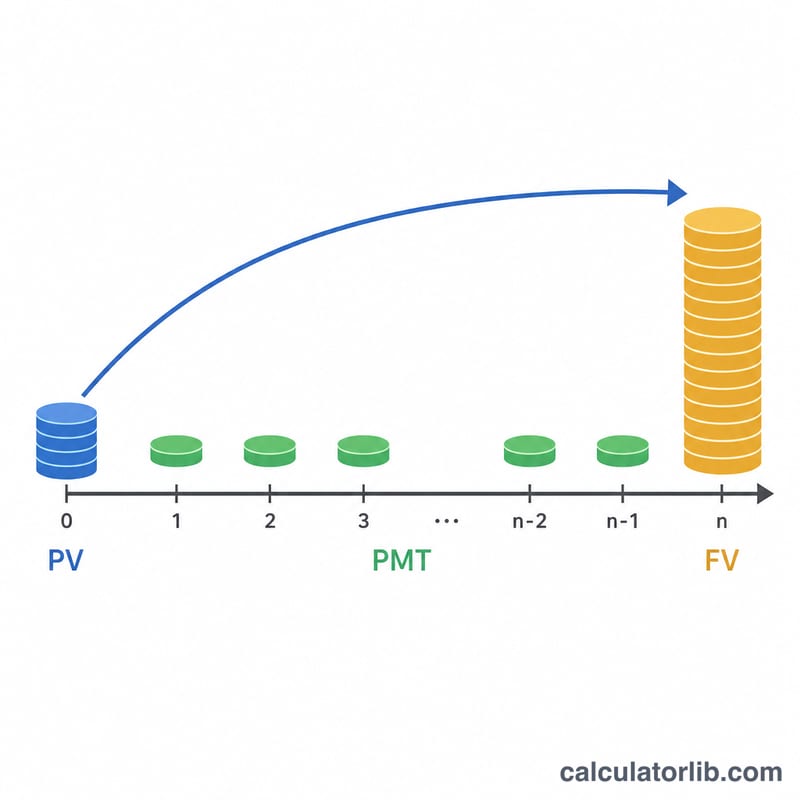
计算器会先求出每期利率 r =(年利率 ÷ 100)÷ 频率,以及总计息期数 n × t = 年限 × 频率。然后,它通过年金终值公式反解出所需的每期存入金额:
PMT =(FV − PV ×(1+r)n×t)×(r × 频率 / 12)÷((1+r)n×t − 1)
其中 FV 是你的目标金额,PV 是初始本金,(1+r)n×t 则是增长因子。r × 频率 / 12 这一项用于把每期存款换算成每月金额。如果利率为 0%,工具就直接用剩余金额除以总月数。此外,它还会给出累计存入总额(初始本金 + 每月存款 × 月数)以及赚到的利息。
实例演算
假设你想在 5 年内攒到 $20,000,起步本金为 $2,000,年利率 4% 并按每月复利计息(频率 = 12)。每期利率约为 0.04 ÷ 12 ≈ 0.003333,共 60 期。增长因子(1.003333)60 ≈ 1.2210,你的本金会增值到约 $2,442,还差大约 $17,558 需要补足。代入公式可得每月约需存入 $265。60 个月下来,你大约存入 $15,900,再加上 $2,000 初始本金,其余部分则来自利息收益。
不同情景下的每月所需储蓄额
下表设定目标金额为 $20,000、初始存款为 $2,000,按月复利计算,存款在每月月末进行。每个数值均来自公式 \(\text{PMT} = \left(\text{FV} - \text{PV}(1+r)^{n}\right)\cdot\frac{r}{(1+r)^{n}-1}\),其中 \(r = \text{利率}/12\),\(n = 12 \times \text{年数}\)。“总供款”为初始存款加上所有每月存款。“利息收益”为目标金额减去总供款。数值四舍五入到最接近的美元整数,供款和利息根据未四舍五入的每月金额计算。
| 年数 | 年利率 | 所需每月储蓄 | 总供款 | 利息收益 |
|---|---|---|---|---|
| 3 | 0% | $500 | $20,000 | $0 |
| 3 | 2% | $482 | $19,361 | $639 |
| 3 | 4% | $465 | $18,732 | $1,268 |
| 3 | 6% | $448 | $18,113 | $1,887 |
| 5 | 0% | $300 | $20,000 | $0 |
| 5 | 2% | $282 | $18,930 | $1,070 |
| 5 | 4% | $265 | $17,890 | $2,110 |
| 5 | 6% | $248 | $16,879 | $3,121 |
| 10 | 0% | $150 | $20,000 | $0 |
| 10 | 2% | $132 | $17,875 | $2,125 |
| 10 | 4% | $116 | $15,869 | $4,131 |
| 10 | 6% | $100 | $13,980 | $6,020 |
5 年、4% 利率情景的验算:\(r = 0.04/12 \approx 0.003333\),\(n = 60\),因此 \((1+r)^{60} \approx 1.22100\)。然后 \(2{,}000 \times 1.22100 \approx 2{,}442\),\(20{,}000 - 2{,}442 = 17{,}558\)。再乘以 \(0.003333/0.22100 \approx 0.015083\),得到每月储蓄约为 $264.83,四舍五入后即表中的 $265。60 个月的存款合计约 $15,890,加上 $2,000 初始存款,总供款为 $17,890,利息收益约为 $2,110。
当利率为 0% 时,所需储蓄额即为 \((20{,}000 - 2{,}000)/\text{月数}\)。
结果解读
所需每月金额是指一笔固定的每月存款,加上初始存款后,在假设的固定利率下增长至目标金额。它是一个固定不变的数值,并不描述随时间变化的存款计划。
利息收益为目标金额减去你投入的全部金额:
$$\text{利息} = \text{FV} - \left(\text{PV} + \text{PMT}\times 12 \times \text{年数}\right)$$
利息在目标金额中所占的比例,会随着期限延长和利率提高而增加。在上面的 $20,000 示例中,利息在 2% 利率、3 年期时约占目标金额的 3%;在 4% 利率、5 年期时约占 11%;在 6% 利率、10 年期时约占 30%。期限越长,复利有越多时间发挥作用,因此每月存款额的下降速度快于期限的增长速度。
结果所依据的假设:
- 年利率在整个期间保持不变。
- 未扣除任何税费、账户费用或通货膨胀。以实际购买力计算时,目标金额的实际价值可能低于其名义价值。
- 存款在每月月末定期进行,不会跳过或更改。
- 利息按你所选的频率复利计算。在名义利率相同的情况下,复利频率越高,增长略多。
实际回报各不相同。储蓄账户利率会变化,投资回报无法保证,某些时期甚至可能为负。请将该结果视为基于既定假设的规划估算,而非预测。本内容仅为一般性信息,不构成财务建议。
常见问题
复利频率真的有影响吗? 有的。计息越频繁(比如按日复利),赚到的利息会略多一些,从而稍稍降低你每月需要存的金额。
如果算出来是负数怎么办? 每月存款为负,说明仅靠初始本金加上利息就已经超过目标了,无需再额外存钱。
利率是固定保证的吗? 不是。利率只是一个假设值。对于浮动收益,建议采用较保守的估计;一旦情况变化,记得重新计算。