À quoi sert le calculateur d'objectif d'épargne
Cet outil détermine la somme à mettre de côté chaque mois pour atteindre un objectif financier précis à une date donnée. Plutôt que d'avancer à l'aveugle, vous saisissez votre objectif et votre horizon de temps : le calculateur remonte alors jusqu'au versement mensuel nécessaire, en tenant compte des intérêts composés accumulés en chemin. Idéal pour préparer un apport immobilier, une épargne de précaution, des vacances ou tout autre projet d'épargne daté.
Les données à renseigner
- Montant de l'objectif d'épargne – la valeur future que vous souhaitez atteindre.
- Dépôt initial – la somme dont vous disposez déjà au départ (la valeur actuelle), qui fructifie grâce aux intérêts.
- Durée de placement (années) – le temps dont vous disposez avant d'avoir besoin de cet argent.
- Taux d'intérêt annuel (%) – le rendement annuel attendu sur votre épargne.
- Fréquence de capitalisation – à quel rythme les intérêts s'ajoutent : annuelle, semestrielle, trimestrielle, mensuelle ou quotidienne.
La formule expliquée
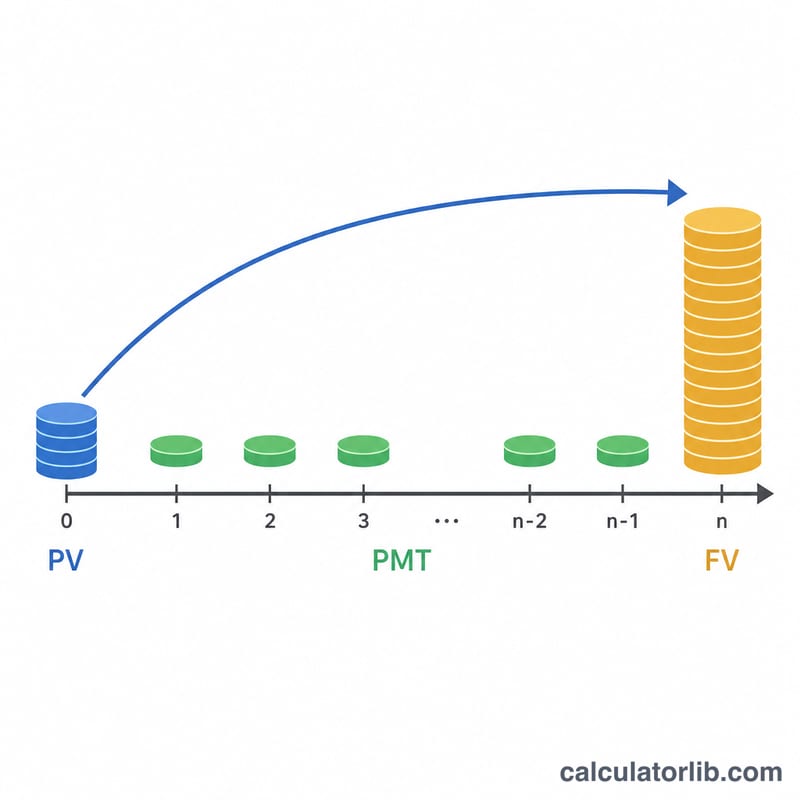
Le calculateur commence par déterminer le taux périodique r = (taux annuel ÷ 100) ÷ fréquence ainsi que le nombre total de périodes de capitalisation n × t = années × fréquence. Il résout ensuite l'équation de la valeur future d'une rente pour isoler le versement requis :
VERS = (VF − VA × (1+r)n×t) × (r × fréquence / 12) ÷ ((1+r)n×t − 1)
Ici, VF correspond à votre objectif, VA à votre dépôt initial, et (1+r)n×t représente le facteur de croissance. Le terme r × fréquence / 12 convertit le versement périodique en montant mensuel. Si le taux d'intérêt est de 0 %, l'outil divise simplement le montant restant par le nombre de mois. Il indique également le total des versements (dépôt initial + versements mensuels × nombre de mois) ainsi que les intérêts gagnés.
Exemple chiffré
Imaginons que vous visiez 20 000 $ dans 5 ans, en partant d'un dépôt de 2 000 $, avec un rendement de 4 % capitalisé mensuellement (fréquence = 12). Le taux périodique s'élève à 0,04 ÷ 12 ≈ 0,003333, et l'on compte 60 périodes. Le facteur de croissance (1,003333)60 ≈ 1,2210. Votre dépôt grimpe ainsi à environ 2 442 $, laissant à peu près 17 558 $ à financer. La formule renvoie un effort d'épargne mensuel d'environ 265 $. Sur 60 mois, vous verseriez près de 15 900 $, auxquels s'ajoutent vos 2 000 $ de départ, le reste provenant des intérêts.
Épargne mensuelle requise selon différents scénarios
Le tableau ci-dessous fixe un objectif de 20 000 $ et un dépôt initial de 2 000 $, avec capitalisation mensuelle et dépôts en fin de chaque mois. Chaque montant provient de \(\text{PMT} = \left(\text{FV} - \text{PV}(1+r)^{n}\right)\cdot\frac{r}{(1+r)^{n}-1}\) avec \(r = \text{taux}/12\) et \(n = 12 \times \text{années}\). « Total des cotisations » correspond au dépôt initial plus tous les dépôts mensuels. « Intérêts gagnés » correspond à l'objectif moins le total des cotisations. Les valeurs sont arrondies au dollar près, et les cotisations et intérêts sont calculés à partir du paiement non arrondi.
| Années | Taux annuel | Épargne mensuelle requise | Total des cotisations | Intérêts gagnés |
|---|---|---|---|---|
| 3 | 0 % | 500 $ | 20 000 $ | 0 $ |
| 3 | 2 % | 482 $ | 19 361 $ | 639 $ |
| 3 | 4 % | 465 $ | 18 732 $ | 1 268 $ |
| 3 | 6 % | 448 $ | 18 113 $ | 1 887 $ |
| 5 | 0 % | 300 $ | 20 000 $ | 0 $ |
| 5 | 2 % | 282 $ | 18 930 $ | 1 070 $ |
| 5 | 4 % | 265 $ | 17 890 $ | 2 110 $ |
| 5 | 6 % | 248 $ | 16 879 $ | 3 121 $ |
| 10 | 0 % | 150 $ | 20 000 $ | 0 $ |
| 10 | 2 % | 132 $ | 17 875 $ | 2 125 $ |
| 10 | 4 % | 116 $ | 15 869 $ | 4 131 $ |
| 10 | 6 % | 100 $ | 13 980 $ | 6 020 $ |
Vérification détaillée pour la ligne 5 ans, 4 % : \(r = 0{,}04/12 \approx 0{,}003333\) et \(n = 60\), donc \((1+r)^{60} \approx 1{,}22100\). Ensuite \(2{,}000 \times 1{,}22100 \approx 2{,}442\), et \(20{,}000 - 2{,}442 = 17{,}558\). En multipliant par \(0{,}003333/0{,}22100 \approx 0{,}015083\), on obtient une épargne mensuelle d'environ 264,83 $, ce qui s'arrondit aux 265 $ du tableau. Sur 60 mois, cela représente environ 15 890 $ de dépôts, auxquels s'ajoute le dépôt initial de 2 000 $, soit 17 890 $ de cotisations et environ 2 110 $ d'intérêts.
Avec un taux de 0 %, l'épargne requise est simplement \((20{,}000 - 2{,}000)/\text{mois}\).
Interpréter votre résultat
Le montant mensuel requis est le dépôt constant qui, avec le dépôt initial, atteint l'objectif au taux constant retenu. Il s'agit d'un montant unique et fixe. Il ne décrit pas un échéancier qui évolue dans le temps.
Les intérêts gagnés correspondent à l'objectif moins tout ce que vous avez versé :
$$\text{Intérêts} = \text{FV} - \left(\text{PV} + \text{PMT}\times 12 \times \text{années}\right)$$
La part de l'objectif provenant des intérêts augmente avec un horizon plus long et un taux plus élevé. Dans l'exemple de 20 000 $ ci-dessus, les intérêts couvrent environ 3 % de l'objectif à 2 % sur 3 ans, environ 11 % à 4 % sur 5 ans, et environ 30 % à 6 % sur 10 ans. Des horizons plus longs donnent davantage de temps à la capitalisation, de sorte que le dépôt mensuel baisse plus vite que l'horizon n'augmente.
Hypothèses sous-jacentes au résultat :
- Le taux annuel reste fixe pendant toute la période.
- Aucun impôt, frais de compte ni inflation n'est déduit. En termes réels, le pouvoir d'achat de l'objectif peut être inférieur à sa valeur nominale.
- Les dépôts sont effectués à intervalles réguliers, en fin de chaque mois, et ne sont jamais sautés ni modifiés.
- Les intérêts se capitalisent à la fréquence que vous sélectionnez. Une fréquence plus élevée donne une croissance légèrement supérieure au même taux nominal.
Les rendements réels varient. Les taux des comptes d'épargne évoluent, et les rendements des placements ne sont pas garantis et peuvent être négatifs certaines périodes. Considérez le résultat comme une estimation de planification selon les hypothèses énoncées, et non comme une prévision. Il s'agit d'informations générales, et non d'un conseil financier.
Questions fréquentes
La fréquence de capitalisation a-t-elle vraiment une importance ? Oui : plus la capitalisation est fréquente (par exemple quotidienne), plus les intérêts gagnés augmentent légèrement, ce qui réduit le montant à épargner chaque mois.
Que faire si le résultat est négatif ? Un versement mensuel négatif signifie que votre seul dépôt initial, avec les intérêts, dépassera déjà l'objectif : aucune épargne supplémentaire n'est donc nécessaire.
Le taux d'intérêt est-il garanti ? Non. Il s'agit d'une hypothèse. Retenez une estimation prudente pour des rendements variables, et relancez le calcul si la situation évolue.