ماذا تفعل حاسبة هدف الادخار
تحسب لك هذه الأداة المبلغ الذي تحتاج إلى ادخاره شهريًا للوصول إلى هدف مالي محدد في تاريخ معيّن. فبدلاً من التخمين، تُدخل هدفك والمدة المتاحة لك، وتقوم الحاسبة بالعمل بشكل عكسي لاستخراج المساهمة الشهرية المطلوبة مع الأخذ في الاعتبار الفائدة المركّبة التي تتراكم على مدخراتك خلال الطريق. وهي مثالية للتخطيط لدفعة أولى لشراء منزل، أو بناء صندوق طوارئ، أو تمويل رحلة، أو أي هدف ادخاري له موعد محدد.
البيانات التي تُدخلها
- مبلغ هدف الادخار – القيمة المستقبلية التي تطمح للوصول إليها.
- الوديعة الأولية – المبلغ الذي تملكه بالفعل وتبدأ به (القيمة الحالية)، وينمو بفعل الفائدة.
- سنوات النمو – المدة المتبقية أمامك قبل أن تحتاج إلى المال.
- نسبة الفائدة السنوية (%) – العائد السنوي المتوقع على مدخراتك.
- تكرار التركيب – عدد مرات إضافة الفائدة: سنويًا، أو نصف سنوي، أو ربع سنوي، أو شهريًا، أو يوميًا.
شرح المعادلة
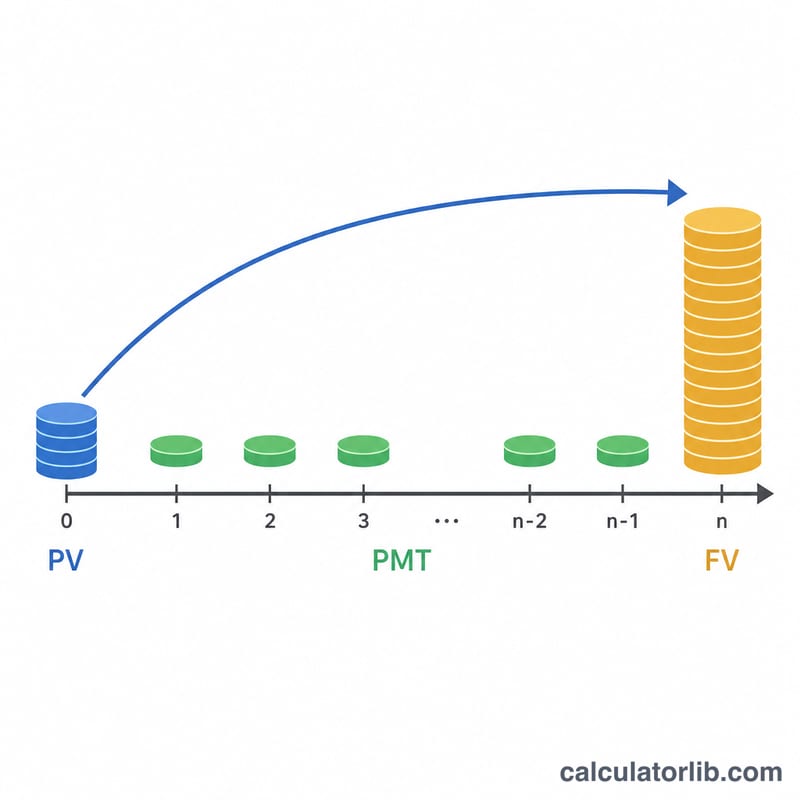
تبدأ الحاسبة بإيجاد معدل الفائدة الدوري r = (الفائدة السنوية ÷ 100) ÷ التكرار ثم العدد الإجمالي لفترات التركيب n × t = السنوات × التكرار. بعد ذلك تحلّ معادلة القيمة المستقبلية للدفعات المنتظمة لاستخراج الدفعة المطلوبة:
PMT = (FV − PV × (1+r)n×t) × (r × التكرار / 12) ÷ ((1+r)n×t − 1)
حيث FV هو هدفك، وPV وديعتك الأولية، و(1+r)n×t هو عامل النمو. أما الجزء r × التكرار / 12 فيحوّل الدفعة الدورية إلى قيمة شهرية. وإذا كانت نسبة الفائدة 0%، تكتفي الحاسبة بقسمة المبلغ المتبقي على عدد الأشهر. كما تعرض الأداة إجمالي المساهمات (الوديعة الأولية + الدفعات الشهرية × عدد الأشهر) والفوائد المكتسبة.
مثال تطبيقي
لنفترض أنك تريد جمع 20,000 دولار خلال 5 سنوات، وتبدأ بوديعة قدرها 2,000 دولار، بعائد 4% مركّب شهريًا (التكرار = 12). يكون معدل الفائدة الدوري 0.04 ÷ 12 ≈ 0.003333، وعدد الفترات 60 فترة. ويبلغ عامل النمو (1.003333)60 ≈ 1.2210. تنمو وديعتك لتصل إلى نحو 2,442 دولار، فيتبقى نحو 17,558 دولارًا بحاجة إلى تمويل. ووفقًا للمعادلة، يكون المبلغ الشهري المطلوب توفيره نحو 265 دولارًا. وعلى مدى 60 شهرًا ستساهم بنحو 15,900 دولار إضافةً إلى وديعتك البالغة 2,000 دولار، ويأتي الباقي من الفوائد.
المدخرات الشهرية المطلوبة عبر السيناريوهات المختلفة
يعرض الجدول أدناه هدفًا قدره 20,000$ ووديعة أولية قدرها 2,000$، مع الفائدة المركبة شهريًا والودائع في نهاية كل شهر. تأتي كل قيمة من \(\text{الدفعة} = \left(\text{القيمة المستقبلية} - \text{القيمة الحالية}(1+r)^{n}\right)\cdot\frac{r}{(1+r)^{n}-1}\) مع \(r = \text{المعدل}/12\) و\(n = 12 \times \text{السنوات}\). "إجمالي المساهمات" هو الوديعة الأولية إضافة إلى جميع الودائع الشهرية. "الفائدة المكتسبة" هي الهدف مطروحًا منه إجمالي المساهمات. تُقرّب القيم إلى أقرب دولار، وتُحسب المساهمات والفائدة من الدفعة غير المقربة.
| السنوات | المعدل السنوي | الادخار الشهري المطلوب | إجمالي المساهمات | الفائدة المكتسبة |
|---|---|---|---|---|
| 3 | 0% | $500 | $20,000 | $0 |
| 3 | 2% | $482 | $19,361 | $639 |
| 3 | 4% | $465 | $18,732 | $1,268 |
| 3 | 6% | $448 | $18,113 | $1,887 |
| 5 | 0% | $300 | $20,000 | $0 |
| 5 | 2% | $282 | $18,930 | $1,070 |
| 5 | 4% | $265 | $17,890 | $2,110 |
| 5 | 6% | $248 | $16,879 | $3,121 |
| 10 | 0% | $150 | $20,000 | $0 |
| 10 | 2% | $132 | $17,875 | $2,125 |
| 10 | 4% | $116 | $15,869 | $4,131 |
| 10 | 6% | $100 | $13,980 | $6,020 |
فحص عملي لصف 5 سنوات بمعدل 4%: \(r = 0.04/12 \approx 0.003333\) و\(n = 60\)، إذن \((1+r)^{60} \approx 1.22100\). ثم \(2{,}000 \times 1.22100 \approx 2{,}442\)، و\(20{,}000 - 2{,}442 = 17{,}558\). بضرب الناتج في \(0.003333/0.22100 \approx 0.015083\) نحصل على مدخرات شهرية تقارب 264.83، وهو ما يُقرَّب إلى 265$ الموجودة في الجدول. على مدى 60 شهرًا يبلغ ذلك نحو 15,890$ من الودائع الشهرية، إضافة إلى الوديعة الأولية البالغة 2,000$، أي 17,890$ من المساهمات وفائدة تقارب 2,110$.
مع معدل 0%، يكون الادخار المطلوب ببساطة \((20{,}000 - 2{,}000)/\text{الأشهر}\).
تفسير نتيجتك
المبلغ الشهري المطلوب هو الوديعة الثابتة التي تنمو، مع الوديعة الأولية، لتبلغ الهدف وفق المعدل الثابت المفترض. وهو رقم واحد ثابت، ولا يصف جدولًا يتغير مع الزمن.
الفائدة المكتسبة هي الهدف مطروحًا منه كل ما أودعته:
$$\text{الفائدة} = \text{القيمة المستقبلية} - \left(\text{القيمة الحالية} + \text{الدفعة}\times 12 \times \text{السنوات}\right)$$
تزداد حصة الفائدة من الهدف مع أفق زمني أطول ومعدل أعلى. ففي مثال الـ20,000$ أعلاه، تغطي الفائدة نحو 3% من الهدف عند معدل 2% لمدة 3 سنوات، ونحو 11% عند 4% لمدة 5 سنوات، ونحو 30% عند 6% لمدة 10 سنوات. تمنح الآجال الأطول الفائدة المركبة وقتًا أكبر للعمل، لذلك تنخفض الوديعة الشهرية أسرع من نمو الأفق الزمني.
الافتراضات التي يقوم عليها الناتج:
- يبقى المعدل السنوي ثابتًا طوال الفترة.
- لا تُخصم ضرائب أو رسوم حساب أو تضخم. وبالقيمة الحقيقية قد تكون القوة الشرائية للهدف أقل من قيمته الاسمية.
- تُودع المبالغ على فترات منتظمة، في نهاية كل شهر، ولا يتم تخطيها أو تغييرها أبدًا.
- تُركَّب الفائدة بالتكرار الذي تختاره. فالتكرار الأعلى يمنح نموًا أكبر قليلًا عند المعدل الاسمي نفسه.
العوائد الحقيقية متغيرة. تتغير أسعار حسابات التوفير، والعوائد الاستثمارية غير مضمونة، وقد تكون سلبية في بعض الفترات. اعتبر النتيجة تقديرًا للتخطيط ضمن الافتراضات المذكورة، وليست توقعًا. هذه معلومات عامة وليست نصيحة مالية.
الأسئلة الشائعة
هل لتكرار التركيب تأثير حقيقي؟ نعم، فكلما زاد تكرار التركيب (مثل التركيب اليومي) ارتفعت الفوائد المكتسبة قليلاً، وبالتالي ينخفض المبلغ الشهري الذي تحتاج إلى توفيره.
ماذا لو كانت النتيجة بالسالب؟ الدفعة الشهرية السالبة تعني أن وديعتك الأولية وحدها ستتجاوز الهدف بفضل الفائدة، أي أنك لست بحاجة إلى أي ادخار إضافي.
هل نسبة الفائدة مضمونة؟ لا. النسبة مجرد افتراض. استخدم تقديرًا متحفظًا في حالة العوائد المتغيرة، وأعد تشغيل الحاسبة كلما تغيّرت الظروف.