ما الذي تقوم به هذه الحاسبة
تخبرك هذه الأداة بالمبلغ الذي ينبغي أن تخصصه شهريًا للوصول إلى هدف ادخاري محدد في تاريخ تختاره. وبدلًا من مجرد قسمة هدفك على عدد الأشهر، فإنها تأخذ في الحسبان النمو المركّب الذي تحققه أموالك على مدى الطريق، ولهذا يكون المبلغ المطلوب إيداعه أقل كلما ارتفع العائد المتوقع.
طريقة الاستخدام
أدخل هدف الادخار (المبلغ الذي ترغب في الوصول إليه)، والمدة الزمنية حتى تحقيق الهدف بالسنوات، ومعدل العائد السنوي المتوقع كنسبة مئوية. تحوّل الحاسبة هذا المعدل إلى معدل شهري والسنوات إلى أشهر، ثم تحسب المبلغ الشهري الثابت اللازم إيداعه.
شرح المعادلة
تعتمد الحاسبة على معادلة القيمة المستقبلية للدفعات الدورية العادية، بعد إعادة ترتيبها لإيجاد قيمة الدفعة:
$$\text{PMT} = \text{FV} \times \frac{i}{(1+i)^{n}-1}$$حيث يمثّل \(i\) المعدل الشهري (العائد السنوي مقسومًا على 12)، ويمثّل \(n\) إجمالي عدد الأشهر. وعندما يكون معدل العائد 0%، فإن المعادلة تقسم الهدف ببساطة بالتساوي على جميع الأشهر.
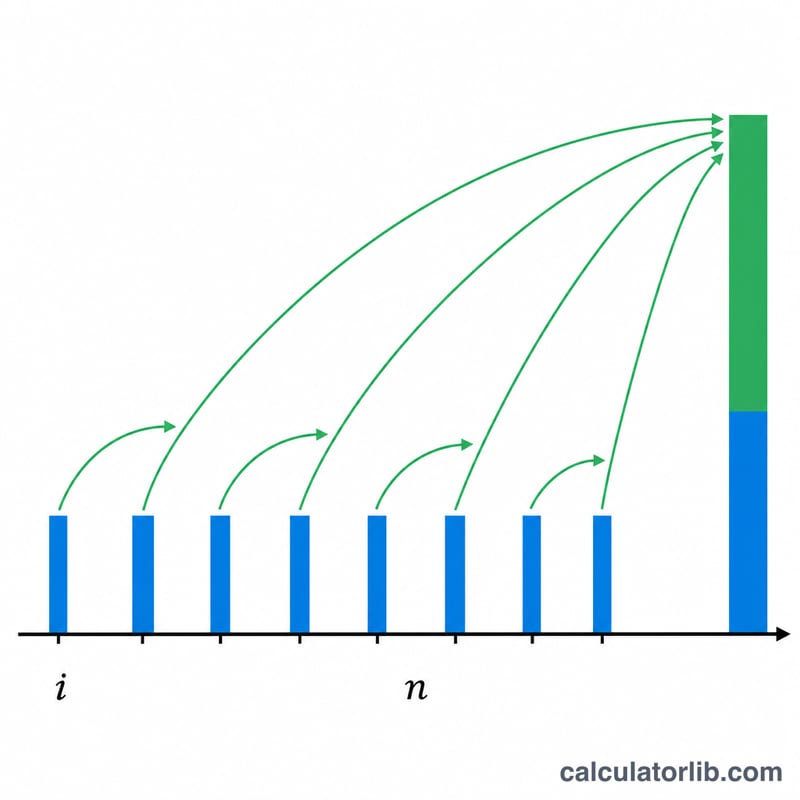
مثال تطبيقي
لنفترض أنك ترغب في الحصول على 20,000 دولار خلال 5 سنوات بعائد سنوي قدره 6%. عندها يكون \(i = 0.06/12 = 0.005\) وn = 60. ومن ثمّ: $$\text{PMT} = 20{,}000 \times \frac{0.005}{(1.005)^{60}-1} = \frac{100}{0.34885} \approx 286.66$$ 286.66 دولارًا شهريًا. وعلى مدى 60 شهرًا تكون مساهماتك نحو 17,199 دولارًا، بينما يأتي ما يقارب 2,801 دولار من نمو الاستثمار.
تفسير نتيجتك
النتيجة هي إيداع شهري ثابت يتم في نهاية كل شهر. وتفترض عائداً سنوياً ثابتاً يُركَّب شهرياً، حيث يُقسَم المعدل على 12. وإذا أودعت في بداية كل شهر بدلاً من ذلك، فستحتاج إلى مبلغ أقل قليلاً، لأن كل إيداع يحقق نمواً إضافياً لمدة شهر واحد.
المساهمات مقابل النمو. إجمالي ما تودعه هو \(\text{PMT}\times n\). أما الجزء المتبقي من الهدف فهو نمو الاستثمار. ففي الجدول أعلاه، تحتاج خطة مدتها 10 سنوات بعائد 8% إلى نحو 13,120$ من الإيداعات، وتعتمد على نمو يقارب 6,880$. أما خطة مدتها 3 سنوات بعائد 3% فتعتمد على النمو بمقدار 862$ تقريباً فقط.
الوقت مقابل المعدل. تؤدي المدد الزمنية الأطول والعوائد الأعلى كلتاهما إلى خفض الإيداع. وعادةً ما يكون للوقت الإضافي التأثير الأكبر، لأنه يضيف إيداعات أكثر وأشهراً أكثر من التركيب. فالانتقال من 5 إلى 10 سنوات بعائد 6% يخفض الإيداع من 286.66$ إلى 122.04$، بينما الانتقال من 6% إلى 8% على مدى 10 سنوات يخفضه من 122.04$ إلى 109.33$ فقط. وغالباً ما تترافق العوائد المفترضة الأعلى مع مخاطر أعلى.
ما تتجاهله النتيجة. لا يأخذ الحساب في الاعتبار التضخم، الذي يقلل ما يمكن أن يشتريه مبلغ الهدف. كما يُغفل الضرائب، ورسوم الصناديق أو الحسابات، وتقلب العوائد الحقيقية. فالعوائد الفعلية تتفاوت من سنة إلى أخرى وقد تكون سالبة، كما أن ترتيب العوائد يؤثر في الرصيد النهائي. تعامل مع النتيجة بوصفها تقديراً للتخطيط، لا ضماناً. وهذه معلومات عامة وليست نصيحة مالية شخصية.
المصطلحات والمتغيرات الرئيسية
- القيمة المستقبلية (FV): الرصيد المستهدف الذي تريده في نهاية المدة. وفي هذه الحاسبة، هي مبلغ الادخار المستهدف.
- الدفعة (PMT): المبلغ المتساوي الذي يُودَع كل شهر. وهذه هي القيمة التي تحسبها الحاسبة.
- المعدل الشهري الدوري (i): المعدل السنوي مقسوماً على 12، معبَّراً عنه بصيغة عشرية. فمثلاً، 6% سنوياً تعني \(i = 0.06/12 = 0.005\).
- عدد الفترات (n): إجمالي عدد الإيداعات الشهرية، ويساوي عدد السنوات × 12.
- الدفعات المتساوية العادية مقابل الدفعات المستحقة في البداية: الدفعات العادية تتم في نهاية كل فترة، وهذا ما تفترضه المعادلة. أما الدفعات المستحقة في البداية فتتم في بداية كل فترة، فيحقق كل إيداع نمواً لفترة إضافية واحدة، لذا تكون الدفعة المطلوبة أقل قليلاً.
- النمو المركب: أرباح يُعاد استثمارها فتحقق هي نفسها عوائد إضافية، فينمو الرصيد أسرع مما يحدث مع الفائدة البسيطة.
- العائد السنوي الاسمي (APR) مقابل العائد السنوي الفعلي (APY): المعدل الاسمي هو المعدل السنوي المعلن قبل التركيب. أما العائد الفعلي فيتضمن أثر التركيب، ويُحسب بالمعادلة \(\text{APY} = (1+i)^{12}-1\). فالمعدل الاسمي 6% المركَّب شهرياً يعطي عائداً فعلياً يقارب 6.17%. وتتعامل هذه الحاسبة مع المعدل الذي تدخله بوصفه معدلاً سنوياً اسمياً مركباً شهرياً.
الأسئلة الشائعة
هل تفترض الحاسبة الإيداع في بداية الشهر أم نهايته؟ تفترض الإيداع في نهاية كل شهر (دفعات دورية عادية)، وهو العُرف الأكثر شيوعًا.
أي معدل عائد ينبغي أن أستخدمه؟ استخدم متوسطًا واقعيًا طويل الأجل يناسب مزيج استثماراتك. فحساب التوفير عالي العائد قد يحقق نحو 4–5%، بينما حققت محفظة أسهم متنوّعة تاريخيًا متوسطًا يقارب 7% قبل احتساب التضخم. تذكّر أن هذه النسب تخص الأسواق العالمية، وقد تختلف الفرص والمنتجات الادخارية المتاحة في بلدك.
ماذا يحدث إذا ضبطت المعدل على 0%؟ تقسم الحاسبة هدفك بالتساوي على جميع الأشهر، فتُظهر المبلغ المطلوب إيداعه من دون أي نمو.