이 계산기는 무엇을 해주나요?
이 도구는 정해진 시점까지 특정 목표 금액을 모으려면 매달 얼마씩 저축해야 하는지 알려줍니다. 단순히 목표 금액을 개월 수로 나누는 방식과 달리, 저축하는 동안 돈이 불어나는 복리 효과까지 반영합니다. 그래서 예상 수익률이 높을수록 매달 넣어야 하는 금액은 줄어듭니다.
사용 방법
목표 금액(모으고 싶은 액수), 목표까지의 기간(연 단위), 그리고 예상 연수익률(%)을 입력하세요. 계산기는 연수익률을 월수익률로, 기간을 개월 수로 환산한 뒤 매달 일정하게 넣어야 할 저축액을 계산합니다.
공식 설명
기말 납입 연금(ordinary annuity)의 미래가치 공식을 납입액 기준으로 정리해 사용합니다:
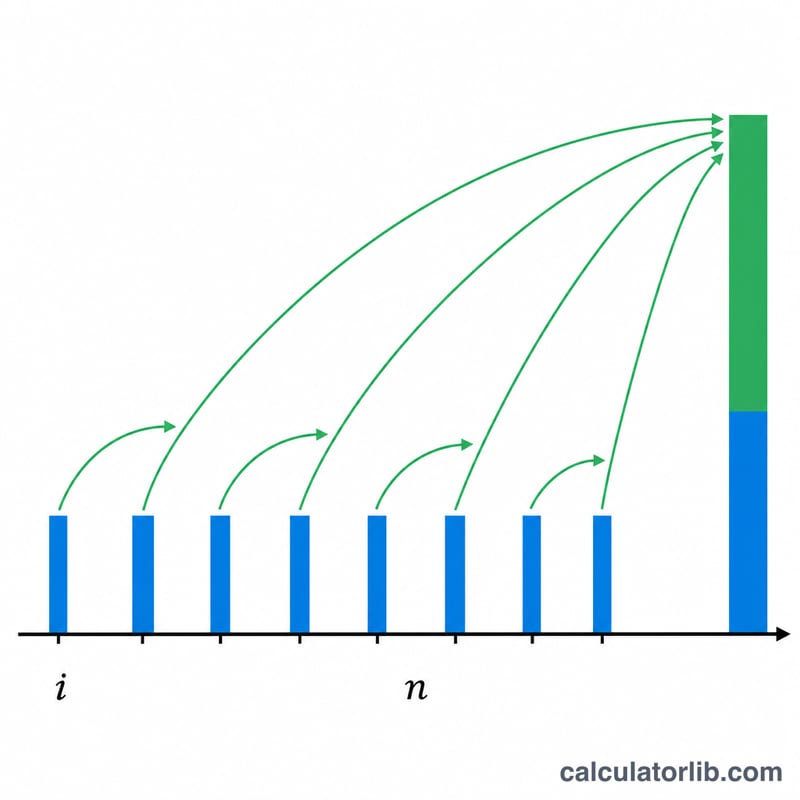
$$\text{PMT} = \text{FV} \times \frac{i}{(1 + i)^{n} - 1}$$여기서 \(i\)는 월수익률(연수익률 ÷ 12), \(n\)은 전체 개월 수입니다. 수익률이 0%일 때는 공식이 단순히 목표 금액을 전체 개월 수로 균등하게 나눕니다.
계산 예시
예를 들어 연 6% 수익률로 5년 안에 20,000달러를 모으고 싶다고 가정해 봅시다. 이때 \(i = 0.06/12 = 0.005\), \(n = 60\)이 됩니다. $$\text{PMT} = 20{,}000 \times \frac{0.005}{(1.005)^{60} - 1} = \frac{100}{0.34885} \approx 286.66$$ 매달 286.66달러입니다. 60개월 동안 직접 넣는 돈은 약 17,199달러이고, 나머지 약 2,801달러는 투자 수익에서 발생합니다.
결과 해석하기
결과는 매월 같은 금액의 적립금으로, 매월 말에 납입하는 것을 가정한 값입니다. 이는 월별로 복리가 적용되며 연간 수익률을 12로 나눈 일정한 연간 수익률을 전제로 합니다. 대신 매월 초에 납입한다면 각 납입금이 한 달치 추가 성장을 얻기 때문에 필요한 금액은 조금 더 적어집니다.
납입금 대 성장분. 총 납입액은 \(\text{PMT}\times n\)입니다. 목표 금액의 나머지는 투자 성장분입니다. 위 표에서 연 8%로 10년 계획을 세우면 약 $13,120을 납입하고 약 $6,880의 성장분에 의존합니다. 연 3%로 3년 계획을 세우면 성장분에 기대는 금액은 약 $862에 불과합니다.
기간 대 수익률. 투자 기간이 길수록, 그리고 수익률이 높을수록 월 적립금은 줄어듭니다. 추가 기간은 더 많은 납입금과 더 많은 복리 개월 수를 동시에 더해주기 때문에 보통 더 큰 효과를 냅니다. 연 6% 기준으로 5년에서 10년으로 늘리면 적립금이 $286.66에서 $122.04로 줄지만, 10년 동안 6%에서 8%로 올리면 $122.04에서 $109.33으로만 줄어듭니다. 높은 기대 수익률은 일반적으로 더 높은 위험을 동반합니다.
결과에 반영되지 않는 것. 이 계산은 목표 금액으로 살 수 있는 것을 줄어들게 하는 인플레이션을 고려하지 않습니다. 또한 세금, 펀드나 계좌 수수료, 실질 수익률의 변동성도 포함하지 않습니다. 실제 수익률은 해마다 달라지며 마이너스가 될 수도 있고, 수익률이 발생하는 순서도 최종 잔액에 영향을 미칩니다. 따라서 이 결과는 계획을 위한 추정치로 보아야 하며 보장된 수치가 아닙니다. 이 내용은 일반적인 정보이며 개인 맞춤형 재무 조언이 아닙니다.
주요 용어와 변수
- 미래 가치(FV): 기간 말에 원하는 목표 잔액입니다. 이 계산기에서는 저축 목표 금액을 뜻합니다.
- 납입금(PMT): 매월 납입하는 동일한 금액입니다. 계산기가 구하는 값이 바로 이것입니다.
- 월 복리 이율(i): 연간 수익률을 12로 나눈 소수 값입니다. 예를 들어 연 6%는 \(i = 0.06/12 = 0.005\)가 됩니다.
- 기간 수(n): 매월 납입 횟수의 총합으로, 연수 × 12와 같습니다.
- 기말 연금 대 기초 연금: 기말 연금은 각 기간 말에 납입하는 방식으로, 이 공식이 가정하는 방식입니다. 기초 연금은 각 기간 초에 납입하므로 각 납입금이 한 기간 더 성장하여 필요한 납입액이 약간 줄어듭니다.
- 복리 성장: 재투자된 수익이 다시 추가 수익을 내는 방식으로, 단리보다 잔액이 더 빠르게 증가합니다.
- 명목 연이율(APR) 대 실효 연수익률(APY): 명목 이율은 복리 적용 전에 표기된 연간 이율입니다. 실효 수익률은 복리 효과를 포함하며, \(\text{APY} = (1+i)^{12}-1\)로 계산합니다. 월 복리가 적용된 명목 6%의 APY는 약 6.17%입니다. 이 계산기는 입력한 이율을 월 복리가 적용되는 명목 연이율로 취급합니다.
자주 묻는 질문
저축은 매월 초에 넣는 걸로 가정하나요, 월말에 넣는 걸로 가정하나요? 가장 일반적인 방식인 월말 납입(기말 납입 연금)을 기준으로 계산합니다.
수익률은 몇 %로 설정해야 하나요? 본인의 투자 구성에 맞는 현실적인 장기 평균 수익률을 사용하세요. 고금리 예·적금이라면 연 4~5% 수준, 분산 투자된 주식 포트폴리오라면 인플레이션 반영 전 기준으로 역사적으로 연 7% 안팎이었습니다. (한국의 경우 예금·적금 금리, 펀드·ETF 수익률 등 본인 상황에 맞게 조정하세요.)
수익률을 0%로 설정하면 어떻게 되나요? 계산기가 목표 금액을 전체 개월 수로 균등하게 나누어, 수익(성장) 없이 필요한 월 저축액을 보여줍니다.