यह कैलकुलेटर क्या करता है
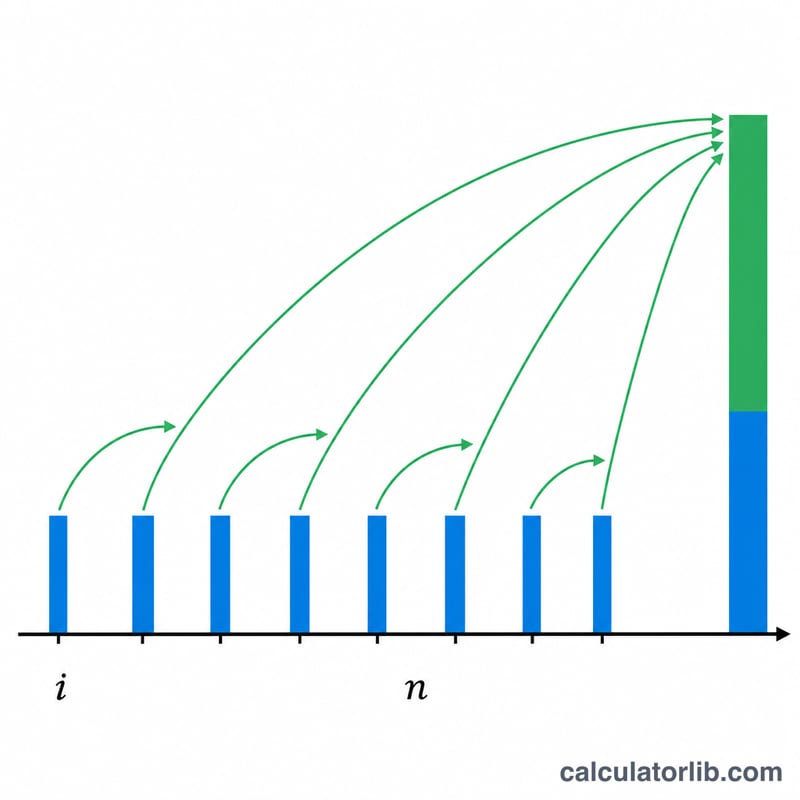
यह टूल आपको बताता है कि किसी तय तारीख तक अपना खास बचत लक्ष्य पाने के लिए हर महीने कितनी रकम अलग रखनी होगी। यह सिर्फ़ आपके लक्ष्य को महीनों की संख्या से भाग नहीं देता, बल्कि उस चक्रवृद्धि बढ़त को भी हिसाब में लेता है जो आपका पैसा रास्ते में कमाता है। यही वजह है कि जब आपका अनुमानित रिटर्न ज़्यादा होता है, तो ज़रूरी मासिक जमा कम हो जाती है।
इसका इस्तेमाल कैसे करें
अपना बचत लक्ष्य (वह रकम जो आप जमा करना चाहते हैं), लक्ष्य तक का समय सालों में, और अपना अनुमानित सालाना रिटर्न दर प्रतिशत में डालें। कैलकुलेटर इस दर को मासिक दर में और सालों को महीनों में बदलता है, फिर हर महीने की एक समान ज़रूरी जमा राशि निकालता है।
फ़ॉर्मूला समझें
यह एक साधारण वार्षिकी (ordinary annuity) के भविष्य मूल्य का इस्तेमाल करता है, जिसे किस्त निकालने के लिए फिर से व्यवस्थित किया गया है:
$$\text{PMT} = \text{FV} \times \frac{i}{(1 + i)^{n} - 1}$$यहाँ \(i\) मासिक दर है (सालाना दर को 12 से भाग देकर) और \(n\) कुल महीनों की संख्या है। जब रिटर्न दर 0% होती है, तो फ़ॉर्मूला बस आपके लक्ष्य को सभी महीनों में बराबर बाँट देता है।
हल किया हुआ उदाहरण
मान लीजिए आप 6% सालाना रिटर्न पर 5 साल में $20,000 जमा करना चाहते हैं। तो \(i = 0.06/12 = 0.005\) और \(n = 60\) होगा। $$\text{PMT} = 20{,}000 \times \frac{0.005}{(1.005)^{60} - 1} = \frac{100}{0.34885} \approx \$286.66 \text{ हर महीने}$$ 60 महीनों में आप लगभग $17,199 जमा करते हैं, और तकरीबन $2,801 निवेश की बढ़त से आता है।
परिणाम की व्याख्या
परिणाम एक समान मासिक जमा राशि है, जो हर महीने के अंत में जमा की जाती है। यह मानता है कि एक स्थिर वार्षिक रिटर्न मिलेगा जो मासिक रूप से चक्रवृद्धि होता है, और दर को 12 से भाग दिया जाता है। यदि आप हर महीने की शुरुआत में जमा करते हैं, तो आपको थोड़ी कम राशि चाहिए होगी, क्योंकि हर जमा राशि को एक अतिरिक्त महीने की वृद्धि मिलती है।
योगदान बनाम वृद्धि। आप जो कुल राशि जमा करते हैं वह \(\text{PMT}\times n\) है। लक्ष्य का शेष हिस्सा निवेश की वृद्धि से आता है। ऊपर की तालिका में, 8% पर 10 वर्ष की योजना के लिए लगभग $13,120 की जमा राशि चाहिए और लगभग $6,880 की वृद्धि पर निर्भरता है। 3% पर 3 वर्ष की योजना केवल लगभग $862 की वृद्धि पर निर्भर है।
समय बनाम दर। लंबी अवधि और उच्च रिटर्न, दोनों जमा राशि को कम करते हैं। अतिरिक्त समय का प्रभाव आमतौर पर बड़ा होता है, क्योंकि इससे अधिक जमा राशियाँ और चक्रवृद्धि के अधिक महीने मिलते हैं। 6% पर 5 से 10 वर्ष करने से जमा राशि $286.66 से घटकर $122.04 हो जाती है, जबकि 10 वर्षों में 6% से 8% करने पर यह केवल $122.04 से घटकर $109.33 होती है। मानी गई उच्च रिटर्न दरों के साथ आम तौर पर उच्च जोखिम भी आता है।
परिणाम में क्या शामिल नहीं है। गणना मुद्रास्फीति को ध्यान में नहीं रखती, जो लक्ष्य राशि की खरीदने की क्षमता को घटाती है। इसमें कर, फंड या खाते के शुल्क, और वास्तविक रिटर्न की अस्थिरता भी शामिल नहीं है। वास्तविक रिटर्न हर वर्ष बदलते हैं और नकारात्मक भी हो सकते हैं, और रिटर्न का क्रम अंतिम शेष को प्रभावित करता है। इस परिणाम को योजना के लिए एक अनुमान मानें, गारंटी नहीं। यह सामान्य जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं।
मुख्य शब्द और चर
- भविष्य मूल्य (FV): अवधि के अंत में आप जो लक्ष्य शेष चाहते हैं। इस कैलकुलेटर में यह बचत लक्ष्य है।
- भुगतान (PMT): हर महीने जमा की जाने वाली समान राशि। कैलकुलेटर इसी मान की गणना करता है।
- आवधिक मासिक दर (i): वार्षिक दर को 12 से भाग देकर दशमलव में व्यक्त किया गया मान। उदाहरण के लिए, 6% वार्षिक दर के लिए \(i = 0.06/12 = 0.005\)।
- अवधियों की संख्या (n): मासिक जमाओं की कुल संख्या, जो वर्षों × 12 के बराबर है।
- साधारण वार्षिकी बनाम देय वार्षिकी: साधारण वार्षिकी में हर अवधि के अंत में भुगतान होता है, और यही इस सूत्र में माना गया है। देय वार्षिकी में हर अवधि की शुरुआत में भुगतान होता है, इसलिए हर भुगतान को एक अतिरिक्त अवधि की वृद्धि मिलती है और आवश्यक भुगतान थोड़ा कम होता है।
- चक्रवृद्धि वृद्धि: वह आय जिसे फिर से निवेश किया जाता है और जो आगे रिटर्न कमाती है, जिससे शेष साधारण ब्याज की तुलना में तेज़ी से बढ़ता है।
- नाममात्र वार्षिक रिटर्न (APR) बनाम प्रभावी वार्षिक उपज (APY): नाममात्र दर चक्रवृद्धि से पहले बताई गई वार्षिक दर है। प्रभावी उपज में चक्रवृद्धि का प्रभाव शामिल होता है, \(\text{APY} = (1+i)^{12}-1\)। मासिक चक्रवृद्धि वाली 6% नाममात्र दर का APY लगभग 6.17% होता है। यह कैलकुलेटर आपके द्वारा दर्ज की गई दर को मासिक चक्रवृद्धि वाली नाममात्र वार्षिक दर मानता है।
अक्सर पूछे जाने वाले सवाल
क्या यह महीने की शुरुआत में जमा मानता है या आख़िर में? यह महीने के आख़िर में जमा (ordinary annuity) मानता है, जो सबसे आम तरीका है।
मुझे कौन-सी रिटर्न दर इस्तेमाल करनी चाहिए? अपने निवेश के मिश्रण के लिए एक हकीकत-पसंद, लंबी अवधि का औसत इस्तेमाल करें। हाई-यील्ड बचत खाते में यह 4–5% हो सकती है, जबकि विविध शेयर पोर्टफ़ोलियो का ऐतिहासिक औसत महँगाई से पहले करीब 7% रहा है। (ध्यान दें: ये आँकड़े अमेरिकी/वैश्विक संदर्भ के हैं; भारत में FD, PPF या म्यूचुअल फ़ंड की दरें अलग हो सकती हैं।)
अगर मैं दर 0% रखूँ तो क्या होगा? कैलकुलेटर आपके लक्ष्य को सभी महीनों में बराबर बाँट देता है, यानी बिना किसी बढ़त के ज़रूरी जमा राशि दिखाता है।