このシミュレーターでできること
このツールは、決めた期日までに特定の貯蓄目標を達成するために、毎月いくら積み立てればよいかを算出します。単純に目標額を月数で割るのではなく、積立期間中に得られる複利の効果まで考慮するのがポイントです。そのため、想定利回りが高いほど、必要な毎月の積立額は少なくて済みます。
使い方
貯蓄目標額(用意したい金額)、目標までの期間(年数)、そして想定する年利(%)を入力してください。シミュレーターが年利を月利に、年数を月数に換算し、必要となる毎月一定の積立額を逆算します。
計算式のしくみ
期末払いの年金終価の公式を、毎月の積立額(PMT)について解いた形で用います。
$$\text{PMT} = \text{FV} \times \frac{i}{(1 + i)^{n} - 1}$$
ここで \(i\) は月利(年利を12で割った値)、\(n\) は総月数です。年利が0%の場合は、目標額を全月数で均等に割るだけのシンプルな計算になります。
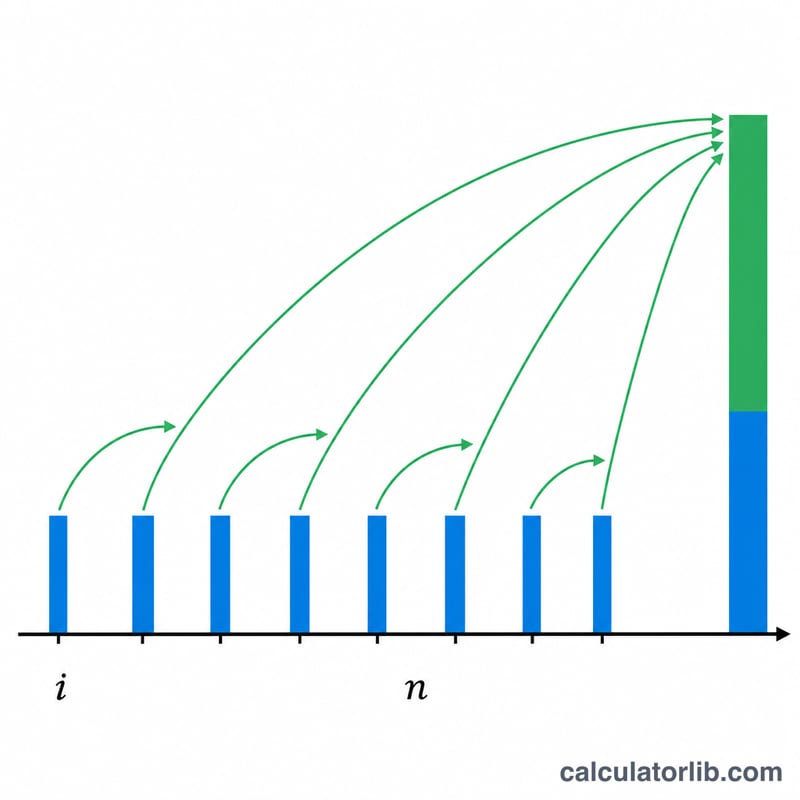
計算例
たとえば、年利6%で運用しながら5年で20,000ドルを貯めたいとします。このとき \(i = 0.06/12 = 0.005\)、\(n = 60\) です。$$\text{PMT} = 20{,}000 \times \frac{0.005}{(1.005)^{60} - 1} = \frac{100}{0.34885} \approx 286.66$$毎月286.66ドルとなります。60か月でおよそ17,199ドルを積み立て、残りのおよそ2,801ドルが運用益から生まれる計算です。
結果の解釈
この結果は、毎月一定額の積立を各月末に行うことを前提としたものです。計算には、一定の年間リターンが毎月複利で増える(年利を12で割った率を用いる)という前提が含まれています。毎月初めに積み立てる場合は、各積立額がもう1か月分の運用益を得るため、必要な額はわずかに少なくなります。
積立額と運用益の関係。預け入れる総額は\(\text{PMT}\times n\)です。目標額の残りは投資による運用益でまかないます。上の表では、年利8%の10年プランには約13,120ドルの積立が必要で、約6,880ドルが運用益によるものです。年利3%の3年プランでは、運用益に頼るのは約862ドルだけです。
期間と利率の関係。運用期間が長いほど、また想定リターンが高いほど、必要な積立額は少なくなります。一般に、期間を延ばす効果のほうが大きい傾向があります。積立回数が増えるうえ、複利で増える月数も長くなるためです。年利6%で期間を5年から10年に延ばすと、積立額は286.66ドルから122.04ドルに減ります。一方、10年間で年利を6%から8%に上げても、積立額は122.04ドルから109.33ドルに減るだけです。想定リターンを高くすると、一般にリスクも高くなります。
この結果が考慮していないこと。この計算には、目標額で買えるものが減るインフレは反映されていません。税金、ファンドや口座の手数料、実質リターンの変動も含まれていません。実際のリターンは年によって変動し、マイナスになることもあり、リターンの順序が最終残高に影響します。この結果は計画のための概算であり、保証ではないものとして扱ってください。これは一般的な情報であり、個人向けの金融アドバイスではありません。
主要な用語と変数
- 将来価値(FV):期間末に目標とする残高です。この計算ツールでは貯蓄目標額を指します。
- 積立額(PMT):毎月積み立てる一定の金額です。この計算ツールが求める値です。
- 期間ごとの月利(i):年利を12で割り、小数で表したものです。例えば年利6%であれば、\(i = 0.06/12 = 0.005\)となります。
- 期間数(n):毎月の積立の総回数で、年数×12に等しくなります。
- 通常年金と期首払い年金:通常年金は各期間の末に支払いが行われるもので、この式が前提としているものです。期首払い年金は各期間の初めに支払いが行われるため、各支払いがもう1期間分の運用益を得て、必要な支払額はわずかに少なくなります。
- 複利による成長:得られた利益を再投資し、さらにリターンを得ることで、単利の場合よりも残高が速く増えることです。
- 名目年利(APR)と実効年利(APY):名目年利は複利計算の前に示される表面上の年率です。実効年利は複利の効果を含み、\(\text{APY} = (1+i)^{12}-1\)で表されます。名目年利6%を毎月複利で計算すると、APYは約6.17%になります。この計算ツールでは、入力された率を毎月複利で計算される名目年利として扱います。
よくある質問
積立は月初・月末どちらを想定していますか? 最も一般的な月末払い(期末払いの年金)を前提としています。
年利は何%に設定すればよいですか? ご自身の運用構成に合った、現実的な長期平均値を使いましょう。高金利の普通預金なら4〜5%程度、分散された株式ポートフォリオであれば、過去のインフレ調整前の平均はおよそ7%とされています。
利回りを0%にするとどうなりますか? 目標額を全月数で均等に割り、運用益なしで必要となる積立額が表示されます。