Qué hace esta calculadora
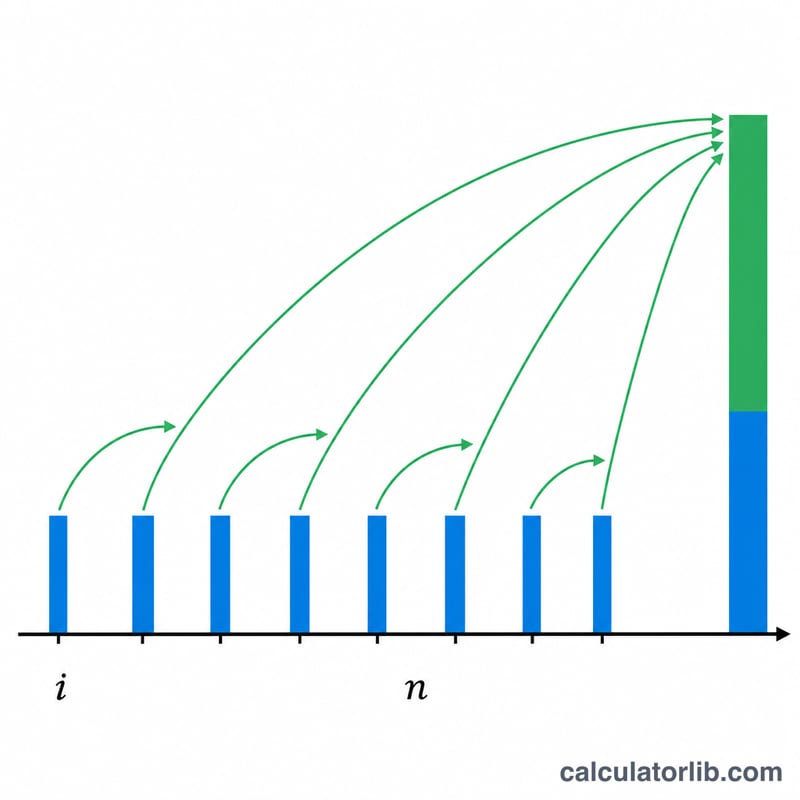
Esta herramienta te indica cuánto dinero debes apartar cada mes para alcanzar una meta de ahorro concreta en la fecha que elijas. En lugar de limitarse a dividir tu objetivo entre el número de meses, tiene en cuenta el crecimiento por interés compuesto que genera tu dinero por el camino. Por eso, cuanto mayor sea la rentabilidad esperada, menor será el depósito mensual que necesitas.
Cómo usarla
Introduce tu meta de ahorro (la cantidad que quieres reunir), el plazo hasta la meta en años y tu rentabilidad anual esperada en porcentaje. La calculadora transforma esa tasa en una tasa mensual y los años en meses, y después calcula el depósito mensual fijo que necesitas.
La fórmula explicada
Utiliza el valor futuro de una anualidad ordinaria, despejada para obtener la aportación periódica:
$$\text{PMT} = \text{VF} \times \frac{i}{(1+i)^{n}-1}$$Donde \(i\) es la tasa mensual (la tasa anual dividida entre 12) y \(n\) es el número total de meses. Cuando la rentabilidad es del 0 %, la fórmula simplemente reparte la meta a partes iguales entre todos los meses.
Ejemplo práctico
Imagina que quieres reunir 20.000 $ en 5 años con una rentabilidad anual del 6 %. Entonces \(i = 0{,}06/12 = 0{,}005\) y \(n = 60\).
$$\text{PMT} = 20{.}000 \times \frac{0{,}005}{(1{,}005)^{60}-1} = \frac{100}{0{,}34885} \approx 286{,}66 \text{ \$ al mes}$$A lo largo de 60 meses aportas unos 17.199 $, y cerca de 2.801 $ proceden del crecimiento de la inversión.
Interpretación de tu resultado
El resultado es un depósito mensual constante realizado al final de cada mes. Supone un rendimiento anual constante que se capitaliza mensualmente, dividiendo la tasa entre 12. Si depositas al inicio de cada mes, necesitarías un poco menos, porque cada depósito gana un mes adicional de crecimiento.
Aportaciones frente a crecimiento. El total que depositas es \(\text{PMT}\times n\). El resto de la meta proviene del crecimiento de la inversión. En la tabla de arriba, un plan de 10 años al 8% necesita unos $13,120 en depósitos y depende de unos $6,880 de crecimiento. Un plan de 3 años al 3% depende del crecimiento solo por unos $862.
Tiempo frente a tasa. Los plazos más largos y los rendimientos más altos reducen el depósito. El tiempo adicional suele tener el efecto más grande, porque añade más depósitos y más meses de capitalización. Pasar de 5 a 10 años al 6% reduce el depósito de $286.66 a $122.04, mientras que pasar del 6% al 8% durante 10 años solo lo reduce de $122.04 a $109.33. Los rendimientos supuestos más altos suelen conllevar más riesgo.
Lo que el resultado no considera. El cálculo no tiene en cuenta la inflación, que reduce lo que puede comprar el monto de la meta. Tampoco incluye impuestos, comisiones de fondos o cuentas, ni la volatilidad de los rendimientos reales. Los rendimientos reales varían de un año a otro y pueden ser negativos, y el orden de los rendimientos afecta el saldo final. Considera el resultado como una estimación para planificar, no como una garantía. Esta es información general, no asesoramiento financiero personalizado.
Términos y variables clave
- Valor futuro (FV): el saldo objetivo que quieres tener al final del período. En esta calculadora es la meta de ahorro.
- Pago (PMT): el monto igual que se deposita cada mes. Es el valor que la calculadora resuelve.
- Tasa mensual periódica (i): la tasa anual dividida entre 12, expresada como decimal. Por ejemplo, 6% anual da \(i = 0.06/12 = 0.005\).
- Número de períodos (n): el total de depósitos mensuales, igual a años × 12.
- Anualidad ordinaria frente a anualidad anticipada: una anualidad ordinaria tiene pagos al final de cada período, que es lo que supone esta fórmula. Una anualidad anticipada tiene pagos al inicio de cada período, así que cada pago gana un período más de crecimiento y el pago requerido es ligeramente menor.
- Crecimiento compuesto: ganancias que se reinvierten y generan más rendimientos, de modo que el saldo crece más rápido que con interés simple.
- Tasa anual nominal (APR) frente a rendimiento anual efectivo (APY): la tasa nominal es la tasa anual declarada antes de la capitalización. El rendimiento efectivo incluye el efecto de la capitalización, \(\text{APY} = (1+i)^{12}-1\). Una tasa nominal del 6% capitalizada mensualmente da un APY de aproximadamente 6.17%. Esta calculadora trata la tasa que introduces como una tasa anual nominal capitalizada mensualmente.
Preguntas frecuentes
¿Supone que los depósitos se hacen al principio o al final del mes? Supone depósitos a final de mes (una anualidad ordinaria), que es la convención más habitual.
¿Qué rentabilidad debería usar? Usa una media realista a largo plazo según tu combinación de inversiones. Una cuenta de ahorro de alta remuneración puede rondar el 4–5 %, mientras que una cartera diversificada de acciones ha promediado históricamente en torno al 7 % antes de la inflación.
¿Y si pongo la tasa al 0 %? La calculadora reparte tu meta a partes iguales entre todos los meses, mostrando el depósito necesario sin ningún crecimiento.