Что считает этот калькулятор
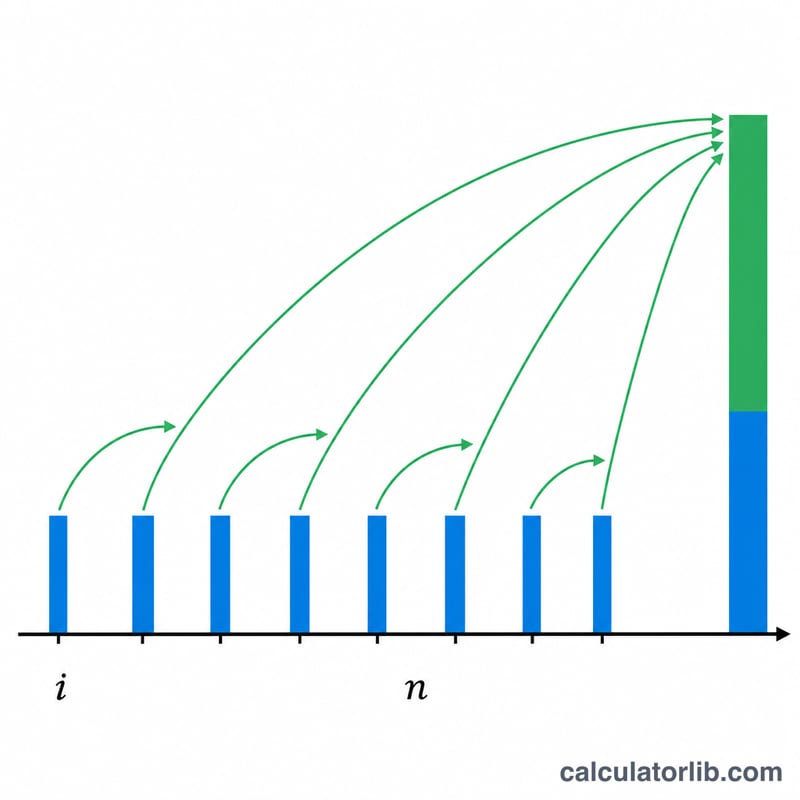
Этот инструмент показывает, сколько денег нужно откладывать каждый месяц, чтобы накопить определённую сумму к нужной дате. Он не просто делит цель на количество месяцев — он учитывает доход от сложного процента, который ваши деньги приносят со временем. Поэтому чем выше ожидаемая доходность, тем меньший ежемесячный взнос вам потребуется.
Как пользоваться
Укажите цель накоплений (сумму, которую хотите получить), срок до цели в годах и ожидаемую годовую доходность в процентах. Калькулятор переводит ставку в месячную, а годы — в месяцы, а затем рассчитывает фиксированный ежемесячный взнос, который вам понадобится.
Как работает формула
В основе расчёта — будущая стоимость аннуитета постнумерандо, преобразованная для нахождения размера взноса:
$$\text{PMT} = \text{FV} \times \frac{i}{(1 + i)^{n} - 1}$$
Здесь \(i\) — месячная ставка (годовая доходность, делённая на 12), а \(n\) — общее количество месяцев. Если доходность равна 0%, формула просто равномерно распределяет цель по всем месяцам.
Пример расчёта
Допустим, вы хотите накопить $20 000 за 5 лет при доходности 6% годовых. Тогда \(i = 0{,}06/12 = 0{,}005\), а \(n = 60\). $$\text{PMT} = 20\,000 \times \frac{0{,}005}{(1{,}005)^{60} - 1} = \frac{100}{0{,}34885} \approx \$286{,}66 \text{ в месяц}$$ За 60 месяцев вы вложите около $17 199, а примерно $2801 принесёт доход от инвестиций.
Частые вопросы
Взносы делаются в начале или в конце месяца? Расчёт предполагает взносы в конце месяца (аннуитет постнумерандо) — это самый распространённый вариант.
Какую доходность указывать? Берите реалистичную долгосрочную среднюю для вашего набора активов. Накопительный счёт с высокой ставкой может давать 4–5%, тогда как диверсифицированный портфель акций исторически приносил около 7% годовых до вычета инфляции.
Что будет, если поставить ставку 0%? Калькулятор равномерно разделит цель по всем месяцам и покажет взнос без учёта какого-либо роста капитала.
Интерпретация результата
Результат представляет собой равный ежемесячный взнос, который вносится в конце каждого месяца. Расчёт предполагает постоянную годовую доходность, которая начисляется ежемесячно с капитализацией, при этом годовая ставка делится на 12. Если же вносить взносы в начале каждого месяца, потребуется немного меньшая сумма, поскольку каждый взнос получит дополнительный месяц роста.
Взносы и доход от инвестиций. Общая сумма ваших взносов составляет \(\text{PMT}\times n\). Остальная часть цели обеспечивается инвестиционным доходом. В таблице выше план на 10 лет при 8% требует около $13 120 взносов и опирается примерно на $6 880 дохода от инвестиций. План на 3 года при 3% опирается на доход лишь примерно в $862.
Время и доходность. Более длительный горизонт и более высокая доходность снижают размер взноса. Дополнительное время обычно оказывает более сильное влияние, поскольку оно одновременно добавляет больше взносов и больше месяцев капитализации. Переход от 5 до 10 лет при 6% снижает взнос с $286,66 до $122,04, тогда как переход от 6% до 8% на горизонте 10 лет снижает его лишь с $122,04 до $109,33. Более высокая предполагаемая доходность, как правило, связана с более высоким риском.
Что не учитывает результат. Расчёт не учитывает инфляцию, которая уменьшает покупательную способность целевой суммы. Он также не включает налоги, комиссии фондов или счетов и волатильность реальной доходности. Фактическая доходность меняется из года в год и может быть отрицательной, а порядок получения доходности влияет на итоговый баланс. Относитесь к результату как к оценке для планирования, а не как к гарантии. Это общая информация, а не персональная финансовая консультация.
Ключевые термины и переменные
- Будущая стоимость (FV): целевой баланс, который вы хотите получить в конце периода. В этом калькуляторе это целевая сумма накоплений.
- Платёж (PMT): равная сумма, вносимая каждый месяц. Именно это значение вычисляет калькулятор.
- Периодическая месячная ставка (i): годовая ставка, делённая на 12, выраженная в виде десятичной дроби. Например, 6% годовых дают \(i = 0.06/12 = 0.005\).
- Количество периодов (n): общее число ежемесячных взносов, равное годам × 12.
- Обычная аннуитетная выплата и аннуитет пренумерando: обычный аннуитет предполагает платежи в конце каждого периода, именно так и устроена эта формула. Аннуитет пренумерандо предполагает платежи в начале каждого периода, поэтому каждый платёж получает на один период больше роста, и требуемый платёж немного ниже.
- Сложный процент: доход, который сам реинвестируется и приносит дальнейшую доходность, так что баланс растёт быстрее, чем при простом проценте.
- Номинальная годовая ставка (APR) и эффективная годовая доходность (APY): номинальная ставка — это заявленная годовая ставка до капитализации. Эффективная доходность учитывает эффект капитализации: \(\text{APY} = (1+i)^{12}-1\). Номинальная ставка 6% с ежемесячной капитализацией даёт APY около 6,17%. Этот калькулятор рассматривает введённую ставку как номинальную годовую ставку с ежемесячной капитализацией.