Что такое калькулятор даты погашения долга?
Этот калькулятор показывает, за сколько месяцев вы закроете кредит или задолженность по карте, исходя из текущего остатка, годовой процентной ставки и фиксированного ежемесячного платежа. Он также рассчитывает дату, когда вы станете свободны от долгов, общую сумму выплат и размер переплаты по процентам.
Как пользоваться
Укажите текущий остаток долга, годовую процентную ставку (в процентах) и сумму, которую вы вносите каждый месяц. Калькулятор исходит из того, что проценты начисляются ежемесячно, а платёж остаётся неизменным. Если платежа не хватает даже на покрытие процентов за месяц, долг никогда не будет погашен — и калькулятор предупредит вас об этом.
Как работает формула
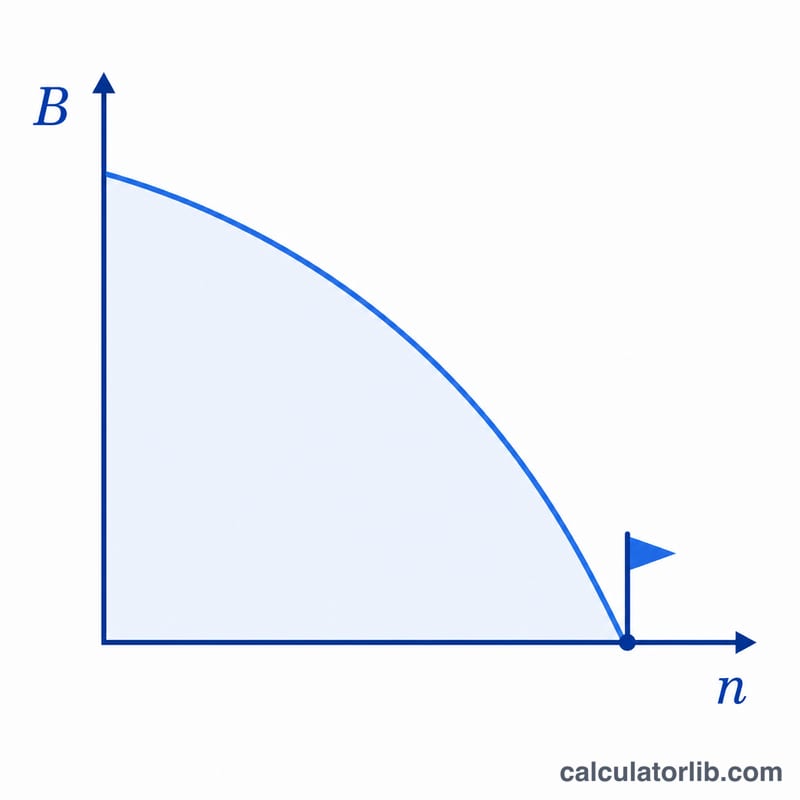
Срок погашения кредита с фиксированным платежом выводится из формулы аннуитета:
$$n = \left\lceil \frac{-\ln\!\left(1 - \dfrac{B \cdot i}{\text{pmt}}\right)}{\ln(1 + i)} \right\rceil$$
где \(B\) — остаток долга, \(i\) — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а \(\text{pmt}\) — ежемесячный платёж. Дата полного погашения — это просто сегодняшняя дата плюс \(n\) месяцев.
Пример расчёта
Остаток $10 000, годовая ставка 18% (\(i = 0{,}015\)), платёж $300. Минимальные проценты за месяц составляют \(10\,000 \times 0{,}015 = \$150\), так что $300 их с запасом покрывают. $$n = \frac{-\ln\!\left(1 - \dfrac{10\,000 \times 0{,}015}{300}\right)}{\ln(1{,}015)} = \frac{-\ln(0{,}5)}{\ln(1{,}015)} \approx 46{,}55,$$ округляем вверх до 47 месяцев — примерно 3 года и 11 месяцев.
Частые вопросы
Что если мой платёж слишком мал? Если платёж меньше или равен сумме процентов за месяц, остаток будет только расти, и калькулятор вернёт значение −1 месяц с предупреждением.
Почему сумма процентов приблизительная? Последний платёж обычно меньше полного, поэтому переплата оценивается как сумма всех платежей минус первоначальный остаток.
Работает ли он при ставке 0%? Да — в этом случае остаток просто делится на платёж, а результат округляется вверх.
Как размер платежа влияет на срок погашения
В таблице ниже используется фиксированный остаток $10,000 под 18% годовых (месячная ставка \(i = 18/1200 = 0.015\)), меняется только ежемесячный платёж. Количество месяцев рассчитывается по формуле \(n = \left\lceil \dfrac{-\ln(1 - B i / P)}{\ln(1+i)} \right\rceil\), где \(B i = 10{,}000 \times 0.015 = 150\) — это проценты за первый месяц.
| Ежемесячный платёж | Месяцев до погашения | Лет и месяцев | Всего выплачено (месяцы × платёж) | Всего процентов (примерно) |
|---|---|---|---|---|
| $200 | 94 | 7 лет 10 месяцев | $18,800 | $8,800 |
| $300 | 47 | 3 года 11 месяцев | $14,100 | $4,100 |
| $400 | 32 | 2 года 8 месяцев | $12,800 | $2,800 |
| $500 | 24 | 2 года 0 месяцев | $12,000 | $2,000 |
| $750 | 15 | 1 год 3 месяца | $11,250 | $1,250 |
Проверка на примере ($300): \(1 - \dfrac{150}{300} = 0.5\), поэтому \(n = \dfrac{-\ln(0.5)}{\ln(1.015)} = \dfrac{0.6931}{0.014889} \approx 46.56\), что округляется вверх до 47 месяцев.
Примечание: точное количество месяцев дробное (например, 46.56), поэтому последний платёж меньше обычного. Общая сумма выплат и общие проценты здесь рассчитаны исходя из полного платежа за каждый месяц, поэтому они немного завышены — обычно менее чем на один платёж.
Основные термины: годовая ставка, основной долг, амортизация и другие
- Остаток / основной долг: сумма, которую вы сейчас должны, без учёта будущих процентов.
- APR (годовая процентная ставка): годовая стоимость заимствования, выраженная в процентах. Так обычно указывают ставку по кредитным картам и многим кредитам.
- Ежемесячная периодическая ставка (APR/12): годовая ставка, разделённая на 12, которая используется для расчёта процентов каждого месяца. При 18% годовых она составляет 1.5% в месяц.
- Порог минимального процентного платежа: остаток × месячная ставка. Платёж должен превышать эту сумму, чтобы основной долг вообще уменьшался. При $10,000 под 18% годовых это $150.
- Амортизация: погашение долга регулярными платежами, при которых каждый платёж сначала покрывает проценты за месяц, а остаток уменьшает основной долг.
- Всего процентов: всё, что вы выплачиваете сверх первоначальной суммы долга, примерно общая сумма выплат минus начальный остаток.
- Дата полного погашения долга: календарный месяц, в котором производится последний платёж; определяется добавлением количества месяцев до погашения к сегодняшней дате.
- Отрицательная амортизация: ситуация, когда платёж не покрывает начисленные проценты, поэтому непогашенные проценты добавляются к остатку и долг растёт.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как интерпретировать результаты расчёта срока погашения
Результат -1 означает, что долг никогда не уменьшается. Если ваш платёж \(P\) меньше или равен \(B \times i\), член \(1 - \dfrac{B i}{P}\) равен нулю или отрицателен, и логарифм не определён. На практике каждый платёж лишь покрывает проценты (или даже меньше), поэтому основной долг не уменьшается. При $10,000 под 18% годовых любой платёж в $150 или меньше даёт -1.
Платежи чуть выше порога выплачиваются очень медленно. При платеже $151 в месяц по тому же долгу формула даёт около 337 месяцев (примерно 28 лет), а общая сумма платежей составит около $50,900. Это более чем в четыре раза больше первоначального остатка в виде процентов.
Всего процентов как доля первоначального остатка показывает, во что обходится заимствование. В сравнительной таблице платёж $300 обходится примерно в $4,100 процентов (около 41% от $10,000), а платёж $500 — примерно в $2,000 (около 20%).
Снижение отдачи: срок погашения сокращается всё медленнее по мере роста платежей. Переход с $200 до $300 в месяц экономит около 47 месяцев, с $300 до $400 — ещё примерно 15, а с $400 до $500 — ещё около 8.
Результаты предполагают фиксированную ставку, постоянный платёж и отсутствие новых начислений. Реальные остатки, переменные ставки, комиссии или новые покупки изменят итог. Это общая информация, а не профессиональная финансовая консультация.