完済日シミュレーターとは?
このツールは、クレジットカードやローンの残高・年利・毎月の固定返済額をもとに、完済までに何か月かかるかを計算します。さらに、借金がなくなる完済予定日、支払総額、利息の合計コストも試算できます。
使い方
現在の残高、年利(APR、年率)をパーセントで、そして毎月支払う固定額を入力してください。本ツールは利息が毎月複利で計算され、返済額が一定であることを前提としています。もし毎月の返済額が月々の利息にも届かない場合、借金は永遠に減らないため、その旨を警告で表示します。
※年利(APR)は欧米でよく使われる表記です。日本の「実質年率」とおおむね同じ考え方ですが、契約内容によって計算方法が異なる場合があるため、ご自身の借入条件をご確認ください。
計算式の解説
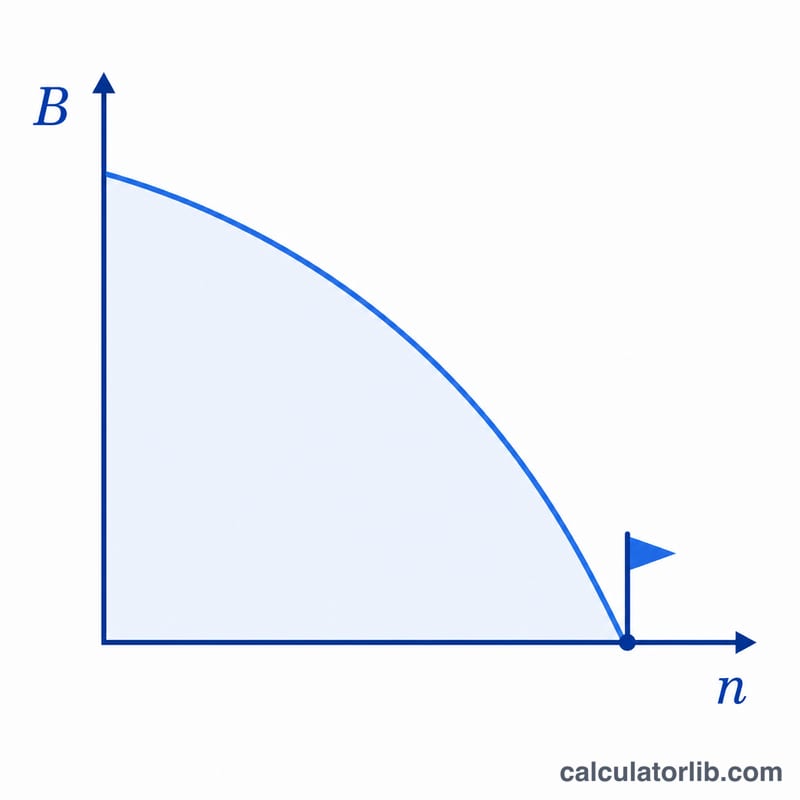
固定返済型ローンの返済月数は、次の元利均等返済(アモチゼーション)の式から導かれます。
$$n = \left\lceil \dfrac{-\ln\!\left(1 - \dfrac{B \cdot i}{\text{pmt}}\right)}{\ln(1 + i)} \right\rceil$$
ここで \(B\) は残高、\(i\) は月利(年利 ÷ 12 ÷ 100)、\(\text{pmt}\) は毎月の返済額です。完済予定日は、単純に今日の日付に \(n\) か月を足したものになります。
計算例
残高10,000ドル、年利18%(\(i = 0.015\))、返済額300ドルの場合。最低限必要な利息の支払いは \(10{,}000 \times 0.015 = 150\) ドルなので、300ドルなら十分にまかなえます。 $$n = \frac{-\ln\!\left(1 - \dfrac{10{,}000 \times 0.015}{300}\right)}{\ln(1.015)} = \frac{-\ln(0.5)}{\ln(1.015)} \approx 46.55$$ となり、切り上げて47か月——おおよそ3年11か月です。
支払額が返済期間をどう変えるか
下の表は、残高10,000ドル、年利18%(APR)(月利 \(i = 18/1200 = 0.015\))を固定し、毎月の支払額だけを変えたものです。返済月数は \(n = \left\lceil \dfrac{-\ln(1 - B i / P)}{\ln(1+i)} \right\rceil\) で計算します。ここで \(B i = 10{,}000 \times 0.015 = 150\) は最初の月の利息です。
| 毎月の支払額 | 返済までの月数 | 年数と月数 | 総支払額(月数×支払額) | 利息総額(概算) |
|---|---|---|---|---|
| $200 | 94 | 7年10か月 | $18,800 | $8,800 |
| $300 | 47 | 3年11か月 | $14,100 | $4,100 |
| $400 | 32 | 2年8か月 | $12,800 | $2,800 |
| $500 | 24 | 2年0か月 | $12,000 | $2,000 |
| $750 | 15 | 1年3か月 | $11,250 | $1,250 |
計算例(300ドル): \(1 - \dfrac{150}{300} = 0.5\)、よって \(n = \dfrac{-\ln(0.5)}{\ln(1.015)} = \dfrac{0.6931}{0.014889} \approx 46.56\)。切り上げて47か月となります。
注: 正確な月数は小数(例:46.56)になるため、最後の支払額は通常の支払額より少なくなります。ここでの総支払額と利息総額は毎月全額を支払うと仮定しているため、実際の数値よりわずかに多く、通常は1回分の支払額未満の差になります。
主要用語:APR、元本、償却など
- 残高/元本: 現在の未払い額で、今後発生する利息は含みません。
- APR(年率): 借入の年間コストを百分率で示したものです。クレジットカードや多くのローンはこの方式で表示されます。
- 月利(APR÷12): APRを12で割ったもので、毎月の利息の計算に使います。年利18%の場合は月1.5%です。
- 最低利息支払いライン: 残高×月利。この金額を超える支払いをしないと元本は少しも減りません。残高10,000ドル、年利18%の場合は150ドルです。
- 償却: 定期的な支払いで借入を返済していく方式で、各回の支払いはまずその月の利息に充てられ、残りが元本の減少に使われます。
- 利息総額: 当初の残高を超えて支払う全額で、おおむね総支払額から当初の残高を引いた金額です。
- 完済予定日: 最後の支払いを行う暦上の月で、現在の日付に返済までの月数を加えて求めます。
- 負の償却: 支払額が発生した利息をカバーできず、未払いの利息が残高に加算されて借入額が増えていく状態です。
返済結果の読み方
結果が-1の場合、借入は一向に減りません。 支払額 \(P\) が \(B \times i\) 以下の場合、\(1 - \dfrac{B i}{P}\) の項はゼロ以下となり、対数は定義されません。実際には毎月の支払いが利息分(またはそれ以下)しかカバーできず、元本は減りません。年利18%・残高10,000ドルの場合、150ドル以下の支払いではすべて-1となります。
しきい値のすぐ上の支払いでは、返済が極端に遅くなります。 同じ借入で毎月151ドルを支払うと、計算式では約337か月(約28年)となり、総支払額は約50,900ドルになります。これは当初の残高の4倍以上が利息になることを意味します。
当初残高に対する利息総額の割合は、借入のコストを示します。比較表では、300ドルの支払いで利息は約4,100ドル(10,000ドルの約41%)、500ドルの支払いで利息は約2,000ドル(約20%)です。
逓減効果: 支払額が増えるにつれ、返済期間の短縮幅は小さくなっていきます。月200ドルから300ドルに増やすと約47か月短縮され、300ドルから400ドルでさらに約15か月、400ドルから500ドルでさらに約8か月短縮されます。
結果は、金利が固定、支払額が一定、新たな借入や手数料がないという前提に基づいています。実際の残高、変動金利、手数料、追加の購入があれば結果は変わります。これは一般的な情報であり、専門的な金融アドバイスではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
返済額が少なすぎるとどうなりますか? 返済額が月々の利息以下の場合、残高は増え続けるため、このツールは \(-1\) か月という結果と警告を返します。
利息の総額が「概算」なのはなぜですか? 最後の1回の支払いは、通常の返済額より少なくなるのが一般的です。そのため利息は「支払総額 − 当初残高」として概算しています。
金利0%にも対応していますか? はい。その場合は残高を返済額で割り、切り上げるだけのシンプルな計算になります。