ما هي حاسبة موعد التحرر من الديون؟
تخبرك هذه الحاسبة بعدد الأشهر التي تحتاجها لسداد بطاقة ائتمانية أو قرض، اعتمادًا على رصيدك الحالي ونسبة الفائدة السنوية والدفعة الشهرية الثابتة التي تسددها. كما تتوقع لك التاريخ الذي ستصبح فيه خاليًا من الديون، والمبلغ الإجمالي الذي ستدفعه، وإجمالي تكلفة الفوائد.
كيفية استخدامها
أدخل رصيدك الحالي، ونسبة الفائدة السنوية (APR) كنسبة مئوية، والمبلغ الثابت الذي تدفعه كل شهر. تفترض الأداة أن الفائدة تُحتسب شهريًا وأن دفعتك تبقى ثابتة. وإذا كانت دفعتك لا تغطي الفائدة الشهرية، فلن يُسدَّد الدين أبدًا، وستنبّهك الحاسبة إلى ذلك.
شرح المعادلة
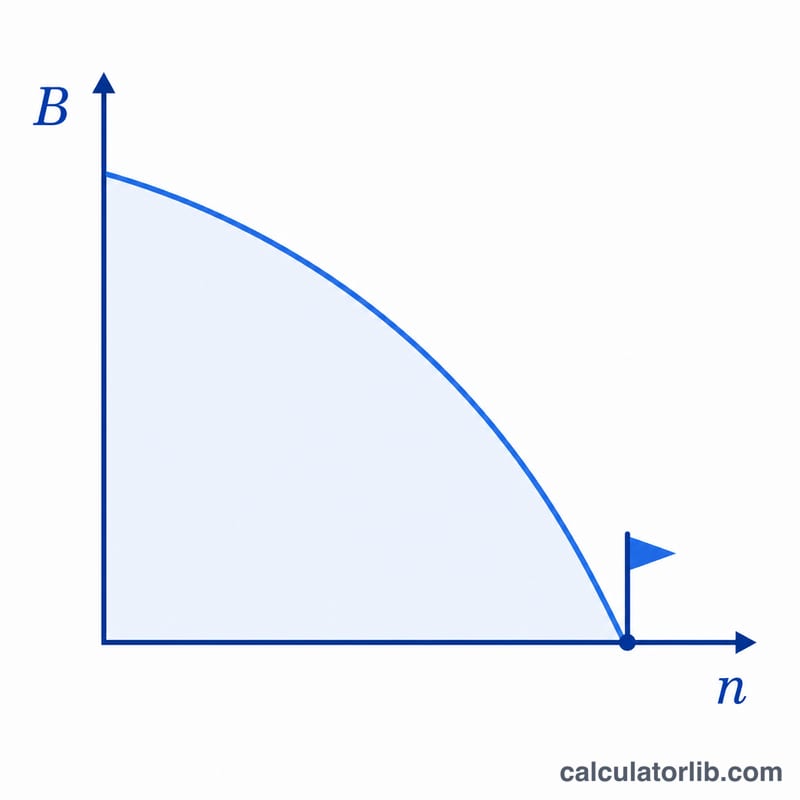
يُستخرَج عدد أشهر سداد قرض بدفعات ثابتة من معادلة الإطفاء (الاستهلاك):
$$ n = \left\lceil \dfrac{-\ln\!\left(1 - \dfrac{B \cdot i}{\text{pmt}}\right)}{\ln(1 + i)} \right\rceil $$
حيث B هو الرصيد، و i هي نسبة الفائدة الشهرية (نسبة الفائدة السنوية \(\div 12 \div 100\))، و pmt هي الدفعة الشهرية. أما تاريخ التحرر من الدين فهو ببساطة تاريخ اليوم مضافًا إليه n شهرًا.
مثال تطبيقي
الرصيد 10,000 دولار، نسبة فائدة سنوية 18% (\(i = 0.015\))، الدفعة 300 دولار. الحد الأدنى لدفعة الفائدة هو \(10{,}000 \times 0.015 = 150\) دولارًا، إذًا فإن مبلغ 300 دولار يغطيها بأريحية. $$ n = \frac{-\ln\!\left(1 - \dfrac{10{,}000 \times 0.015}{300}\right)}{\ln(1.015)} = \frac{-\ln(0.5)}{\ln(1.015)} \approx 46.55 $$ تُقرَّب إلى 47 شهرًا — أي نحو 3 سنوات و11 شهرًا.
كيف يؤثر حجم الدفعة على مدة السداد
يستخدم الجدول أدناه رصيدًا ثابتًا قدره $10,000 بمعدل 18% سنويًا (المعدل الشهري \(i = 18/1200 = 0.015\))، ويغيّر الدفعة الشهرية فقط. تُحسب الأشهر باستخدام \(n = \left\lceil \dfrac{-\ln(1 - B i / P)}{\ln(1+i)} \right\rceil\)، حيث \(B i = 10{,}000 \times 0.015 = 150\) هي فائدة الشهر الأول.
| الدفعة الشهرية | عدد الأشهر حتى السداد | السنوات والأشهر | إجمالي المدفوع (الأشهر × الدفعة) | إجمالي الفائدة (تقريبي) |
|---|---|---|---|---|
| $200 | 94 | 7 سنوات و10 أشهر | $18,800 | $8,800 |
| $300 | 47 | 3 سنوات و11 شهرًا | $14,100 | $4,100 |
| $400 | 32 | 2 سنتان و8 أشهر | $12,800 | $2,800 |
| $500 | 24 | 2 سنتان و0 شهر | $12,000 | $2,000 |
| $750 | 15 | سنة و3 أشهر | $11,250 | $1,250 |
التحقق بالحساب (لدفعة $300): \(1 - \dfrac{150}{300} = 0.5\)، إذن \(n = \dfrac{-\ln(0.5)}{\ln(1.015)} = \dfrac{0.6931}{0.014889} \approx 46.56\)، وهو ما يُقرَّب إلى 47 شهرًا.
ملاحظة: عدد الأشهر الدقيق كسري (مثلًا 46.56)، لذلك تكون الدفعة الأخيرة أصغر من الدفعة المنتظمة. إجمالي المدفوع وإجمالي الفائدة هنا يفترضان دفع المبلغ الكامل في كل شهر، لذا فهما يبالغان قليلًا في الأرقام الفعلية، عادةً بأقل من دفعة واحدة.
المصطلحات الأساسية: APR والأصل والإطفاء وغيرها
- الرصيد / الأصل: المبلغ الذي تدين به حاليًا، دون احتساب الفوائد المستقبلية.
- APR (معدل النسبة السنوية): التكلفة السنوية للاقتراض معبّرًا عنها كنسبة مئوية. تعرض بطاقات الائتمان والكثير من القروض هذا المعدل بهذه الصيغة.
- المعدل الدوري الشهري (APR/12): معدل APR مقسومًا على 12، ويُستخدم لحساب فائدة كل شهر. عند معدل 18% سنويًا يكون 1.5% شهريًا.
- حد فائدة السداد الأدنى: الرصيد × المعدل الشهري. يجب أن تتجاوز الدفعة هذا المبلغ حتى ينخفض الأصل أصلًا. على مبلغ $10,000 بمعدل 18% سنويًا يكون $150.
- الإطفاء: سداد الدين عبر دفعات منتظمة، حيث تغطي كل دفعة فائدة ذلك الشهر أولًا، ويقلّل الباقي من الأصل.
- إجمالي الفائدة: كل ما تدفعه فوق الرصيد الأصلي، أي تقريبًا إجمالي المدفوع مطروحًا منه الرصيد الابتدائي.
- تاريخ التحرر من الديون: الشهر التقويمي الذي تُسدَّد فيه الدفعة الأخيرة، ويُحسب بإضافة عدد أشهر السداد إلى تاريخ اليوم.
- الإطفاء السلبي: ما يحدث عندما لا تغطي الدفعة الفائدة المستحقة، فتُضاف الفائدة غير المسددة إلى الرصيد ويكبر الدين.
تفسير نتائج السداد
النتيجة -1 تعني أن الدين لا ينخفض أبدًا. إذا كانت دفعتك \(P\) أقل من أو تساوي \(B \times i\)، يكون الحد \(1 - \dfrac{B i}{P}\) صفرًا أو سالبًا، واللوغاريتم غير معرّف. عمليًا، تغطي كل دفعة الفائدة فقط (أو أقل منها)، فلا ينخفض الأصل. مع مبلغ $10,000 بمعدل 18% سنويًا، أي دفعة تبلغ $150 أو أقل تعطي -1.
الدفعات التي تتجاوز الحد بقليل بطيئة للغاية. عند دفع $151 شهريًا على الدين نفسه، تعطي المعادلة نحو 337 شهرًا (حوالي 28 سنة)، بإجمالي مدفوعات يقارب $50,900. أي أكثر من أربعة أضعاف الرصيد الأصلي فوائد.
إجمالي الفائدة كنسبة من الرصيد الأصلي يوضح تكلفة الاقتراض. في جدول المقارنة، تكلّف دفعة $300 فائدة تبلغ نحو $4,100 (حوالي 41% من $10,000)، بينما تكلّف دفعة $500 نحو $2,000 (حوالي 20%).
تناقص العائد: يقصر وقت السداد بمعدل متباطئ كلما زادت الدفعات. الانتقال من $200 إلى $300 شهريًا يوفّر نحو 47 شهرًا، ومن $300 إلى $400 يوفّر نحو 15 شهرًا إضافيًا، ومن $400 إلى $500 يوفّر نحو 8 أشهر إضافية.
تفترض النتائج معدلًا ثابتًا ودفعة ثابتة وعدم وجود رسوم جديدة. الأرصدة الفعلية والمعدلات المتغيرة والرسوم أو المشتريات الإضافية ستغيّر النتيجة. هذه معلومات عامة، وليست نصيحة مالية مهنية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا لو كانت دفعتي صغيرة جدًا؟ إذا كانت الدفعة أقل من الفائدة الشهرية أو مساوية لها، فإن الرصيد يتزايد إلى ما لا نهاية، وتُرجع الحاسبة قيمة -1 شهرًا مع تنبيه.
لماذا يكون إجمالي الفوائد تقريبيًا؟ عادةً ما تكون الدفعة الأخيرة أصغر من دفعة كاملة، لذلك يُقدَّر إجمالي الفائدة بطرح الرصيد الأصلي من مجموع الدفعات.
هل تتعامل مع فائدة 0%؟ نعم — في هذه الحالة تقسم الرصيد ببساطة على الدفعة وتقرّب الناتج لأعلى.