ماذا تفعل هذه الحاسبة؟
تُظهر لك حاسبة الفائدة المركبة مع الإيداعات الشهرية كيف ينمو استثمارك أو حسابك الادخاري عندما تبدأ بمبلغ أساسي ثم تضيف مبلغًا ثابتًا كل شهر. وعلى عكس حاسبات الفائدة المركبة البسيطة، فإنها تأخذ في الحسبان نمو رصيدك الأولي إلى جانب القوة المتراكمة لإيداعاتك المنتظمة التي تتراكم فوائدها شهرًا بعد شهر.
كيفية الاستخدام
أدخل المبلغ الأساسي (ما لديك بالفعل من مدخرات)، ثم قيمة إيداعك الشهري، ومعدل الفائدة السنوي كنسبة مئوية، وعدد السنوات التي تنوي الاستثمار خلالها. ستعرض لك الحاسبة فورًا القيمة المستقبلية المتوقعة، مع توضيح ما أودعته مقابل ما كسبته من فوائد.
شرح المعادلة
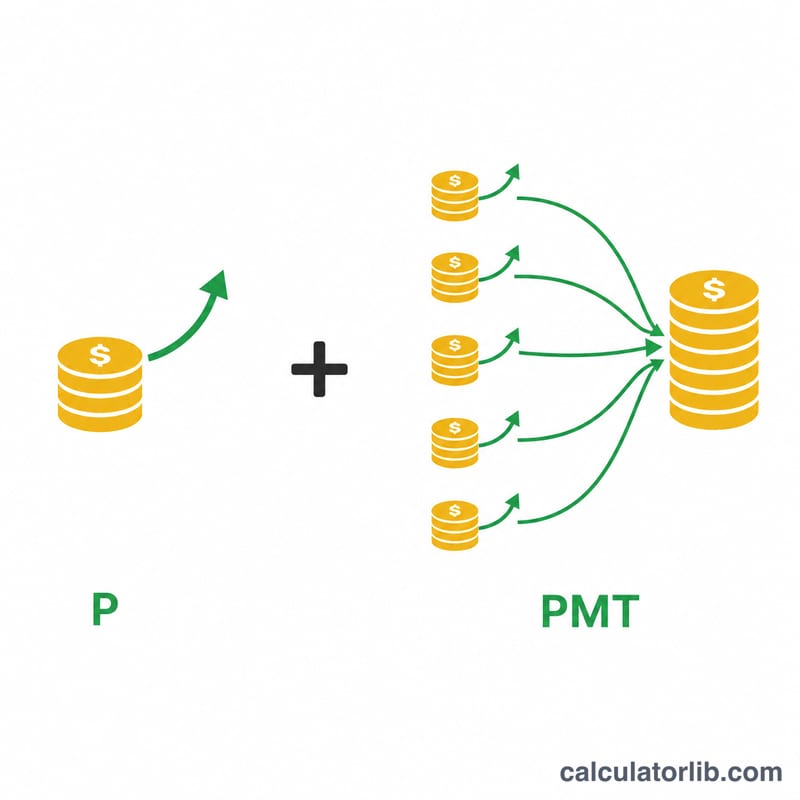
تتكوّن القيمة المستقبلية من جزأين.
$$FV = P(1+i)^n + PMT \cdot \dfrac{(1+i)^n - 1}{i}$$الجزء الأول، \(P(1+i)^n\)، يمثّل نمو مبلغك الأساسي. أما الجزء الثاني، \(PMT \cdot \dfrac{(1+i)^n - 1}{i}\)، فهو القيمة المستقبلية لسلسلة الدفعات — أي مجموع نمو كل إيداع شهري. وهنا يمثّل i المعدل الشهري (\(i = \dfrac{rate}{1200}\))، بينما يمثّل n إجمالي عدد الأشهر (السنوات \(\times\) 12). ويُفترض أن تتم الإيداعات في نهاية كل شهر (دفعات اعتيادية).
مثال تطبيقي
لنفترض أنك بدأت بمبلغ 10,000 دولار، وتضيف 200 دولار شهريًا، بمعدل فائدة 6% سنويًا، ولمدة 10 سنوات. يكون المعدل الشهري \(0.06/12 = 0.005\)، وعدد الأشهر \(n = 120\) شهرًا. سينمو المبلغ الأساسي إلى نحو 18,194 دولارًا، بينما تنمو إيداعاتك إلى نحو 32,776 دولارًا، لتصل القيمة المستقبلية إلى حوالي 50,970 دولارًا. من هذا المبلغ، 34,000 دولار من أموالك الخاصة، ونحو 16,970 دولارًا فوائد مكتسبة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.88% | 2026-11-12 | +0.01 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تُحتسب الفائدة شهريًا؟ نعم. تُحتسب الفائدة والإيداعات على أساس مركب شهري، وهو ما يتوافق مع معظم حسابات الادخار والاستثمار.
ماذا لو كان المعدل 0%؟ في هذه الحالة تكتفي الحاسبة بجمع مبلغك الأساسي مع إجمالي إيداعاتك دون أي نمو.
هل تُضاف الإيداعات في بداية الشهر أم نهايته؟ تستخدم هذه الأداة توقيت نهاية الشهر (الدفعات الاعتيادية)، وهو العُرف الأكثر شيوعًا.