この計算機でできること
「毎月積立対応の複利計算機」は、最初にまとまった資金を入れ、その後は毎月一定額を積み立てていった場合に、投資や貯蓄がどこまで増えるかを試算するツールです。単純な複利計算機とは異なり、初期残高そのものの成長に加えて、毎月の積立が月を追うごとに複利で増えていく効果も同時に計算します。
※金額は米ドル($)建てで表示されますが、計算ロジック自体は通貨に依存しないため、円など他の通貨でも同じ数式でそのまま使えます。
使い方
すでに用意している元本(初期資金)、毎月の積立額、年利(%)、そして運用する年数を入力してください。入力すると、将来の予想残高(将来価値)に加えて、自分が積み立てた金額と利息で増えた金額の内訳がすぐに表示されます。
計算式の仕組み
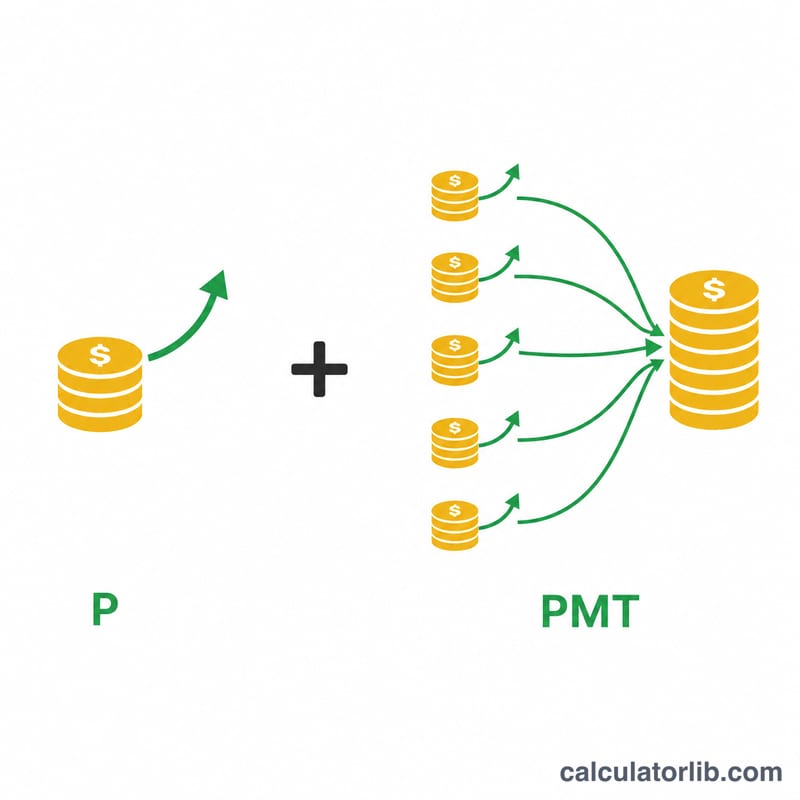
将来価値は2つの部分から成り立っています。1つ目の \(P(1+i)^n\) は、最初の元本が複利で増えていく部分です。2つ目の \(PMT \times \dfrac{(1+i)^n - 1}{i}\) は「年金(積立)の将来価値」と呼ばれ、毎月の積立がそれぞれ成長していく合計を表します。完全な式は次のとおりです。
$$FV = P(1+i)^n + PMT \cdot \dfrac{(1+i)^n - 1}{i}$$
ここで \(i\) は月利(年利 ÷ 1200)、\(n\) は総月数(年数 × 12)です。
$$i = \dfrac{rate}{1200}$$
なお、積立は各月の月末に行うもの(期末払い・通常年金)と仮定しています。
計算例
たとえば、初期資金 $10,000 からスタートし、毎月 $200 を積み立て、年利 6% で 10 年間運用するとします。月利は \(0.06 \div 12 = 0.005\)、\(n\) は 120 か月です。このとき元本は約 $18,194 まで増え、積立部分は約 $32,776 に成長し、将来価値は合計でおよそ $50,970 になります。このうち $34,000 は自分が拠出したお金で、残りの約 $16,970 が利息です。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.88% | 2026-11-12 | +0.01 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
複利は毎月計算されますか? はい。利息も積立も毎月複利で計算されます。これは多くの貯蓄口座や投資口座の仕組みと一致しています。
金利が 0% の場合はどうなりますか? その場合は増加がないため、元本と積立額の合計をそのまま足し合わせるだけになります。
積立は月初・月末どちらで計上されますか? このツールでは、最も一般的な月末計上(期末払い・通常年金)を採用しています。