ما هي الفائدة المركبة الدورية؟
الفائدة المركبة هي الفائدة التي تكسبها ليس فقط على مبلغك الأصلي (رأس المال)، بل أيضًا على الفوائد التي تراكمت سابقًا. ومع التركيب الدوري، تُضاف الفائدة عددًا ثابتًا من المرات في السنة — شهريًا أو ربع سنوي أو يوميًا مثلًا. وكلما تكررت إضافة الفائدة بوتيرة أسرع، نما رصيدك أسرع. وتعمل هذه الحاسبة مع أي عملة لأنها تتعامل مع الأرقام فقط.
كيفية الاستخدام
أدخل رأس المال (المبلغ المبدئي)، ونسبة الفائدة السنوية مكتوبةً كنسبة مئوية، وعدد السنوات التي تنوي الاستثمار خلالها، وعدد مرات إضافة الفائدة (التركيب) في السنة. ستعرض لك الحاسبة القيمة المستقبلية لاستثمارك وإجمالي الفوائد المكتسبة.
شرح المعادلة
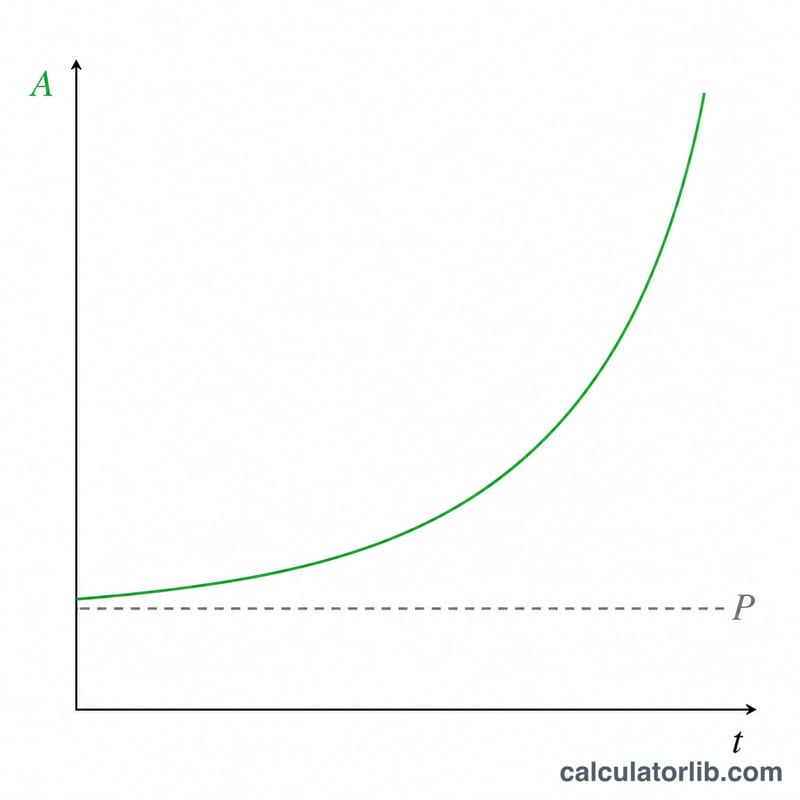
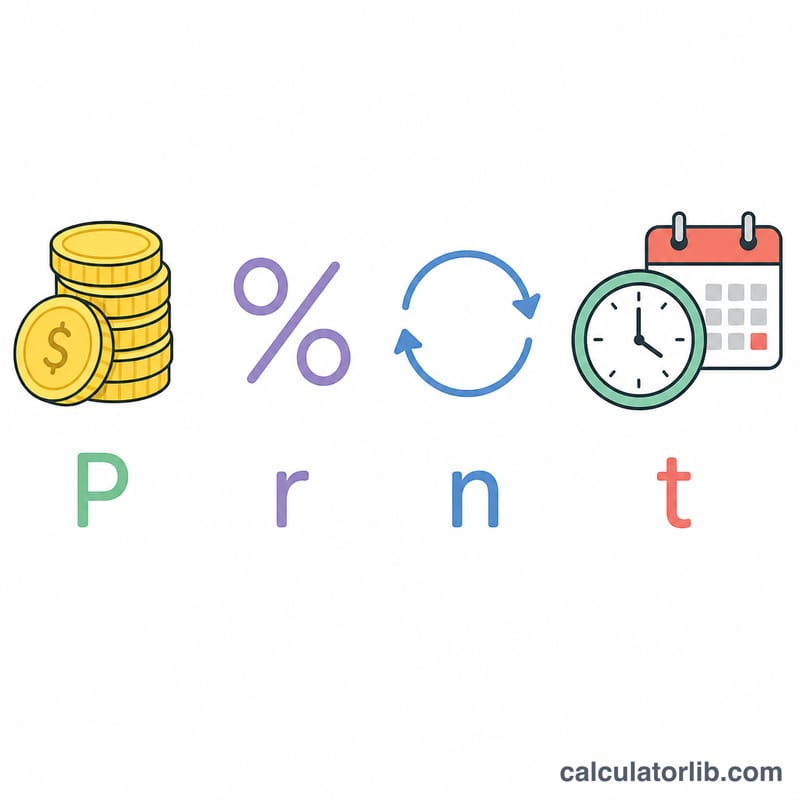
المعادلة الأساسية هي $$A = P\left(1 + \frac{r}{n}\right)^{nt}$$ حيث يمثّل \(A\) المبلغ النهائي، و\(P\) رأس المال، و\(r\) نسبة الفائدة السنوية مكتوبة في صورة عشرية (5% = 0.05)، و\(n\) عدد فترات التركيب في السنة، و\(t\) عدد السنوات. في كل فترة يُضرب الرصيد في \(\left(1 + \frac{r}{n}\right)\)، وعلى مدى \(t\) من السنوات يكون هناك \(n \times t\) من هذه الفترات، ومن هنا يأتي الأُس.
مثال تطبيقي
لنفترض أنك أودعت 1,000 دولار بنسبة فائدة سنوية 5%، مع تركيب شهري (\(n = 12\)) لمدة 10 سنوات. عندئذٍ يكون \(r/n = 0.05/12 \approx 0.0041667\) و\(nt = 120\). وبالتالي $$A = 1000 \times (1.0041667)^{120} \approx 1{,}647.01 \text{ دولار}$$ وتبلغ إجمالي الفوائد المكتسبة نحو 647.01 دولار — أي أكثر بكثير من 500 دولار التي كنت ستحصل عليها مع الفائدة البسيطة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
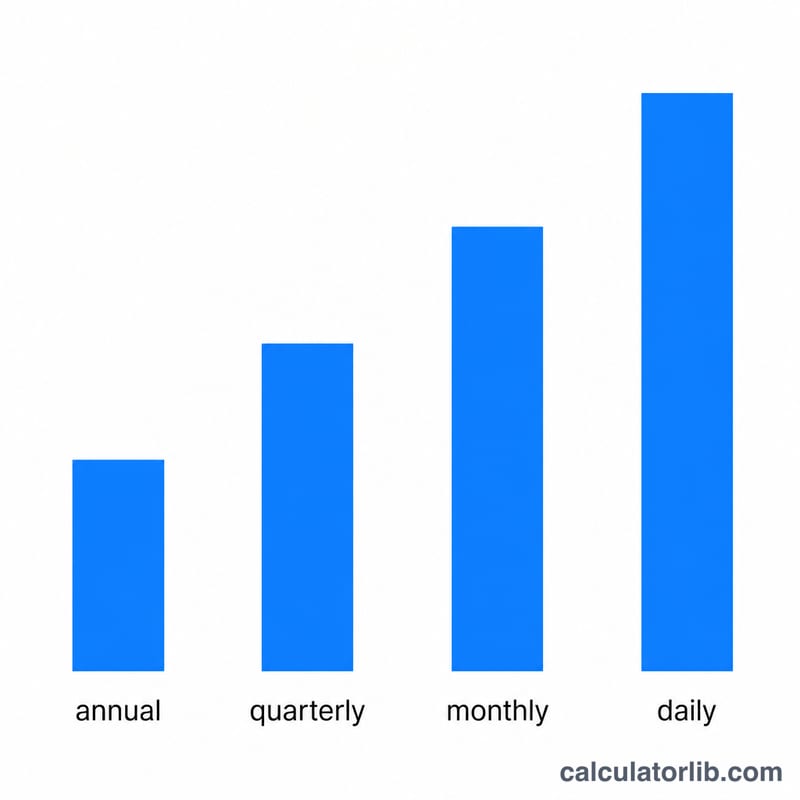
هل التركيب الأكثر تكرارًا أفضل دائمًا؟ نعم، ولكن بعائد متناقص. فالتركيب اليومي يكسبك أكثر بقليل فقط من التركيب الشهري عند نفس النسبة.
ما الفرق بين الفائدة البسيطة والمركبة؟ تُحسب الفائدة البسيطة على رأس المال فقط، أما الفائدة المركبة فتُحسب على رأس المال مضافًا إليه الفوائد المتراكمة.
هل يمكنني إضافة دفعات منتظمة؟ هذه الحاسبة تتعامل مع وديعة واحدة مقطوعة. أما الدفعات المتكررة فتحتاج إلى معادلة الأقساط (Annuity).