Periyodik Bileşik Faiz Nedir?
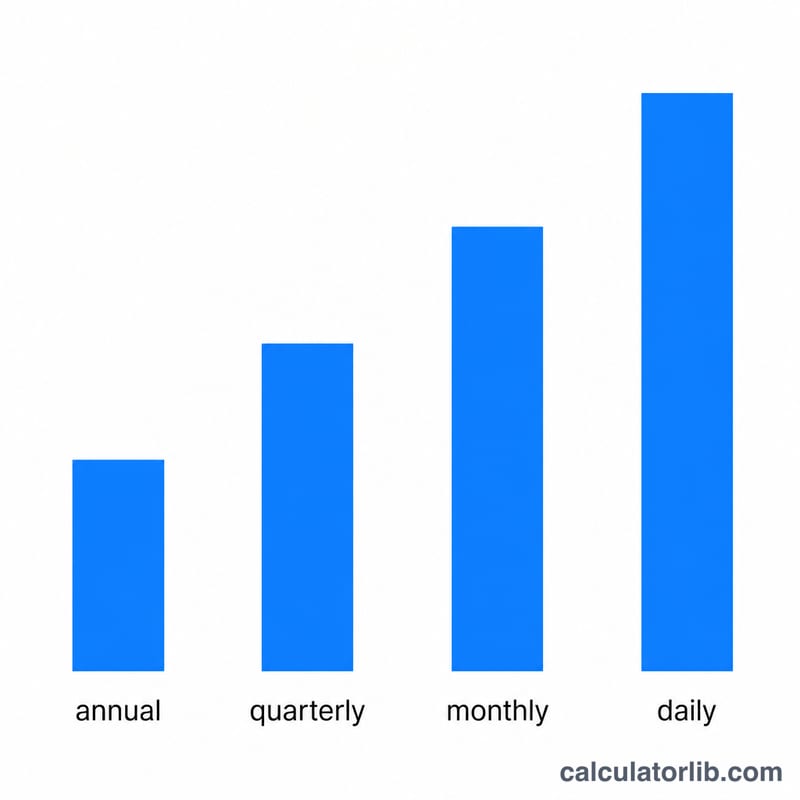
Bileşik faiz, yalnızca yatırdığınız ilk anaparadan değil, daha önce biriken faizlerden de kazanılan faizdir. Periyodik bileşik faizde faiz yıl içinde sabit aralıklarla — örneğin aylık, üç aylık ya da günlük olarak — ana paraya eklenir. Faiz ne kadar sık işletilirse, bakiyeniz o kadar hızlı büyür. Bu hesaplama aracı yalnızca sayılarla çalıştığı için her para birimi (TL, dolar, euro vb.) için kullanılabilir.
Nasıl Kullanılır?
Anaparanızı (başlangıç tutarı), yıllık faiz oranını yüzde olarak, yatırımı kaç yıl tutmayı planladığınızı ve faizin yıl içinde kaç kez işletildiğini girin. Araç, yatırımınızın gelecekteki değerini ve toplam kazanılan faizi anında gösterir.
Formül Açıklaması
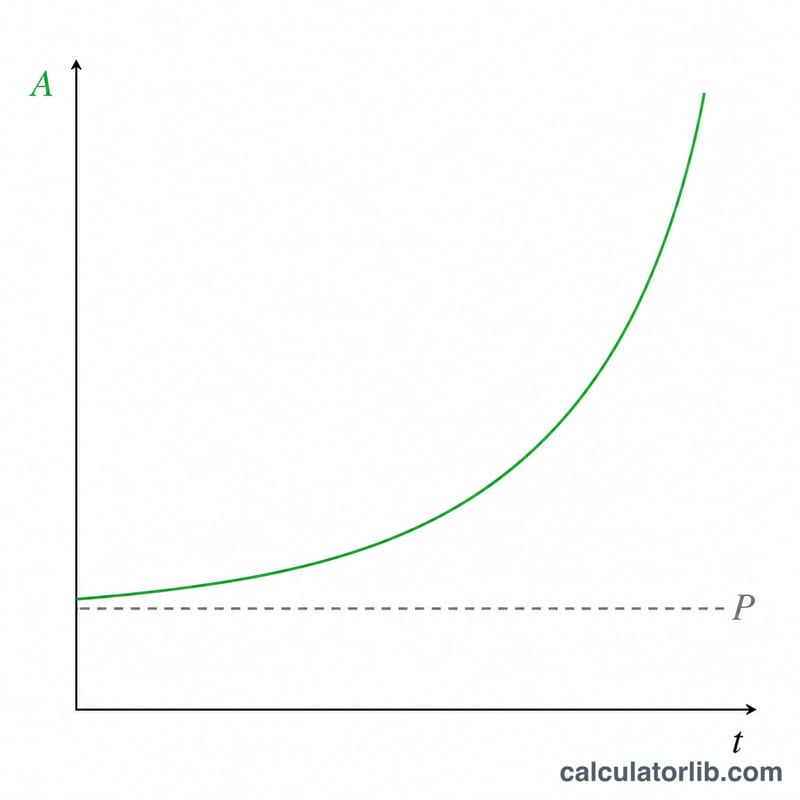
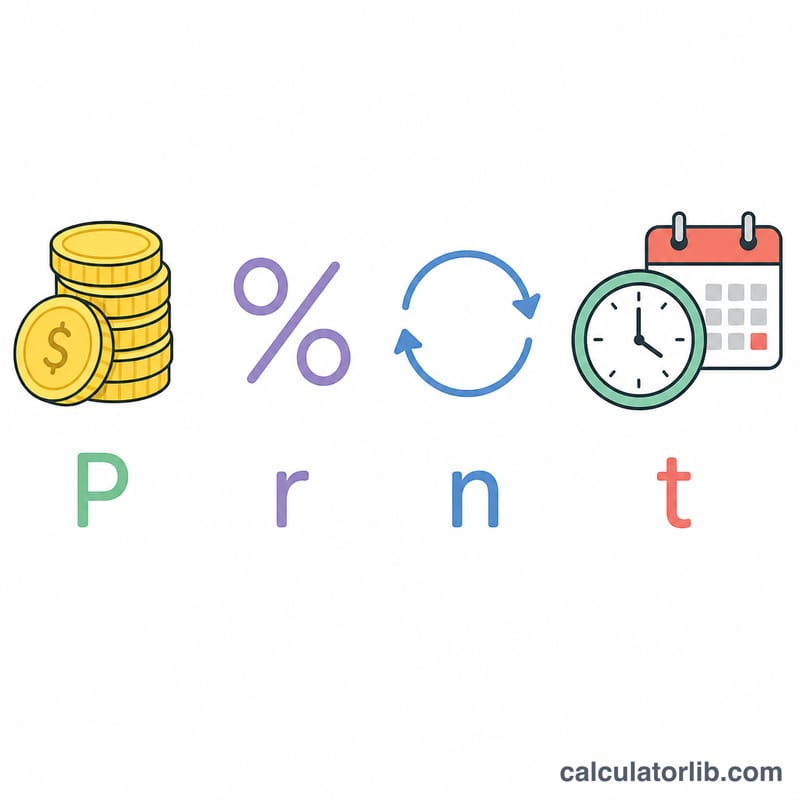
Temel denklem $$A = P\left(1 + \frac{r}{n}\right)^{nt}$$ şeklindedir. Burada A son tutar, P anapara, r yıllık faiz oranının ondalık karşılığı (%5 = 0,05), n yıl içindeki bileşik faiz dönemi sayısı ve t yıl sayısıdır. Her dönemde bakiye \(\left(1 + \frac{r}{n}\right)\) ile çarpılır; t yıl boyunca toplam \(n \times t\) adet böyle dönem olduğundan üs bu şekilde oluşur.
Örnek Hesaplama
Diyelim ki %5 yıllık faiz oranıyla 1.000 $ yatırdınız ve faiz 10 yıl boyunca aylık (n = 12) işletildi. Bu durumda \(r/n = 0{,}05/12 \approx 0{,}0041667\) ve \(nt = 120\) olur. Buradan $$A = 1000 \times (1{,}0041667)^{120} \approx 1.647{,}01\ \$$$ bulunur. Kazanılan toplam faiz yaklaşık 647,01 $ — basit faizle elde edeceğiniz 500 $'ın çok üzerinde.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Faizin daha sık işletilmesi her zaman avantajlı mıdır? Evet, ancak getirisi giderek azalır. Aynı oranda günlük bileşik faiz, aylığa göre yalnızca biraz daha fazla kazandırır.
Basit faiz ile bileşik faiz arasındaki fark nedir? Basit faiz yalnızca anapara üzerinden hesaplanır; bileşik faiz ise anapara ile birikmiş faizin toplamı üzerinden hesaplanır.
Düzenli ek ödemeler ekleyebilir miyim? Bu araç tek seferlik (toplu) bir yatırımı modeller. Düzenli ödemeler için bir anüite (rant) formülüne ihtiyacınız olur.