ماذا تفعل هذه الحاسبة
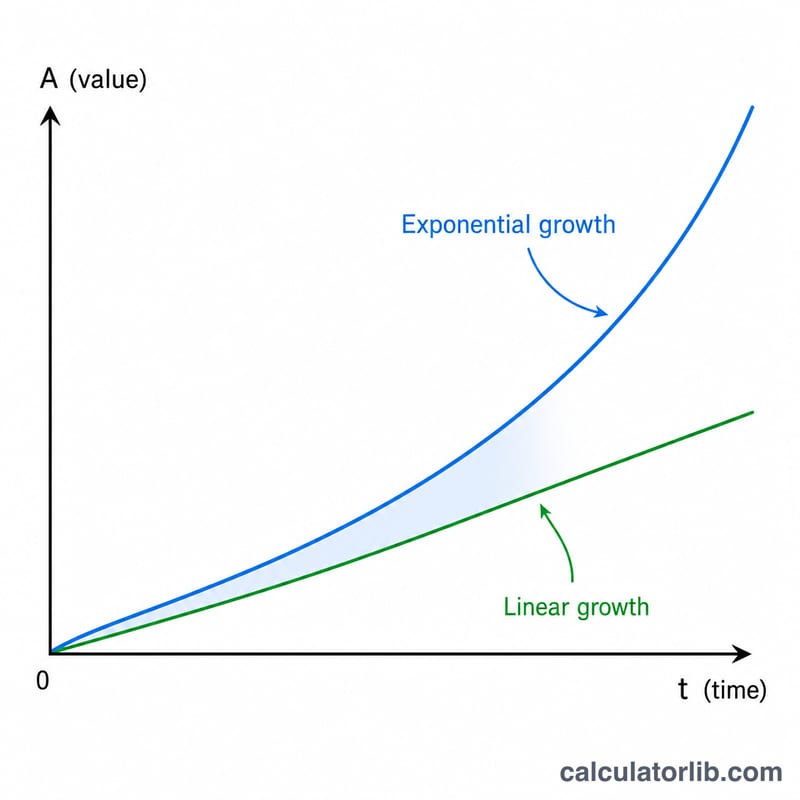
تحسب حاسبة الفائدة المركبة القيمة المستقبلية (المبلغ المتراكم) وإجمالي الفائدة المكتسبة على وديعة أو استثمار. وهي تدعم الاحتساب الدوري (سنويًا، نصف سنوي، ربع سنوي، شهري، نصف شهري، كل أسبوعين، أسبوعي، أو يومي)، والاحتساب المستمر، إضافة إلى وضع الفائدة البسيطة. المعادلة الرياضية عالمية — تُطبَّق بالطريقة نفسها في أي مكان ولا تتأثر بأي قواعد ضريبية أو تقويمية خاصة بدولة معينة. أما العملة فهي للعرض فقط ولا تؤثر في الحساب.
طريقة الاستخدام
أدخل المبلغ الأصلي (P)، ومعدل الفائدة السنوي (R) كنسبة مئوية، والمدة (t) بالسنوات. ثم اختر تكرار الاحتساب ونوع الفائدة (مركبة أو بسيطة). ستعرض لك الحاسبة القيمة المستقبلية، وإجمالي الفائدة المكتسبة، والمعدل السنوي الفعلي (APY).
شرح المعادلة
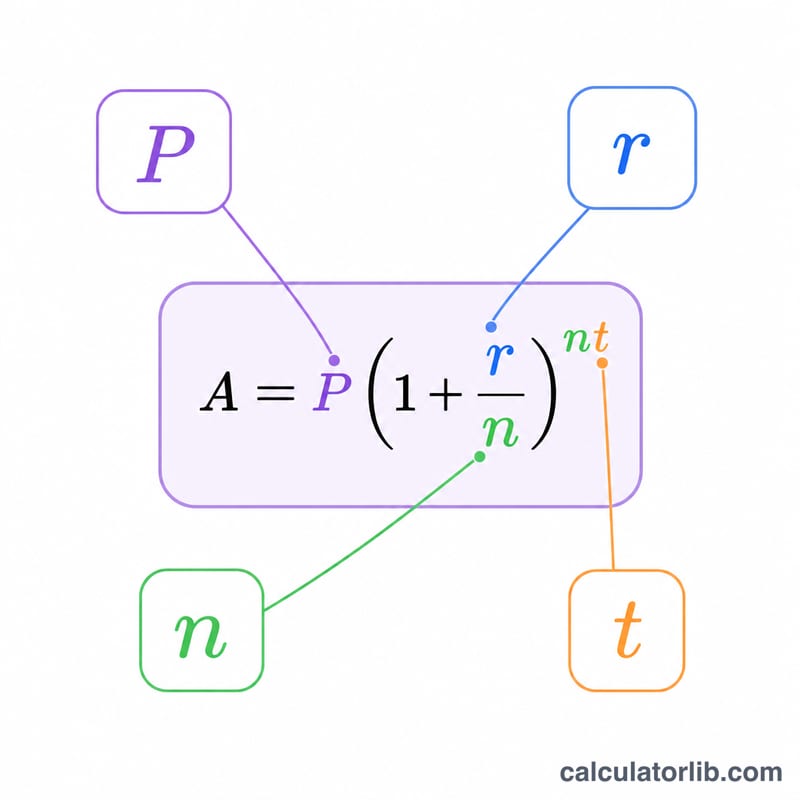
لنفترض أن \(r = R/100\) هو المعدل العشري، و\(t\) عدد السنوات، و\(P\) المبلغ الأصلي، و\(n\) عدد فترات الاحتساب في السنة. في حالة الاحتساب الدوري تكون $$A = P\left(1 + \frac{r}{n}\right)^{n t}$$ والفائدة تساوي \(I = A - P\). وفي الاحتساب المستمر تكون $$A = P\,e^{r t}.$$ أما المعدل السنوي الفعلي (APY) فهو \(\text{EAR} = \left(1 + \frac{r}{n}\right)^n - 1\) للاحتساب الدوري، أو \(e^r - 1\) للاحتساب المستمر. وفي وضع الفائدة البسيطة تكون \(I = P\cdot r\cdot t\) و\(A = P(1 + r\cdot t)\)، وبالتالي يساوي المعدل السنوي الفعلي المعدل الاسمي.
مثال تطبيقي
بفرض أن \(P = 5000\)، وR = 5% (أي \(r = 0.05\))، و\(t = 10\) سنوات، باحتساب شهري (\(n = 12\)): تكون $$A = 5000 \times \left(1 + \frac{0.05}{12}\right)^{12\times 10} = 5000 \times 1.647009 \approx 8235.05.$$ إجمالي الفائدة \(= 8235.05 - 5000 = 3235.05\). والمعدل السنوي الفعلي \(= \left(1 + \frac{0.05}{12}\right)^{12} - 1 \approx 5.1162\%\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
كيف يؤثر تكرار الاحتساب في العوائد؟ كلما زاد تكرار الاحتساب ارتفعت الفائدة قليلًا. فالاحتساب الشهري يتفوق على السنوي، واليومي يتفوق على الشهري، أما الاحتساب المستمر فهو الحد الأقصى النظري لأي معدل اسمي معيّن.
ما المقصود بالمعدل السنوي الفعلي (APY)؟ هو العائد السنوي الحقيقي بعد إدخال أثر الاحتساب المركب. وهو دائمًا أكبر من أو يساوي المعدل الاسمي، ويقترب من \(e^r - 1\) كلما زاد التكرار.
متى أستخدم الفائدة البسيطة؟ استخدم الفائدة البسيطة عندما لا تُضاف الفائدة إلى الرصيد — أي تُحتسب الفائدة على المبلغ الأصلي فقط في كل فترة.