حاسبة أقساط القرض وجدول الإطفاء

حاسبة أقساط القرض وجدول الإطفاء

#9 · مالية AI Skill PRO

أدخل الحساب

صيغة رياضية

Payment=P·i(1+i)n(1+i)n−1where{P=Loan Amounti=Annual Rate (%)100×Payments/Yearn=Term (years)×Payments/Year\begin{gathered} \text{Payment} = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} P &= \text{Loan Amount} \\ i &= \dfrac{\text{Annual Rate (\%)}}{100 \times \text{Payments/Year}} \\ n &= \text{Term (years)} \times \text{Payments/Year} \end{aligned} \right. \end{gathered}
عرض خطوات الحساب (1)
  1. Amortization Schedule (per period k)

    Ik=Bk−1·i,Pk=Payment−Ik,Bk=Bk−1−Pkwhere{B0=Loan Amounti=Annual Rate (%)100×Payments/YearTotal Interest=∑kIk\begin{gathered} I_k = B_{k-1} \cdot i, \qquad P_k = \text{Payment} - I_k, \qquad B_k = B_{k-1} - P_k \\[1.5em] \text{where}\quad \left\{ \begin{aligned} B_0 &= \text{Loan Amount} \\ i &= \dfrac{\text{Annual Rate (\%)}}{100 \times \text{Payments/Year}} \\ \text{Total Interest} &= \textstyle\sum_k I_k \end{aligned} \right. \end{gathered}

    Interest = balance x i; Principal = Payment - Interest; the final period pays off the exact remaining balance

إحصاءات الاستخدام

اعلان

نتائج

القسط (لكل فترة)
١٬٢٦٤٫١٤
مستحق في كل فترة سداد
عدد الدفعات ٣٦٠
إجمالي المدفوعات ٤٥٥٬٠٨٨٫٩٨
إجمالي الفائدة ٢٥٥٬٠٨٨٫٩٨
# الدفعة الفائدة أصل المبلغ الرصيد المتبقي
1 ١٬٢٦٤٫١٤ ١٬٠٨٣٫٣٣ ١٨٠٫٨٠ ١٩٩٬٨١٩٫٢٠
2 ١٬٢٦٤٫١٤ ١٬٠٨٢٫٣٥ ١٨١٫٧٨ ١٩٩٬٦٣٧٫٤٢
3 ١٬٢٦٤٫١٤ ١٬٠٨١٫٣٧ ١٨٢٫٧٧ ١٩٩٬٤٥٤٫٦٥
4 ١٬٢٦٤٫١٤ ١٬٠٨٠٫٣٨ ١٨٣٫٧٦ ١٩٩٬٢٧٠٫٨٩
5 ١٬٢٦٤٫١٤ ١٬٠٧٩٫٣٨ ١٨٤٫٧٥ ١٩٩٬٠٨٦٫١٤
6 ١٬٢٦٤٫١٤ ١٬٠٧٨٫٣٨ ١٨٥٫٧٥ ١٩٨٬٩٠٠٫٣٩
7 ١٬٢٦٤٫١٤ ١٬٠٧٧٫٣٨ ١٨٦٫٧٦ ١٩٨٬٧١٣٫٦٣
8 ١٬٢٦٤٫١٤ ١٬٠٧٦٫٣٧ ١٨٧٫٧٧ ١٩٨٬٥٢٥٫٨٦
9 ١٬٢٦٤٫١٤ ١٬٠٧٥٫٣٥ ١٨٨٫٧٩ ١٩٨٬٣٣٧٫٠٧
10 ١٬٢٦٤٫١٤ ١٬٠٧٤٫٣٣ ١٨٩٫٨١ ١٩٨٬١٤٧٫٢٦
11 ١٬٢٦٤٫١٤ ١٬٠٧٣٫٣٠ ١٩٠٫٨٤ ١٩٧٬٩٥٦٫٤٢
12 ١٬٢٦٤٫١٤ ١٬٠٧٢٫٢٦ ١٩١٫٨٧ ١٩٧٬٧٦٤٫٥٥
13 ١٬٢٦٤٫١٤ ١٬٠٧١٫٢٢ ١٩٢٫٩١ ١٩٧٬٥٧١٫٦٤
14 ١٬٢٦٤٫١٤ ١٬٠٧٠٫١٨ ١٩٣٫٩٦ ١٩٧٬٣٧٧٫٦٨
15 ١٬٢٦٤٫١٤ ١٬٠٦٩٫١٣ ١٩٥٫٠١ ١٩٧٬١٨٢٫٦٧
16 ١٬٢٦٤٫١٤ ١٬٠٦٨٫٠٧ ١٩٦٫٠٦ ١٩٦٬٩٨٦٫٦١
17 ١٬٢٦٤٫١٤ ١٬٠٦٧٫٠١ ١٩٧٫١٣ ١٩٦٬٧٨٩٫٤٩
18 ١٬٢٦٤٫١٤ ١٬٠٦٥٫٩٤ ١٩٨٫١٩ ١٩٦٬٥٩١٫٢٩
19 ١٬٢٦٤٫١٤ ١٬٠٦٤٫٨٧ ١٩٩٫٢٧ ١٩٦٬٣٩٢٫٠٣
20 ١٬٢٦٤٫١٤ ١٬٠٦٣٫٧٩ ٢٠٠٫٣٥ ١٩٦٬١٩١٫٦٨
21 ١٬٢٦٤٫١٤ ١٬٠٦٢٫٧٠ ٢٠١٫٤٣ ١٩٥٬٩٩٠٫٢٥
22 ١٬٢٦٤٫١٤ ١٬٠٦١٫٦١ ٢٠٢٫٥٢ ١٩٥٬٧٨٧٫٧٣
23 ١٬٢٦٤٫١٤ ١٬٠٦٠٫٥٢ ٢٠٣٫٦٢ ١٩٥٬٥٨٤٫١١
24 ١٬٢٦٤٫١٤ ١٬٠٥٩٫٤١ ٢٠٤٫٧٢ ١٩٥٬٣٧٩٫٣٩
25 ١٬٢٦٤٫١٤ ١٬٠٥٨٫٣١ ٢٠٥٫٨٣ ١٩٥٬١٧٣٫٥٥
26 ١٬٢٦٤٫١٤ ١٬٠٥٧٫١٩ ٢٠٦٫٩٥ ١٩٤٬٩٦٦٫٦١
27 ١٬٢٦٤٫١٤ ١٬٠٥٦٫٠٧ ٢٠٨٫٠٧ ١٩٤٬٧٥٨٫٥٤
28 ١٬٢٦٤٫١٤ ١٬٠٥٤٫٩٤ ٢٠٩٫١٩ ١٩٤٬٥٤٩٫٣٥
29 ١٬٢٦٤٫١٤ ١٬٠٥٣٫٨١ ٢١٠٫٣٣ ١٩٤٬٣٣٩٫٠٢
30 ١٬٢٦٤٫١٤ ١٬٠٥٢٫٦٧ ٢١١٫٤٧ ١٩٤٬١٢٧٫٥٥
31 ١٬٢٦٤٫١٤ ١٬٠٥١٫٥٢ ٢١٢٫٦١ ١٩٣٬٩١٤٫٩٤
32 ١٬٢٦٤٫١٤ ١٬٠٥٠٫٣٧ ٢١٣٫٧٦ ١٩٣٬٧٠١٫١٨
33 ١٬٢٦٤٫١٤ ١٬٠٤٩٫٢١ ٢١٤٫٩٢ ١٩٣٬٤٨٦٫٢٦
34 ١٬٢٦٤٫١٤ ١٬٠٤٨٫٠٥ ٢١٦٫٠٩ ١٩٣٬٢٧٠٫١٧
35 ١٬٢٦٤٫١٤ ١٬٠٤٦٫٨٨ ٢١٧٫٢٦ ١٩٣٬٠٥٢٫٩٢
36 ١٬٢٦٤٫١٤ ١٬٠٤٥٫٧٠ ٢١٨٫٤٣ ١٩٢٬٨٣٤٫٤٨
37 ١٬٢٦٤٫١٤ ١٬٠٤٤٫٥٢ ٢١٩٫٦٢ ١٩٢٬٦١٤٫٨٧
38 ١٬٢٦٤٫١٤ ١٬٠٤٣٫٣٣ ٢٢٠٫٨١ ١٩٢٬٣٩٤٫٠٦
39 ١٬٢٦٤٫١٤ ١٬٠٤٢٫١٣ ٢٢٢٫٠٠ ١٩٢٬١٧٢٫٠٦
40 ١٬٢٦٤٫١٤ ١٬٠٤٠٫٩٣ ٢٢٣٫٢٠ ١٩١٬٩٤٨٫٨٦
41 ١٬٢٦٤٫١٤ ١٬٠٣٩٫٧٢ ٢٢٤٫٤١ ١٩١٬٧٢٤٫٤٤
42 ١٬٢٦٤٫١٤ ١٬٠٣٨٫٥١ ٢٢٥٫٦٣ ١٩١٬٤٩٨٫٨٢
43 ١٬٢٦٤٫١٤ ١٬٠٣٧٫٢٩ ٢٢٦٫٨٥ ١٩١٬٢٧١٫٩٦
44 ١٬٢٦٤٫١٤ ١٬٠٣٦٫٠٦ ٢٢٨٫٠٨ ١٩١٬٠٤٣٫٨٨
45 ١٬٢٦٤٫١٤ ١٬٠٣٤٫٨٢ ٢٢٩٫٣٢ ١٩٠٬٨١٤٫٥٧
46 ١٬٢٦٤٫١٤ ١٬٠٣٣٫٥٨ ٢٣٠٫٥٦ ١٩٠٬٥٨٤٫٠١
47 ١٬٢٦٤٫١٤ ١٬٠٣٢٫٣٣ ٢٣١٫٨١ ١٩٠٬٣٥٢٫٢١
48 ١٬٢٦٤٫١٤ ١٬٠٣١٫٠٧ ٢٣٣٫٠٦ ١٩٠٬١١٩٫١٤
49 ١٬٢٦٤٫١٤ ١٬٠٢٩٫٨١ ٢٣٤٫٣٢ ١٨٩٬٨٨٤٫٨٢
50 ١٬٢٦٤٫١٤ ١٬٠٢٨٫٥٤ ٢٣٥٫٥٩ ١٨٩٬٦٤٩٫٢٣
51 ١٬٢٦٤٫١٤ ١٬٠٢٧٫٢٧ ٢٣٦٫٨٧ ١٨٩٬٤١٢٫٣٦
52 ١٬٢٦٤٫١٤ ١٬٠٢٥٫٩٨ ٢٣٨٫١٥ ١٨٩٬١٧٤٫٢١
53 ١٬٢٦٤٫١٤ ١٬٠٢٤٫٦٩ ٢٣٩٫٤٤ ١٨٨٬٩٣٤٫٧٦
54 ١٬٢٦٤٫١٤ ١٬٠٢٣٫٤٠ ٢٤٠٫٧٤ ١٨٨٬٦٩٤٫٠٢
55 ١٬٢٦٤٫١٤ ١٬٠٢٢٫٠٩ ٢٤٢٫٠٤ ١٨٨٬٤٥١٫٩٨
56 ١٬٢٦٤٫١٤ ١٬٠٢٠٫٧٨ ٢٤٣٫٣٥ ١٨٨٬٢٠٨٫٦٣
57 ١٬٢٦٤٫١٤ ١٬٠١٩٫٤٦ ٢٤٤٫٦٧ ١٨٧٬٩٦٣٫٩٥
58 ١٬٢٦٤٫١٤ ١٬٠١٨٫١٤ ٢٤٦٫٠٠ ١٨٧٬٧١٧٫٩٦
59 ١٬٢٦٤٫١٤ ١٬٠١٦٫٨١ ٢٤٧٫٣٣ ١٨٧٬٤٧٠٫٦٣
60 ١٬٢٦٤٫١٤ ١٬٠١٥٫٤٧ ٢٤٨٫٦٧ ١٨٧٬٢٢١٫٩٥
61 ١٬٢٦٤٫١٤ ١٬٠١٤٫١٢ ٢٥٠٫٠٢ ١٨٦٬٩٧١٫٩٤
62 ١٬٢٦٤٫١٤ ١٬٠١٢٫٧٦ ٢٥١٫٣٧ ١٨٦٬٧٢٠٫٥٧
63 ١٬٢٦٤٫١٤ ١٬٠١١٫٤٠ ٢٥٢٫٧٣ ١٨٦٬٤٦٧٫٨٣
64 ١٬٢٦٤٫١٤ ١٬٠١٠٫٠٣ ٢٥٤٫١٠ ١٨٦٬٢١٣٫٧٣
65 ١٬٢٦٤٫١٤ ١٬٠٠٨٫٦٦ ٢٥٥٫٤٨ ١٨٥٬٩٥٨٫٢٥
66 ١٬٢٦٤٫١٤ ١٬٠٠٧٫٢٧ ٢٥٦٫٨٦ ١٨٥٬٧٠١٫٣٩
67 ١٬٢٦٤٫١٤ ١٬٠٠٥٫٨٨ ٢٥٨٫٢٥ ١٨٥٬٤٤٣٫١٤
68 ١٬٢٦٤٫١٤ ١٬٠٠٤٫٤٨ ٢٥٩٫٦٥ ١٨٥٬١٨٣٫٤٩
69 ١٬٢٦٤٫١٤ ١٬٠٠٣٫٠٨ ٢٦١٫٠٦ ١٨٤٬٩٢٢٫٤٣
70 ١٬٢٦٤٫١٤ ١٬٠٠١٫٦٦ ٢٦٢٫٤٧ ١٨٤٬٦٥٩٫٩٥
71 ١٬٢٦٤٫١٤ ١٬٠٠٠٫٢٤ ٢٦٣٫٨٩ ١٨٤٬٣٩٦٫٠٦
72 ١٬٢٦٤٫١٤ ٩٩٨٫٨١ ٢٦٥٫٣٢ ١٨٤٬١٣٠٫٧٣
73 ١٬٢٦٤٫١٤ ٩٩٧٫٣٧ ٢٦٦٫٧٦ ١٨٣٬٨٦٣٫٩٧
74 ١٬٢٦٤٫١٤ ٩٩٥٫٩٣ ٢٦٨٫٢١ ١٨٣٬٥٩٥٫٧٧
75 ١٬٢٦٤٫١٤ ٩٩٤٫٤٨ ٢٦٩٫٦٦ ١٨٣٬٣٢٦٫١١
76 ١٬٢٦٤٫١٤ ٩٩٣٫٠٢ ٢٧١٫١٢ ١٨٣٬٠٥٤٫٩٩
77 ١٬٢٦٤٫١٤ ٩٩١٫٥٥ ٢٧٢٫٥٩ ١٨٢٬٧٨٢٫٤٠
78 ١٬٢٦٤٫١٤ ٩٩٠٫٠٧ ٢٧٤٫٠٦ ١٨٢٬٥٠٨٫٣٤
79 ١٬٢٦٤٫١٤ ٩٨٨٫٥٩ ٢٧٥٫٥٥ ١٨٢٬٢٣٢٫٧٩
80 ١٬٢٦٤٫١٤ ٩٨٧٫٠٩ ٢٧٧٫٠٤ ١٨١٬٩٥٥٫٧٤
81 ١٬٢٦٤٫١٤ ٩٨٥٫٥٩ ٢٧٨٫٥٤ ١٨١٬٦٧٧٫٢٠
82 ١٬٢٦٤٫١٤ ٩٨٤٫٠٨ ٢٨٠٫٠٥ ١٨١٬٣٩٧٫١٥
83 ١٬٢٦٤٫١٤ ٩٨٢٫٥٧ ٢٨١٫٥٧ ١٨١٬١١٥٫٥٨
84 ١٬٢٦٤٫١٤ ٩٨١٫٠٤ ٢٨٣٫٠٩ ١٨٠٬٨٣٢٫٤٩
85 ١٬٢٦٤٫١٤ ٩٧٩٫٥١ ٢٨٤٫٦٣ ١٨٠٬٥٤٧٫٨٦
86 ١٬٢٦٤٫١٤ ٩٧٧٫٩٧ ٢٨٦٫١٧ ١٨٠٬٢٦١٫٦٩
87 ١٬٢٦٤٫١٤ ٩٧٦٫٤٢ ٢٨٧٫٧٢ ١٧٩٬٩٧٣٫٩٨
88 ١٬٢٦٤٫١٤ ٩٧٤٫٨٦ ٢٨٩٫٢٨ ١٧٩٬٦٨٤٫٧٠
89 ١٬٢٦٤٫١٤ ٩٧٣٫٢٩ ٢٩٠٫٨٤ ١٧٩٬٣٩٣٫٨٥
90 ١٬٢٦٤٫١٤ ٩٧١٫٧٢ ٢٩٢٫٤٢ ١٧٩٬١٠١٫٤٤
91 ١٬٢٦٤٫١٤ ٩٧٠٫١٣ ٢٩٤٫٠٠ ١٧٨٬٨٠٧٫٤٣
92 ١٬٢٦٤٫١٤ ٩٦٨٫٥٤ ٢٩٥٫٦٠ ١٧٨٬٥١١٫٨٤
93 ١٬٢٦٤٫١٤ ٩٦٦٫٩٤ ٢٩٧٫٢٠ ١٧٨٬٢١٤٫٦٤
94 ١٬٢٦٤٫١٤ ٩٦٥٫٣٣ ٢٩٨٫٨١ ١٧٧٬٩١٥٫٨٣
95 ١٬٢٦٤٫١٤ ٩٦٣٫٧١ ٣٠٠٫٤٣ ١٧٧٬٦١٥٫٤١
96 ١٬٢٦٤٫١٤ ٩٦٢٫٠٨ ٣٠٢٫٠٥ ١٧٧٬٣١٣٫٣٥
97 ١٬٢٦٤٫١٤ ٩٦٠٫٤٥ ٣٠٣٫٦٩ ١٧٧٬٠٠٩٫٦٧
98 ١٬٢٦٤٫١٤ ٩٥٨٫٨٠ ٣٠٥٫٣٣ ١٧٦٬٧٠٤٫٣٣
99 ١٬٢٦٤٫١٤ ٩٥٧٫١٥ ٣٠٦٫٩٩ ١٧٦٬٣٩٧٫٣٤
100 ١٬٢٦٤٫١٤ ٩٥٥٫٤٩ ٣٠٨٫٦٥ ١٧٦٬٠٨٨٫٦٩
101 ١٬٢٦٤٫١٤ ٩٥٣٫٨١ ٣١٠٫٣٢ ١٧٥٬٧٧٨٫٣٧
102 ١٬٢٦٤٫١٤ ٩٥٢٫١٣ ٣١٢٫٠٠ ١٧٥٬٤٦٦٫٣٧
103 ١٬٢٦٤٫١٤ ٩٥٠٫٤٤ ٣١٣٫٦٩ ١٧٥٬١٥٢٫٦٨
104 ١٬٢٦٤٫١٤ ٩٤٨٫٧٤ ٣١٥٫٣٩ ١٧٤٬٨٣٧٫٢٨
105 ١٬٢٦٤٫١٤ ٩٤٧٫٠٤ ٣١٧٫١٠ ١٧٤٬٥٢٠٫١٨
106 ١٬٢٦٤٫١٤ ٩٤٥٫٣٢ ٣١٨٫٨٢ ١٧٤٬٢٠١٫٣٦
107 ١٬٢٦٤٫١٤ ٩٤٣٫٥٩ ٣٢٠٫٥٥ ١٧٣٬٨٨٠٫٨٢
108 ١٬٢٦٤٫١٤ ٩٤١٫٨٥ ٣٢٢٫٢٨ ١٧٣٬٥٥٨٫٥٤
109 ١٬٢٦٤٫١٤ ٩٤٠٫١١ ٣٢٤٫٠٣ ١٧٣٬٢٣٤٫٥١
110 ١٬٢٦٤٫١٤ ٩٣٨٫٣٥ ٣٢٥٫٧٨ ١٧٢٬٩٠٨٫٧٣
111 ١٬٢٦٤٫١٤ ٩٣٦٫٥٩ ٣٢٧٫٥٥ ١٧٢٬٥٨١٫١٨
112 ١٬٢٦٤٫١٤ ٩٣٤٫٨١ ٣٢٩٫٣٢ ١٧٢٬٢٥١٫٨٦
113 ١٬٢٦٤٫١٤ ٩٣٣٫٠٣ ٣٣١٫١١ ١٧١٬٩٢٠٫٧٥
114 ١٬٢٦٤٫١٤ ٩٣١٫٢٤ ٣٣٢٫٩٠ ١٧١٬٥٨٧٫٨٦
115 ١٬٢٦٤٫١٤ ٩٢٩٫٤٣ ٣٣٤٫٧٠ ١٧١٬٢٥٣٫١٥
116 ١٬٢٦٤٫١٤ ٩٢٧٫٦٢ ٣٣٦٫٥١ ١٧٠٬٩١٦٫٦٤
117 ١٬٢٦٤٫١٤ ٩٢٥٫٨٠ ٣٣٨٫٣٤ ١٧٠٬٥٧٨٫٣٠
118 ١٬٢٦٤٫١٤ ٩٢٣٫٩٧ ٣٤٠٫١٧ ١٧٠٬٢٣٨٫١٣
119 ١٬٢٦٤٫١٤ ٩٢٢٫١٢ ٣٤٢٫٠١ ١٦٩٬٨٩٦٫١٢
120 ١٬٢٦٤٫١٤ ٩٢٠٫٢٧ ٣٤٣٫٨٧ ١٦٩٬٥٥٢٫٢٥
121 ١٬٢٦٤٫١٤ ٩١٨٫٤١ ٣٤٥٫٧٣ ١٦٩٬٢٠٦٫٥٢
122 ١٬٢٦٤٫١٤ ٩١٦٫٥٤ ٣٤٧٫٦٠ ١٦٨٬٨٥٨٫٩٢
123 ١٬٢٦٤٫١٤ ٩١٤٫٦٥ ٣٤٩٫٤٨ ١٦٨٬٥٠٩٫٤٤
124 ١٬٢٦٤٫١٤ ٩١٢٫٧٦ ٣٥١٫٣٨ ١٦٨٬١٥٨٫٠٦
125 ١٬٢٦٤٫١٤ ٩١٠٫٨٦ ٣٥٣٫٢٨ ١٦٧٬٨٠٤٫٧٨
126 ١٬٢٦٤٫١٤ ٩٠٨٫٩٤ ٣٥٥٫١٩ ١٦٧٬٤٤٩٫٥٩
127 ١٬٢٦٤٫١٤ ٩٠٧٫٠٢ ٣٥٧٫١٢ ١٦٧٬٠٩٢٫٤٧
128 ١٬٢٦٤٫١٤ ٩٠٥٫٠٨ ٣٥٩٫٠٥ ١٦٦٬٧٣٣٫٤٢
129 ١٬٢٦٤٫١٤ ٩٠٣٫١٤ ٣٦١٫٠٠ ١٦٦٬٣٧٢٫٤٢
130 ١٬٢٦٤٫١٤ ٩٠١٫١٨ ٣٦٢٫٩٥ ١٦٦٬٠٠٩٫٤٧
131 ١٬٢٦٤٫١٤ ٨٩٩٫٢٢ ٣٦٤٫٩٢ ١٦٥٬٦٤٤٫٥٥
132 ١٬٢٦٤٫١٤ ٨٩٧٫٢٤ ٣٦٦٫٨٩ ١٦٥٬٢٧٧٫٦٦
133 ١٬٢٦٤٫١٤ ٨٩٥٫٢٥ ٣٦٨٫٨٨ ١٦٤٬٩٠٨٫٧٨
134 ١٬٢٦٤٫١٤ ٨٩٣٫٢٦ ٣٧٠٫٨٨ ١٦٤٬٥٣٧٫٩٠
135 ١٬٢٦٤٫١٤ ٨٩١٫٢٥ ٣٧٢٫٨٩ ١٦٤٬١٦٥٫٠١
136 ١٬٢٦٤٫١٤ ٨٨٩٫٢٣ ٣٧٤٫٩١ ١٦٣٬٧٩٠٫١٠
137 ١٬٢٦٤٫١٤ ٨٨٧٫٢٠ ٣٧٦٫٩٤ ١٦٣٬٤١٣٫١٦
138 ١٬٢٦٤٫١٤ ٨٨٥٫١٥ ٣٧٨٫٩٨ ١٦٣٬٠٣٤٫١٨
139 ١٬٢٦٤٫١٤ ٨٨٣٫١٠ ٣٨١٫٠٣ ١٦٢٬٦٥٣٫١٤
140 ١٬٢٦٤٫١٤ ٨٨١٫٠٤ ٣٨٣٫١٠ ١٦٢٬٢٧٠٫٠٥
141 ١٬٢٦٤٫١٤ ٨٧٨٫٩٦ ٣٨٥٫١٧ ١٦١٬٨٨٤٫٨٧
142 ١٬٢٦٤٫١٤ ٨٧٦٫٨٨ ٣٨٧٫٢٦ ١٦١٬٤٩٧٫٦١
143 ١٬٢٦٤٫١٤ ٨٧٤٫٧٨ ٣٨٩٫٣٦ ١٦١٬١٠٨٫٢٦
144 ١٬٢٦٤٫١٤ ٨٧٢٫٦٧ ٣٩١٫٤٧ ١٦٠٬٧١٦٫٧٩
145 ١٬٢٦٤٫١٤ ٨٧٠٫٥٥ ٣٩٣٫٥٩ ١٦٠٬٣٢٣٫٢٠
146 ١٬٢٦٤٫١٤ ٨٦٨٫٤٢ ٣٩٥٫٧٢ ١٥٩٬٩٢٧٫٤٨
147 ١٬٢٦٤٫١٤ ٨٦٦٫٢٧ ٣٩٧٫٨٦ ١٥٩٬٥٢٩٫٦٢
148 ١٬٢٦٤٫١٤ ٨٦٤٫١٢ ٤٠٠٫٠٢ ١٥٩٬١٢٩٫٦٠
149 ١٬٢٦٤٫١٤ ٨٦١٫٩٥ ٤٠٢٫١٨ ١٥٨٬٧٢٧٫٤٢
150 ١٬٢٦٤٫١٤ ٨٥٩٫٧٧ ٤٠٤٫٣٦ ١٥٨٬٣٢٣٫٠٦
151 ١٬٢٦٤٫١٤ ٨٥٧٫٥٨ ٤٠٦٫٥٥ ١٥٧٬٩١٦٫٥١
152 ١٬٢٦٤٫١٤ ٨٥٥٫٣٨ ٤٠٨٫٧٥ ١٥٧٬٥٠٧٫٧٥
153 ١٬٢٦٤٫١٤ ٨٥٣٫١٧ ٤١٠٫٩٧ ١٥٧٬٠٩٦٫٧٨
154 ١٬٢٦٤٫١٤ ٨٥٠٫٩٤ ٤١٣٫٢٠ ١٥٦٬٦٨٣٫٥٩
155 ١٬٢٦٤٫١٤ ٨٤٨٫٧٠ ٤١٥٫٤٣ ١٥٦٬٢٦٨٫١٥
156 ١٬٢٦٤٫١٤ ٨٤٦٫٤٥ ٤١٧٫٦٨ ١٥٥٬٨٥٠٫٤٧
157 ١٬٢٦٤٫١٤ ٨٤٤٫١٩ ٤١٩٫٩٥ ١٥٥٬٤٣٠٫٥٢
158 ١٬٢٦٤٫١٤ ٨٤١٫٩٢ ٤٢٢٫٢٢ ١٥٥٬٠٠٨٫٣٠
159 ١٬٢٦٤٫١٤ ٨٣٩٫٦٣ ٤٢٤٫٥١ ١٥٤٬٥٨٣٫٧٩
160 ١٬٢٦٤٫١٤ ٨٣٧٫٣٣ ٤٢٦٫٨١ ١٥٤٬١٥٦٫٩٩
161 ١٬٢٦٤٫١٤ ٨٣٥٫٠٢ ٤٢٩٫١٢ ١٥٣٬٧٢٧٫٨٧
162 ١٬٢٦٤٫١٤ ٨٣٢٫٦٩ ٤٣١٫٤٤ ١٥٣٬٢٩٦٫٤٣
163 ١٬٢٦٤٫١٤ ٨٣٠٫٣٦ ٤٣٣٫٧٨ ١٥٢٬٨٦٢٫٦٤
164 ١٬٢٦٤٫١٤ ٨٢٨٫٠١ ٤٣٦٫١٣ ١٥٢٬٤٢٦٫٥١
165 ١٬٢٦٤٫١٤ ٨٢٥٫٦٤ ٤٣٨٫٤٩ ١٥١٬٩٨٨٫٠٢
166 ١٬٢٦٤٫١٤ ٨٢٣٫٢٧ ٤٤٠٫٨٧ ١٥١٬٥٤٧٫١٥
167 ١٬٢٦٤٫١٤ ٨٢٠٫٨٨ ٤٤٣٫٢٦ ١٥١٬١٠٣٫٩٠
168 ١٬٢٦٤٫١٤ ٨١٨٫٤٨ ٤٤٥٫٦٦ ١٥٠٬٦٥٨٫٢٤
169 ١٬٢٦٤٫١٤ ٨١٦٫٠٧ ٤٤٨٫٠٧ ١٥٠٬٢١٠٫١٧
170 ١٬٢٦٤٫١٤ ٨١٣٫٦٤ ٤٥٠٫٥٠ ١٤٩٬٧٥٩٫٦٧
171 ١٬٢٦٤٫١٤ ٨١١٫٢٠ ٤٥٢٫٩٤ ١٤٩٬٣٠٦٫٧٤
172 ١٬٢٦٤٫١٤ ٨٠٨٫٧٤ ٤٥٥٫٣٩ ١٤٨٬٨٥١٫٣٥
173 ١٬٢٦٤٫١٤ ٨٠٦٫٢٨ ٤٥٧٫٨٦ ١٤٨٬٣٩٣٫٤٩
174 ١٬٢٦٤٫١٤ ٨٠٣٫٨٠ ٤٦٠٫٣٤ ١٤٧٬٩٣٣٫١٥
175 ١٬٢٦٤٫١٤ ٨٠١٫٣٠ ٤٦٢٫٨٣ ١٤٧٬٤٧٠٫٣٢
176 ١٬٢٦٤٫١٤ ٧٩٨٫٨٠ ٤٦٥٫٣٤ ١٤٧٬٠٠٤٫٩٨
177 ١٬٢٦٤٫١٤ ٧٩٦٫٢٨ ٤٦٧٫٨٦ ١٤٦٬٥٣٧٫١٢
178 ١٬٢٦٤٫١٤ ٧٩٣٫٧٤ ٤٧٠٫٣٩ ١٤٦٬٠٦٦٫٧٣
179 ١٬٢٦٤٫١٤ ٧٩١٫١٩ ٤٧٢٫٩٤ ١٤٥٬٥٩٣٫٧٩
180 ١٬٢٦٤٫١٤ ٧٨٨٫٦٣ ٤٧٥٫٥٠ ١٤٥٬١١٨٫٢٨
181 ١٬٢٦٤٫١٤ ٧٨٦٫٠٦ ٤٧٨٫٠٨ ١٤٤٬٦٤٠٫٢٠
182 ١٬٢٦٤٫١٤ ٧٨٣٫٤٧ ٤٨٠٫٦٧ ١٤٤٬١٥٩٫٥٤
183 ١٬٢٦٤٫١٤ ٧٨٠٫٨٦ ٤٨٣٫٢٧ ١٤٣٬٦٧٦٫٢٦
184 ١٬٢٦٤٫١٤ ٧٧٨٫٢٥ ٤٨٥٫٨٩ ١٤٣٬١٩٠٫٣٧
185 ١٬٢٦٤٫١٤ ٧٧٥٫٦١ ٤٨٨٫٥٢ ١٤٢٬٧٠١٫٨٥
186 ١٬٢٦٤٫١٤ ٧٧٢٫٩٧ ٤٩١٫١٧ ١٤٢٬٢١٠٫٦٨
187 ١٬٢٦٤٫١٤ ٧٧٠٫٣١ ٤٩٣٫٨٣ ١٤١٬٧١٦٫٨٦
188 ١٬٢٦٤٫١٤ ٧٦٧٫٦٣ ٤٩٦٫٥٠ ١٤١٬٢٢٠٫٣٥
189 ١٬٢٦٤٫١٤ ٧٦٤٫٩٤ ٤٩٩٫١٩ ١٤٠٬٧٢١٫١٦
190 ١٬٢٦٤٫١٤ ٧٦٢٫٢٤ ٥٠١٫٩٠ ١٤٠٬٢١٩٫٢٦
191 ١٬٢٦٤٫١٤ ٧٥٩٫٥٢ ٥٠٤٫٦٢ ١٣٩٬٧١٤٫٦٥
192 ١٬٢٦٤٫١٤ ٧٥٦٫٧٩ ٥٠٧٫٣٥ ١٣٩٬٢٠٧٫٣٠
193 ١٬٢٦٤٫١٤ ٧٥٤٫٠٤ ٥١٠٫١٠ ١٣٨٬٦٩٧٫٢٠
194 ١٬٢٦٤٫١٤ ٧٥١٫٢٨ ٥١٢٫٨٦ ١٣٨٬١٨٤٫٣٥
195 ١٬٢٦٤٫١٤ ٧٤٨٫٥٠ ٥١٥٫٦٤ ١٣٧٬٦٦٨٫٧١
196 ١٬٢٦٤٫١٤ ٧٤٥٫٧١ ٥١٨٫٤٣ ١٣٧٬١٥٠٫٢٨
197 ١٬٢٦٤٫١٤ ٧٤٢٫٩٠ ٥٢١٫٢٤ ١٣٦٬٦٢٩٫٠٤
198 ١٬٢٦٤٫١٤ ٧٤٠٫٠٧ ٥٢٤٫٠٦ ١٣٦٬١٠٤٫٩٨
199 ١٬٢٦٤٫١٤ ٧٣٧٫٢٤ ٥٢٦٫٩٠ ١٣٥٬٥٧٨٫٠٨
200 ١٬٢٦٤٫١٤ ٧٣٤٫٣٨ ٥٢٩٫٧٥ ١٣٥٬٠٤٨٫٣٢
201 ١٬٢٦٤٫١٤ ٧٣١٫٥١ ٥٣٢٫٦٢ ١٣٤٬٥١٥٫٧٠
202 ١٬٢٦٤٫١٤ ٧٢٨٫٦٣ ٥٣٥٫٥١ ١٣٣٬٩٨٠٫١٩
203 ١٬٢٦٤٫١٤ ٧٢٥٫٧٣ ٥٣٨٫٤١ ١٣٣٬٤٤١٫٧٨
204 ١٬٢٦٤٫١٤ ٧٢٢٫٨١ ٥٤١٫٣٣ ١٣٢٬٩٠٠٫٤٥
205 ١٬٢٦٤٫١٤ ٧١٩٫٨٨ ٥٤٤٫٢٦ ١٣٢٬٣٥٦٫١٩
206 ١٬٢٦٤٫١٤ ٧١٦٫٩٣ ٥٤٧٫٢١ ١٣١٬٨٠٨٫٩٩
207 ١٬٢٦٤٫١٤ ٧١٣٫٩٧ ٥٥٠٫١٧ ١٣١٬٢٥٨٫٨١
208 ١٬٢٦٤٫١٤ ٧١٠٫٩٩ ٥٥٣٫١٥ ١٣٠٬٧٠٥٫٦٦
209 ١٬٢٦٤٫١٤ ٧٠٧٫٩٩ ٥٥٦٫١٥ ١٣٠٬١٤٩٫٥٢
210 ١٬٢٦٤٫١٤ ٧٠٤٫٩٨ ٥٥٩٫١٦ ١٢٩٬٥٩٠٫٣٦
211 ١٬٢٦٤٫١٤ ٧٠١٫٩٥ ٥٦٢٫١٩ ١٢٩٬٠٢٨٫١٧
212 ١٬٢٦٤٫١٤ ٦٩٨٫٩٠ ٥٦٥٫٢٣ ١٢٨٬٤٦٢٫٩٤
213 ١٬٢٦٤٫١٤ ٦٩٥٫٨٤ ٥٦٨٫٣٠ ١٢٧٬٨٩٤٫٦٤
214 ١٬٢٦٤٫١٤ ٦٩٢٫٧٦ ٥٧١٫٣٧ ١٢٧٬٣٢٣٫٢٧
215 ١٬٢٦٤٫١٤ ٦٨٩٫٦٧ ٥٧٤٫٤٧ ١٢٦٬٧٤٨٫٨٠
216 ١٬٢٦٤٫١٤ ٦٨٦٫٥٦ ٥٧٧٫٥٨ ١٢٦٬١٧١٫٢٢
217 ١٬٢٦٤٫١٤ ٦٨٣٫٤٣ ٥٨٠٫٧١ ١٢٥٬٥٩٠٫٥١
218 ١٬٢٦٤٫١٤ ٦٨٠٫٢٨ ٥٨٣٫٨٥ ١٢٥٬٠٠٦٫٦٦
219 ١٬٢٦٤٫١٤ ٦٧٧٫١٢ ٥٨٧٫٠٢ ١٢٤٬٤١٩٫٦٤
220 ١٬٢٦٤٫١٤ ٦٧٣٫٩٤ ٥٩٠٫٢٠ ١٢٣٬٨٢٩٫٤٤
221 ١٬٢٦٤٫١٤ ٦٧٠٫٧٤ ٥٩٣٫٣٩ ١٢٣٬٢٣٦٫٠٥
222 ١٬٢٦٤٫١٤ ٦٦٧٫٥٣ ٥٩٦٫٦١ ١٢٢٬٦٣٩٫٤٤
223 ١٬٢٦٤٫١٤ ٦٦٤٫٣٠ ٥٩٩٫٨٤ ١٢٢٬٠٣٩٫٦٠
224 ١٬٢٦٤٫١٤ ٦٦١٫٠٥ ٦٠٣٫٠٩ ١٢١٬٤٣٦٫٥٢
225 ١٬٢٦٤٫١٤ ٦٥٧٫٧٨ ٦٠٦٫٣٥ ١٢٠٬٨٣٠٫١٦
226 ١٬٢٦٤٫١٤ ٦٥٤٫٥٠ ٦٠٩٫٦٤ ١٢٠٬٢٢٠٫٥٢
227 ١٬٢٦٤٫١٤ ٦٥١٫١٩ ٦١٢٫٩٤ ١١٩٬٦٠٧٫٥٨
228 ١٬٢٦٤٫١٤ ٦٤٧٫٨٧ ٦١٦٫٢٦ ١١٨٬٩٩١٫٣٢
229 ١٬٢٦٤٫١٤ ٦٤٤٫٥٤ ٦١٩٫٦٠ ١١٨٬٣٧١٫٧٢
230 ١٬٢٦٤٫١٤ ٦٤١٫١٨ ٦٢٢٫٩٦ ١١٧٬٧٤٨٫٧٦
231 ١٬٢٦٤٫١٤ ٦٣٧٫٨١ ٦٢٦٫٣٣ ١١٧٬١٢٢٫٤٣
232 ١٬٢٦٤٫١٤ ٦٣٤٫٤١ ٦٢٩٫٧٢ ١١٦٬٤٩٢٫٧١
233 ١٬٢٦٤٫١٤ ٦٣١٫٠٠ ٦٣٣٫١٣ ١١٥٬٨٥٩٫٥٧
234 ١٬٢٦٤٫١٤ ٦٢٧٫٥٧ ٦٣٦٫٥٦ ١١٥٬٢٢٣٫٠١
235 ١٬٢٦٤٫١٤ ٦٢٤٫١٢ ٦٤٠٫٠١ ١١٤٬٥٨٣٫٠٠
236 ١٬٢٦٤٫١٤ ٦٢٠٫٦٦ ٦٤٣٫٤٨ ١١٣٬٩٣٩٫٥٢
237 ١٬٢٦٤٫١٤ ٦١٧٫١٧ ٦٤٦٫٩٦ ١١٣٬٢٩٢٫٥٦
238 ١٬٢٦٤٫١٤ ٦١٣٫٦٧ ٦٥٠٫٤٧ ١١٢٬٦٤٢٫٠٩
239 ١٬٢٦٤٫١٤ ٦١٠٫١٤ ٦٥٣٫٩٩ ١١١٬٩٨٨٫١٠
240 ١٬٢٦٤٫١٤ ٦٠٦٫٦٠ ٦٥٧٫٥٣ ١١١٬٣٣٠٫٥٧
241 ١٬٢٦٤٫١٤ ٦٠٣٫٠٤ ٦٦١٫١٠ ١١٠٬٦٦٩٫٤٧
242 ١٬٢٦٤٫١٤ ٥٩٩٫٤٦ ٦٦٤٫٦٨ ١١٠٬٠٠٤٫٧٩
243 ١٬٢٦٤٫١٤ ٥٩٥٫٨٦ ٦٦٨٫٢٨ ١٠٩٬٣٣٦٫٥٢
244 ١٬٢٦٤٫١٤ ٥٩٢٫٢٤ ٦٧١٫٩٠ ١٠٨٬٦٦٤٫٦٢
245 ١٬٢٦٤٫١٤ ٥٨٨٫٦٠ ٦٧٥٫٥٤ ١٠٧٬٩٨٩٫٠٨
246 ١٬٢٦٤٫١٤ ٥٨٤٫٩٤ ٦٧٩٫٢٠ ١٠٧٬٣٠٩٫٨٩
247 ١٬٢٦٤٫١٤ ٥٨١٫٢٦ ٦٨٢٫٨٧ ١٠٦٬٦٢٧٫٠١
248 ١٬٢٦٤٫١٤ ٥٧٧٫٥٦ ٦٨٦٫٥٧ ١٠٥٬٩٤٠٫٤٤
249 ١٬٢٦٤٫١٤ ٥٧٣٫٨٤ ٦٩٠٫٢٩ ١٠٥٬٢٥٠٫١٥
250 ١٬٢٦٤٫١٤ ٥٧٠٫١٠ ٦٩٤٫٠٣ ١٠٤٬٥٥٦٫١٢
251 ١٬٢٦٤٫١٤ ٥٦٦٫٣٥ ٦٩٧٫٧٩ ١٠٣٬٨٥٨٫٣٣
252 ١٬٢٦٤٫١٤ ٥٦٢٫٥٧ ٧٠١٫٥٧ ١٠٣٬١٥٦٫٧٦
253 ١٬٢٦٤٫١٤ ٥٥٨٫٧٧ ٧٠٥٫٣٧ ١٠٢٬٤٥١٫٣٩
254 ١٬٢٦٤٫١٤ ٥٥٤٫٩٥ ٧٠٩٫١٩ ١٠١٬٧٤٢٫٢٠
255 ١٬٢٦٤٫١٤ ٥٥١٫١٠ ٧١٣٫٠٣ ١٠١٬٠٢٩٫١٦
256 ١٬٢٦٤٫١٤ ٥٤٧٫٢٤ ٧١٦٫٨٩ ١٠٠٬٣١٢٫٢٧
257 ١٬٢٦٤٫١٤ ٥٤٣٫٣٦ ٧٢٠٫٧٨ ٩٩٬٥٩١٫٤٩
258 ١٬٢٦٤٫١٤ ٥٣٩٫٤٥ ٧٢٤٫٦٨ ٩٨٬٨٦٦٫٨١
259 ١٬٢٦٤٫١٤ ٥٣٥٫٥٣ ٧٢٨٫٦١ ٩٨٬١٣٨٫٢٠
260 ١٬٢٦٤٫١٤ ٥٣١٫٥٨ ٧٣٢٫٥٥ ٩٧٬٤٠٥٫٦٥
261 ١٬٢٦٤٫١٤ ٥٢٧٫٦١ ٧٣٦٫٥٢ ٩٦٬٦٦٩٫١٣
262 ١٬٢٦٤٫١٤ ٥٢٣٫٦٢ ٧٤٠٫٥١ ٩٥٬٩٢٨٫٦١
263 ١٬٢٦٤٫١٤ ٥١٩٫٦١ ٧٤٤٫٥٢ ٩٥٬١٨٤٫٠٩
264 ١٬٢٦٤٫١٤ ٥١٥٫٥٨ ٧٤٨٫٥٦ ٩٤٬٤٣٥٫٥٤
265 ١٬٢٦٤٫١٤ ٥١١٫٥٣ ٧٥٢٫٦١ ٩٣٬٦٨٢٫٩٣
266 ١٬٢٦٤٫١٤ ٥٠٧٫٤٥ ٧٥٦٫٦٩ ٩٢٬٩٢٦٫٢٤
267 ١٬٢٦٤٫١٤ ٥٠٣٫٣٥ ٧٦٠٫٧٩ ٩٢٬١٦٥٫٤٥
268 ١٬٢٦٤٫١٤ ٤٩٩٫٢٣ ٧٦٤٫٩١ ٩١٬٤٠٠٫٥٥
269 ١٬٢٦٤٫١٤ ٤٩٥٫٠٩ ٧٦٩٫٠٥ ٩٠٬٦٣١٫٥٠
270 ١٬٢٦٤٫١٤ ٤٩٠٫٩٢ ٧٧٣٫٢٢ ٨٩٬٨٥٨٫٢٨
271 ١٬٢٦٤٫١٤ ٤٨٦٫٧٣ ٧٧٧٫٤٠ ٨٩٬٠٨٠٫٨٨
272 ١٬٢٦٤٫١٤ ٤٨٢٫٥٢ ٧٨١٫٦١ ٨٨٬٢٩٩٫٢٦
273 ١٬٢٦٤٫١٤ ٤٧٨٫٢٩ ٧٨٥٫٨٥ ٨٧٬٥١٣٫٤١
274 ١٬٢٦٤٫١٤ ٤٧٤٫٠٣ ٧٩٠٫١١ ٨٦٬٧٢٣٫٣١
275 ١٬٢٦٤٫١٤ ٤٦٩٫٧٥ ٧٩٤٫٣٨ ٨٥٬٩٢٨٫٩٢
276 ١٬٢٦٤٫١٤ ٤٦٥٫٤٥ ٧٩٨٫٦٩ ٨٥٬١٣٠٫٢٤
277 ١٬٢٦٤٫١٤ ٤٦١٫١٢ ٨٠٣٫٠١ ٨٤٬٣٢٧٫٢٢
278 ١٬٢٦٤٫١٤ ٤٥٦٫٧٧ ٨٠٧٫٣٦ ٨٣٬٥١٩٫٨٦
279 ١٬٢٦٤٫١٤ ٤٥٢٫٤٠ ٨١١٫٧٤ ٨٢٬٧٠٨٫١٢
280 ١٬٢٦٤٫١٤ ٤٤٨٫٠٠ ٨١٦٫١٣ ٨١٬٨٩١٫٩٩
281 ١٬٢٦٤٫١٤ ٤٤٣٫٥٨ ٨٢٠٫٥٥ ٨١٬٠٧١٫٤٣
282 ١٬٢٦٤٫١٤ ٤٣٩٫١٤ ٨٢٥٫٠٠ ٨٠٬٢٤٦٫٤٤
283 ١٬٢٦٤٫١٤ ٤٣٤٫٦٧ ٨٢٩٫٤٧ ٧٩٬٤١٦٫٩٧
284 ١٬٢٦٤٫١٤ ٤٣٠٫١٨ ٨٣٣٫٩٦ ٧٨٬٥٨٣٫٠١
285 ١٬٢٦٤٫١٤ ٤٢٥٫٦٦ ٨٣٨٫٤٨ ٧٧٬٧٤٤٫٥٣
286 ١٬٢٦٤٫١٤ ٤٢١٫١٢ ٨٤٣٫٠٢ ٧٦٬٩٠١٫٥١
287 ١٬٢٦٤٫١٤ ٤١٦٫٥٥ ٨٤٧٫٥٩ ٧٦٬٠٥٣٫٩٢
288 ١٬٢٦٤٫١٤ ٤١١٫٩٦ ٨٥٢٫١٨ ٧٥٬٢٠١٫٧٥
289 ١٬٢٦٤٫١٤ ٤٠٧٫٣٤ ٨٥٦٫٧٩ ٧٤٬٣٤٤٫٩٥
290 ١٬٢٦٤٫١٤ ٤٠٢٫٧٠ ٨٦١٫٤٣ ٧٣٬٤٨٣٫٥٢
291 ١٬٢٦٤٫١٤ ٣٩٨٫٠٤ ٨٦٦٫١٠ ٧٢٬٦١٧٫٤٢
292 ١٬٢٦٤٫١٤ ٣٩٣٫٣٤ ٨٧٠٫٧٩ ٧١٬٧٤٦٫٦٣
293 ١٬٢٦٤٫١٤ ٣٨٨٫٦٣ ٨٧٥٫٥١ ٧٠٬٨٧١٫١٢
294 ١٬٢٦٤٫١٤ ٣٨٣٫٨٩ ٨٨٠٫٢٥ ٦٩٬٩٩٠٫٨٧
295 ١٬٢٦٤٫١٤ ٣٧٩٫١٢ ٨٨٥٫٠٢ ٦٩٬١٠٥٫٨٥
296 ١٬٢٦٤٫١٤ ٣٧٤٫٣٢ ٨٨٩٫٨١ ٦٨٬٢١٦٫٠٣
297 ١٬٢٦٤٫١٤ ٣٦٩٫٥٠ ٨٩٤٫٦٣ ٦٧٬٣٢١٫٤٠
298 ١٬٢٦٤٫١٤ ٣٦٤٫٦٦ ٨٩٩٫٤٨ ٦٦٬٤٢١٫٩٢
299 ١٬٢٦٤٫١٤ ٣٥٩٫٧٩ ٩٠٤٫٣٥ ٦٥٬٥١٧٫٥٧
300 ١٬٢٦٤٫١٤ ٣٥٤٫٨٩ ٩٠٩٫٢٥ ٦٤٬٦٠٨٫٣٢
301 ١٬٢٦٤٫١٤ ٣٤٩٫٩٦ ٩١٤٫١٧ ٦٣٬٦٩٤٫١٥
302 ١٬٢٦٤٫١٤ ٣٤٥٫٠١ ٩١٩٫١٣ ٦٢٬٧٧٥٫٠٢
303 ١٬٢٦٤٫١٤ ٣٤٠٫٠٣ ٩٢٤٫١٠ ٦١٬٨٥٠٫٩٢
304 ١٬٢٦٤٫١٤ ٣٣٥٫٠٣ ٩٢٩٫١١ ٦٠٬٩٢١٫٨١
305 ١٬٢٦٤٫١٤ ٣٢٩٫٩٩ ٩٣٤٫١٤ ٥٩٬٩٨٧٫٦٧
306 ١٬٢٦٤٫١٤ ٣٢٤٫٩٣ ٩٣٩٫٢٠ ٥٩٬٠٤٨٫٤٦
307 ١٬٢٦٤٫١٤ ٣١٩٫٨٥ ٩٤٤٫٢٩ ٥٨٬١٠٤٫١٧
308 ١٬٢٦٤٫١٤ ٣١٤٫٧٣ ٩٤٩٫٤١ ٥٧٬١٥٤٫٧٧
309 ١٬٢٦٤٫١٤ ٣٠٩٫٥٩ ٩٥٤٫٥٥ ٥٦٬٢٠٠٫٢٢
310 ١٬٢٦٤٫١٤ ٣٠٤٫٤٢ ٩٥٩٫٧٢ ٥٥٬٢٤٠٫٥٠
311 ١٬٢٦٤٫١٤ ٢٩٩٫٢٢ ٩٦٤٫٩٢ ٥٤٬٢٧٥٫٥٩
312 ١٬٢٦٤٫١٤ ٢٩٣٫٩٩ ٩٧٠٫١٤ ٥٣٬٣٠٥٫٤٤
313 ١٬٢٦٤٫١٤ ٢٨٨٫٧٤ ٩٧٥٫٤٠ ٥٢٬٣٣٠٫٠٤
314 ١٬٢٦٤٫١٤ ٢٨٣٫٤٥ ٩٨٠٫٦٨ ٥١٬٣٤٩٫٣٦
315 ١٬٢٦٤٫١٤ ٢٧٨٫١٤ ٩٨٥٫٩٩ ٥٠٬٣٦٣٫٣٧
316 ١٬٢٦٤٫١٤ ٢٧٢٫٨٠ ٩٩١٫٣٣ ٤٩٬٣٧٢٫٠٣
317 ١٬٢٦٤٫١٤ ٢٦٧٫٤٣ ٩٩٦٫٧٠ ٤٨٬٣٧٥٫٣٣
318 ١٬٢٦٤٫١٤ ٢٦٢٫٠٣ ١٬٠٠٢٫١٠ ٤٧٬٣٧٣٫٢٣
319 ١٬٢٦٤٫١٤ ٢٥٦٫٦٠ ١٬٠٠٧٫٥٣ ٤٦٬٣٦٥٫٧٠
320 ١٬٢٦٤٫١٤ ٢٥١٫١٥ ١٬٠١٢٫٩٩ ٤٥٬٣٥٢٫٧١
321 ١٬٢٦٤٫١٤ ٢٤٥٫٦٦ ١٬٠١٨٫٤٨ ٤٤٬٣٣٤٫٢٣
322 ١٬٢٦٤٫١٤ ٢٤٠٫١٤ ١٬٠٢٣٫٩٩ ٤٣٬٣١٠٫٢٤
323 ١٬٢٦٤٫١٤ ٢٣٤٫٦٠ ١٬٠٢٩٫٥٤ ٤٢٬٢٨٠٫٧٠
324 ١٬٢٦٤٫١٤ ٢٢٩٫٠٢ ١٬٠٣٥٫١٢ ٤١٬٢٤٥٫٥٨
325 ١٬٢٦٤٫١٤ ٢٢٣٫٤١ ١٬٠٤٠٫٧٢ ٤٠٬٢٠٤٫٨٦
326 ١٬٢٦٤٫١٤ ٢١٧٫٧٨ ١٬٠٤٦٫٣٦ ٣٩٬١٥٨٫٥٠
327 ١٬٢٦٤٫١٤ ٢١٢٫١١ ١٬٠٥٢٫٠٣ ٣٨٬١٠٦٫٤٨
328 ١٬٢٦٤٫١٤ ٢٠٦٫٤١ ١٬٠٥٧٫٧٣ ٣٧٬٠٤٨٫٧٥
329 ١٬٢٦٤٫١٤ ٢٠٠٫٦٨ ١٬٠٦٣٫٤٦ ٣٥٬٩٨٥٫٢٩
330 ١٬٢٦٤٫١٤ ١٩٤٫٩٢ ١٬٠٦٩٫٢٢ ٣٤٬٩١٦٫٠٨
331 ١٬٢٦٤٫١٤ ١٨٩٫١٣ ١٬٠٧٥٫٠١ ٣٣٬٨٤١٫٠٧
332 ١٬٢٦٤٫١٤ ١٨٣٫٣١ ١٬٠٨٠٫٨٣ ٣٢٬٧٦٠٫٢٤
333 ١٬٢٦٤٫١٤ ١٧٧٫٤٥ ١٬٠٨٦٫٦٨ ٣١٬٦٧٣٫٥٦
334 ١٬٢٦٤٫١٤ ١٧١٫٥٧ ١٬٠٩٢٫٥٧ ٣٠٬٥٨٠٫٩٨
335 ١٬٢٦٤٫١٤ ١٦٥٫٦٥ ١٬٠٩٨٫٤٩ ٢٩٬٤٨٢٫٥٠
336 ١٬٢٦٤٫١٤ ١٥٩٫٧٠ ١٬١٠٤٫٤٤ ٢٨٬٣٧٨٫٠٦
337 ١٬٢٦٤٫١٤ ١٥٣٫٧١ ١٬١١٠٫٤٢ ٢٧٬٢٦٧٫٦٤
338 ١٬٢٦٤٫١٤ ١٤٧٫٧٠ ١٬١١٦٫٤٤ ٢٦٬١٥١٫٢٠
339 ١٬٢٦٤٫١٤ ١٤١٫٦٥ ١٬١٢٢٫٤٨ ٢٥٬٠٢٨٫٧٢
340 ١٬٢٦٤٫١٤ ١٣٥٫٥٧ ١٬١٢٨٫٥٦ ٢٣٬٩٠٠٫١٥
341 ١٬٢٦٤٫١٤ ١٢٩٫٤٦ ١٬١٣٤٫٦٨ ٢٢٬٧٦٥٫٤٧
342 ١٬٢٦٤٫١٤ ١٢٣٫٣١ ١٬١٤٠٫٨٢ ٢١٬٦٢٤٫٦٥
343 ١٬٢٦٤٫١٤ ١١٧٫١٣ ١٬١٤٧٫٠٠ ٢٠٬٤٧٧٫٦٥
344 ١٬٢٦٤٫١٤ ١١٠٫٩٢ ١٬١٥٣٫٢٢ ١٩٬٣٢٤٫٤٣
345 ١٬٢٦٤٫١٤ ١٠٤٫٦٧ ١٬١٥٩٫٤٦ ١٨٬١٦٤٫٩٧
346 ١٬٢٦٤٫١٤ ٩٨٫٣٩ ١٬١٦٥٫٧٤ ١٦٬٩٩٩٫٢٣
347 ١٬٢٦٤٫١٤ ٩٢٫٠٨ ١٬١٧٢٫٠٦ ١٥٬٨٢٧٫١٧
348 ١٬٢٦٤٫١٤ ٨٥٫٧٣ ١٬١٧٨٫٤١ ١٤٬٦٤٨٫٧٧
349 ١٬٢٦٤٫١٤ ٧٩٫٣٥ ١٬١٨٤٫٧٩ ١٣٬٤٦٣٫٩٨
350 ١٬٢٦٤٫١٤ ٧٢٫٩٣ ١٬١٩١٫٢١ ١٢٬٢٧٢٫٧٧
351 ١٬٢٦٤٫١٤ ٦٦٫٤٨ ١٬١٩٧٫٦٦ ١١٬٠٧٥٫١١
352 ١٬٢٦٤٫١٤ ٥٩٫٩٩ ١٬٢٠٤٫١٥ ٩٬٨٧٠٫٩٧
353 ١٬٢٦٤٫١٤ ٥٣٫٤٧ ١٬٢١٠٫٦٧ ٨٬٦٦٠٫٣٠
354 ١٬٢٦٤٫١٤ ٤٦٫٩١ ١٬٢١٧٫٢٣ ٧٬٤٤٣٫٠٧
355 ١٬٢٦٤٫١٤ ٤٠٫٣٢ ١٬٢٢٣٫٨٢ ٦٬٢١٩٫٢٥
356 ١٬٢٦٤٫١٤ ٣٣٫٦٩ ١٬٢٣٠٫٤٥ ٤٬٩٨٨٫٨٠
357 ١٬٢٦٤٫١٤ ٢٧٫٠٢ ١٬٢٣٧٫١١ ٣٬٧٥١٫٦٩
358 ١٬٢٦٤٫١٤ ٢٠٫٣٢ ١٬٢٤٣٫٨١ ٢٬٥٠٧٫٨٨
359 ١٬٢٦٤٫١٤ ١٣٫٥٨ ١٬٢٥٠٫٥٥ ١٬٢٥٧٫٣٣
360 ١٬٢٦٤٫١٤ ٦٫٨١ ١٬٢٥٧٫٣٣ ٠٫٠٠

الإبلاغ عن خطأ في هذه الصفحة

ماذا تفعل هذه الحاسبة

تحسب هذه الأداة القسط الثابت لقرض يُسدَّد بالكامل عبر دفعات منتظمة، مثل القرض العقاري أو قرض السيارة أو القرض الشخصي. كما تعرض لك إجمالي المبلغ الذي ستدفعه طوال مدة القرض، وإجمالي الفائدة، وجدول إطفاء كاملاً فترةً بفترة يبيّن كيف تنقسم كل دفعة بين الفائدة وأصل المبلغ.

طريقة الاستخدام

أدخل المبلغ المقترض (أصل القرض)، ومعدل الفائدة السنوي الاسمي كنسبة مئوية، ومدة القرض بالسنوات، وعدد الدفعات التي تسددها في السنة (السداد الشهري هو الأكثر شيوعًا). تحوّل الحاسبة المعدل السنوي إلى معدل لكل فترة، ثم تحسب القسط الثابت الذي يسدّد القرض بالكامل تمامًا عند نهاية المدة.

شرح المعادلة

في القرض ذي القسط الثابت تُحسب الدفعة الدورية وفق المعادلة: $$\text{Payment} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}$$، حيث \(P\) هو مبلغ القرض، و\(i\) هو معدل الفائدة لكل فترة، و\(n\) هو إجمالي عدد الدفعات. ويُحسب معدل الفترة بالعلاقة \(i = \dfrac{r/100}{m}\)، بينما \(n = t \cdot m\). وإذا كان معدل الفائدة صفرًا، فإن القسط يساوي ببساطة \(P / n\). أما فائدة كل فترة فتساوي الرصيد المتبقي مضروبًا في \(i\)، ويذهب باقي الدفعة لخفض أصل المبلغ. وتُسوَّى الدفعة الأخيرة بحيث يصبح الرصيد الختامي صفرًا تمامًا.
اعلان
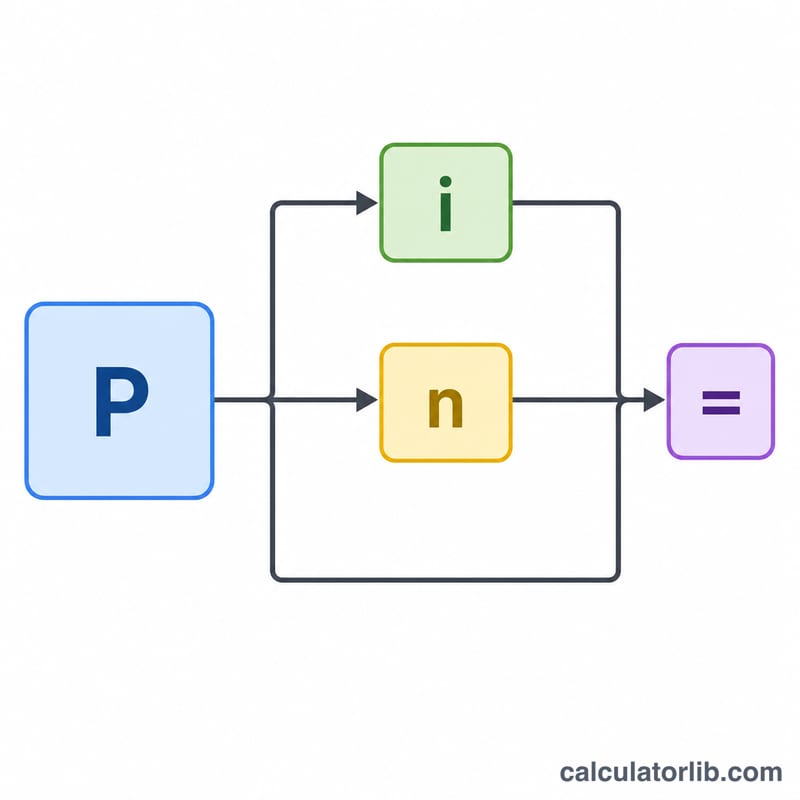
مخطط يربط أصل المبلغ ومعدل الفائدة وعدد الدفعات بالدفعة الثابتة
تُحتسب الدفعة الثابتة من أصل المبلغ (P) والمعدل الدوري (i) وعدد الدفعات (n).

مثال تطبيقي

لنفترض أنك اقترضت 200,000 بمعدل فائدة سنوي 6.5% لمدة 30 عامًا، بسداد شهري. عندئذٍ يكون \(i = 0.065/12 = 0.0054167\) و\(n = 360\). فيكون $$\text{القسط} = \frac{200{,}000 \times 0.0054167}{1 - 1.0054167^{-360}} \approx 1{,}264.14$$ شهريًا. ويبلغ إجمالي المدفوعات نحو 455,090، منها قرابة 255,090 فوائد. وفي الشهر الأول تكون الفائدة \(200{,}000 \times 0.0054167 = 1{,}083.33\)، ويكون نصيب أصل القرض \(1{,}264.14 - 1{,}083.33 = 180.81\).
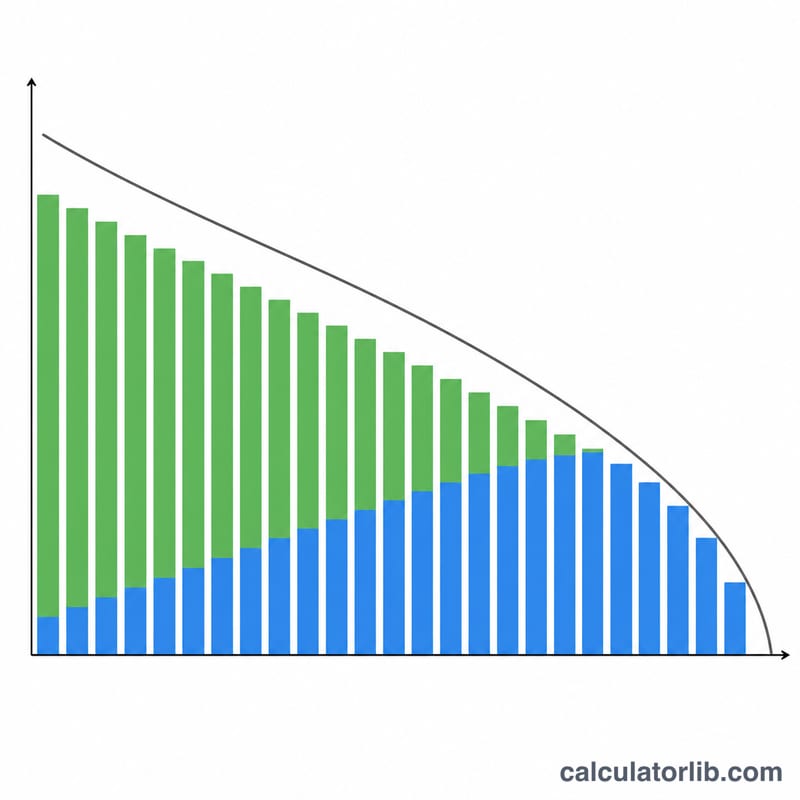
أعمدة متراكمة تُظهر تناقص الفائدة وتزايد أصل المبلغ في كل فترة مع انخفاض الرصيد
الدفعات الأولى معظمها فوائد، ومع الوقت يذهب جزء أكبر إلى أصل المبلغ كلما انخفض الرصيد.

مقارنة سيناريوهات القرض: المدة والمعدل

يطبّق الجدول أدناه صيغة الدفعة \(\text{الدفعة} = P \cdot \frac{i(1+i)^{n}}{(1+i)^{n}-1}\) على قرض بمعدل ثابت قيمته $200,000 مع دفعات شهرية (\(i = \text{المعدل السنوي}/12\)، \(n = \text{السنوات} \times 12\)). إجمالي المدفوع هو الدفعة الشهرية المقرّبة مضروبة في عدد الدفعات، وإجمالي الفائدة هو إجمالي المدفوع ناقص $200,000.

المعدل السنوي المدة الدفعة الشهرية إجمالي المدفوع إجمالي الفائدة
5.5% 15 سنة $1,634.17 $294,150.60 $94,150.60
5.5% 30 سنة $1,135.58 $408,808.80 $208,808.80
6.5% 15 سنة $1,742.21 $313,597.80 $113,597.80
6.5% 30 سنة $1,264.14 $455,090.40 $255,090.40
7.5% 15 سنة $1,854.02 $333,723.60 $133,723.60
7.5% 30 سنة $1,398.43 $503,434.80 $303,434.80

ما تُظهره المقارنة: عند معدل 6.5%، تكون الدفعة الشهرية للقرض لمدة 30 سنة أقل بنحو $478 من القرض لمدة 15 سنة، لكنه يكلّف نحو $141,500 أكثر من حيث إجمالي الفائدة. ورفع المعدل من 5.5% إلى 7.5% على مدى 30 سنة يزيد الدفعة الشهرية بنحو $263 ويزيد إجمالي الفائدة بنحو $94,600.

ملاحظة: هذه الأرقام توضيحية فقط. تفترض معدلاً ثابتاً ودفعات شهرية وعدم وجود دفعات إضافية، وهي لا تشمل ضرائب العقار أو التأمين أو الرسوم أو أي تكاليف أخرى. قد تختلف العروض الفعلية من المقرضين.

مسرد مصطلحات القرض

أصل القرض
المبلغ المقترَض، وهو الرصيد الابتدائي الذي تُحسب عليه الفائدة. في الصيغة يُرمز له بـ \(P\).
المعدل السنوي الاسمي
معدل الفائدة السنوي المعلن قبل احتساب أثر الفائدة المركبة. تقسمه الحاسبة على عدد الدفعات في السنة للحصول على المعدل الدوري.
APR (معدل النسبة السنوية)
مقياس موحد للتكلفة السنوية قد يتضمن، حسب القواعد المحلية، رسوماً ومصاريف معينة بالإضافة إلى الفائدة. ولذلك يكون غالباً أعلى من المعدل الاسمي. يختلف التعريف الدقيق من بلد إلى آخر ومن تنظيم إلى آخر، وهذه الحاسبة تستخدم المعدل الاسمي فقط.
المدة
المدة الزمنية التي يُجدوَل خلالها سداد القرض، وتُقاس عادةً بالسنوات.
الإطفاء
عملية سداد القرض عبر دفعات مجدولة تغطي كل منها جزءاً من الفائدة وتخفض جزءاً من أصل القرض، بحيث يصل الرصيد إلى صفر في نهاية المدة.
جدول الإطفاء
جدول يسرد كل دفعة مع جزء الفائدة فيها وجزء الأصل والرصيد المتبقي بعدها.
المعدل الدوري
معدل الفائدة المطبّق على كل فترة دفع: \(i = \frac{ \text{المعدل السنوي}}{100 \times \text{عدد الدفعات في السنة}}\).
تكرار الدفع
عدد الدفعات التي تُسدَّد في السنة (مثلاً 12 شهرياً، أو 26 كل أسبوعين، أو 52 أسبوعياً). وهو يحدد كلاً من \(i\) وعدد الدفعات \(n\).
إجمالي الفائدة
مجموع كل الفائدة المدفوعة طوال عمر القرض: إجمالي كل الدفعات ناقص أصل القرض.
الرصيد المتبقي
الأصل المستحق لا يزال بعد دفعة معينة. ويساوي الرصيد السابق ناقص جزء الأصل من تلك الدفعة.
اعلان

تفسير جدول الإطفاء الخاص بك

لماذا تكون الدفعات المبكرة معظمها فائدة. تُحسب فائدة كل فترة على الرصيد الحالي: \(\text{الفائدة} = \text{الرصيد} \times i\). في البداية يكون الرصيد في أعلى مستوياته، لذلك تكون الفائدة في أكبر قيمة لها. الدفعة ثابتة، لذلك يذهب ما ليس فائدة إلى الأصل. ومع انخفاض الأصل ينخفض الرصيد وتنخفض معه فائدة الفترة، ويتزايد نصيب كل دفعة الذي يخفض الأصل.

مثال، الدفعة الأولى. لقرض قيمته $200,000 بمعدل 6.5% على مدى 30 سنة (شهرياً)، \(i = 0.065/12 \approx 0.0054167\) والدفعة هي $1,264.14.

$$\text{الفائدة} = 200{,}000 \times 0.0054167 \approx 1{,}083.33$$

$$\text{الأصل} = 1{,}264.14 - 1{,}083.33 = 180.81$$

$$\text{الرصيد الجديد} = 200{,}000 - 180.81 = 199{,}819.19$$

أي أن نحو 14% فقط من الدفعة الأولى يخفض الأصل. والباقي فائدة.

كيفية قراءة الأعمدة.

  • الفائدة: تكلفة الاقتراض لتلك الفترة، وتُحسب على الرصيد في بداية الفترة.
  • الأصل: الدفعة ناقص الفائدة، وهو المبلغ الذي يخفض ما عليك.
  • الرصيد: ما يبقى مستحقاً بعد الدفعة. يجب أن يصل إلى الصفر (باستثناء تقريب الفلوس) عند الدفعة الأخيرة.

المدة الطويلة مقابل المدة القصيرة. توزيع الأصل نفسه على عدد أكبر من الفترات يجعل كل دفعة أصغر، لأن الأصل يُقسم على دفعات أكثر. لكن الرصيد يبقى أعلى لفترة أطول، فتتراكم الفائدة على أرصدة أكبر لفترات أكثر، ويرتفع إجمالي الفائدة. يوضح جدول السيناريوهات أعلاه ذلك، إذ تكلّف القروض لمدة 30 سنة فائدة أكبر بكثير من القروض لمدة 15 سنة عند المعدل نفسه.

ما لا تشمله الدفعة. تغطي الدفعة المحسوبة الأصل والفائدة فقط في قرض بمعدل ثابت. ولا تشمل مبالغ الضمان (الإيداع المرصود)، أو ضرائب العقار، أو التأمين، أو رسوم الإصدار أو الرسوم الأخرى، أو أي غرامات. لذلك قد تكون دفعتك الفعلية لدى المقرض أعلى. وقد تغيّر القروض ذات المعدل المتغير والدفعات الإضافية وأعراف التقريب جدولاً فعلياً أيضاً.

هذه معلومات تعليمية عامة وليست نصيحة مالية. للقرارات المتعلقة بقرض محدد، راجع شروط المقرض الذي تتعامل معه.

أسعار الفائدة الرئيسية للبنوك المركزية

أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.

البنك المركزي السعودي · المملكة العربية السعودية
4.50‎%‎
بتاريخ
2026-10-29
التغير خلال سنة
0 نقطة مئوية

آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25‎%‎ إلى 4.50‎%‎.

البنك المركزي السعودي
البنك المركزيسعر الفائدة الرئيسيبتاريخالتغير خلال سنة
البنك المركزي البرازيلي · البرازيل13.75‎%‎2026-11-16−1.25 نقطة مئوية
بنك المكسيك · المكسيك6.25‎%‎2026-11-10−1.00 نقطة مئوية
الاحتياطي الفيدرالي · الولايات المتحدة3.75–4.00‎%‎2026-11-130 نقطة مئوية
البنك المركزي الأوروبي2.50‎%‎2026-11-16+0.50 نقطة مئوية
البنك المركزي السويدي · السويد2.00‎%‎2026-11-16+0.25 نقطة مئوية
البنك المركزي السعودي · المملكة العربية السعودية4.50‎%‎2026-10-290 نقطة مئوية
بنك الاحتياطي الأسترالي · أستراليا4.60‎%‎2026-10-31+1.00 نقطة مئوية
البنك المركزي لجمهورية تركيا · تركيا36.00‎%‎2026-11-06−3.50 نقطة مئوية
بنك روسيا · روسيا14.00‎%‎2026-11-10−2.50 نقطة مئوية
بنك الشعب الصيني · الصين3.00‎%‎2026-11-100 نقطة مئوية
بنك كندا · كندا2.50‎%‎2026-11-13+0.25 نقطة مئوية
بنك الاحتياطي الهندي · الهند5.50‎%‎2026-10-190 نقطة مئوية
بنك إنجلترا · المملكة المتحدة4.00‎%‎2026-11-160 نقطة مئوية
بنك اليابان · اليابان1.25‎%‎2026-11-10+0.75 نقطة مئوية
بنك كوريا · كوريا الجنوبية3.00‎%‎2026-11-02+0.50 نقطة مئوية

أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث

المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0

التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.

تفاصيل المصدر والمنهجية

أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل

الأسئلة الشائعة

هل المعدل المذكور هو معدل النسبة السنوية (APR)؟ لا. يُعامَل المعدل هنا على أنه معدل سنوي اسمي يُحتسب مركّبًا بحسب وتيرة السداد، وهو العُرف المتّبع في القروض الأمريكية. أما معدل النسبة السنوية (APR) فيُدخِل إضافةً إلى ذلك الرسوم والنقاط، ويُحسب بصورة منفصلة. وقد تختلف القواعد المعمول بها في بلدك.

هل تأخذ الحاسبة في الحسبان الدفعات الإضافية أو الدفعة البالونية (المبلغ المؤجل في النهاية)؟ لا. تفترض الحاسبة معدلًا ثابتًا ودفعات متساوية دون أي دفعات إضافية أو رسوم أو دفعة بالونية، فهذه العوامل تغيّر الجدول.

لماذا تختلف الدفعة الأخيرة اختلافًا طفيفًا؟ يؤدي التقريب خلال مدة القرض إلى بقاء فرق ضئيل، لذا تُعدَّل الدفعة الأخيرة حتى يصل الرصيد إلى الصفر تمامًا.


آخر تحديث:

الأكثر شيوعًا في مالية

عرض جميع حاسبات مالية