Калькулятор платежей по кредиту и графика погашения

Калькулятор платежей по кредиту и графика погашения

Лидер AI Skill PRO

Введите расчет

Математическая формула

Платёж=P·i(1+i)n(1+i)n−1где{P=Сумма кредитаi=Годовая ставка (%)100×Платежей в годn=Срок (лет)×Платежей в год\begin{gathered} \text{Платёж} = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1} \\[1.5em] \text{где}\quad \left\{ \begin{aligned} P &= \text{Сумма кредита} \\ i &= \dfrac{\text{Годовая ставка (\%)}}{100 \times \text{Платежей в год}} \\ n &= \text{Срок (лет)} \times \text{Платежей в год} \end{aligned} \right. \end{gathered}
Показать шаги расчёта (1)
  1. График погашения (период k)

    Ik=Bk−1·i,Pk=Платёж−Ik,Bk=Bk−1−Pkгде{B0=Сумма кредитаi=Годовая ставка (%)100×Платежей в годВсего процентов=∑kIk\begin{gathered} I_k = B_{k-1} \cdot i, \qquad P_k = \text{Платёж} - I_k, \qquad B_k = B_{k-1} - P_k \\[1.5em] \text{где}\quad \left\{ \begin{aligned} B_0 &= \text{Сумма кредита} \\ i &= \dfrac{\text{Годовая ставка (\%)}}{100 \times \text{Платежей в год}} \\ \text{Всего процентов} &= \textstyle\sum_k I_k \end{aligned} \right. \end{gathered}

    Проценты = остаток × i; Тело кредита = Платёж − Проценты; последний платёж погашает точный остаток долга

Статистика использования

Реклама

Результаты

Платёж (за период)
1 264,14
к оплате в каждом платёжном периоде
Количество платежей 360
Общая сумма выплат 455 088,98
Всего процентов 255 088,98
# Платёж Проценты Тело кредита Остаток долга
1 1 264,14 1 083,33 180,80 199 819,20
2 1 264,14 1 082,35 181,78 199 637,42
3 1 264,14 1 081,37 182,77 199 454,65
4 1 264,14 1 080,38 183,76 199 270,89
5 1 264,14 1 079,38 184,75 199 086,14
6 1 264,14 1 078,38 185,75 198 900,39
7 1 264,14 1 077,38 186,76 198 713,63
8 1 264,14 1 076,37 187,77 198 525,86
9 1 264,14 1 075,35 188,79 198 337,07
10 1 264,14 1 074,33 189,81 198 147,26
11 1 264,14 1 073,30 190,84 197 956,42
12 1 264,14 1 072,26 191,87 197 764,55
13 1 264,14 1 071,22 192,91 197 571,64
14 1 264,14 1 070,18 193,96 197 377,68
15 1 264,14 1 069,13 195,01 197 182,67
16 1 264,14 1 068,07 196,06 196 986,61
17 1 264,14 1 067,01 197,13 196 789,49
18 1 264,14 1 065,94 198,19 196 591,29
19 1 264,14 1 064,87 199,27 196 392,03
20 1 264,14 1 063,79 200,35 196 191,68
21 1 264,14 1 062,70 201,43 195 990,25
22 1 264,14 1 061,61 202,52 195 787,73
23 1 264,14 1 060,52 203,62 195 584,11
24 1 264,14 1 059,41 204,72 195 379,39
25 1 264,14 1 058,31 205,83 195 173,55
26 1 264,14 1 057,19 206,95 194 966,61
27 1 264,14 1 056,07 208,07 194 758,54
28 1 264,14 1 054,94 209,19 194 549,35
29 1 264,14 1 053,81 210,33 194 339,02
30 1 264,14 1 052,67 211,47 194 127,55
31 1 264,14 1 051,52 212,61 193 914,94
32 1 264,14 1 050,37 213,76 193 701,18
33 1 264,14 1 049,21 214,92 193 486,26
34 1 264,14 1 048,05 216,09 193 270,17
35 1 264,14 1 046,88 217,26 193 052,92
36 1 264,14 1 045,70 218,43 192 834,48
37 1 264,14 1 044,52 219,62 192 614,87
38 1 264,14 1 043,33 220,81 192 394,06
39 1 264,14 1 042,13 222,00 192 172,06
40 1 264,14 1 040,93 223,20 191 948,86
41 1 264,14 1 039,72 224,41 191 724,44
42 1 264,14 1 038,51 225,63 191 498,82
43 1 264,14 1 037,29 226,85 191 271,96
44 1 264,14 1 036,06 228,08 191 043,88
45 1 264,14 1 034,82 229,32 190 814,57
46 1 264,14 1 033,58 230,56 190 584,01
47 1 264,14 1 032,33 231,81 190 352,21
48 1 264,14 1 031,07 233,06 190 119,14
49 1 264,14 1 029,81 234,32 189 884,82
50 1 264,14 1 028,54 235,59 189 649,23
51 1 264,14 1 027,27 236,87 189 412,36
52 1 264,14 1 025,98 238,15 189 174,21
53 1 264,14 1 024,69 239,44 188 934,76
54 1 264,14 1 023,40 240,74 188 694,02
55 1 264,14 1 022,09 242,04 188 451,98
56 1 264,14 1 020,78 243,35 188 208,63
57 1 264,14 1 019,46 244,67 187 963,95
58 1 264,14 1 018,14 246,00 187 717,96
59 1 264,14 1 016,81 247,33 187 470,63
60 1 264,14 1 015,47 248,67 187 221,95
61 1 264,14 1 014,12 250,02 186 971,94
62 1 264,14 1 012,76 251,37 186 720,57
63 1 264,14 1 011,40 252,73 186 467,83
64 1 264,14 1 010,03 254,10 186 213,73
65 1 264,14 1 008,66 255,48 185 958,25
66 1 264,14 1 007,27 256,86 185 701,39
67 1 264,14 1 005,88 258,25 185 443,14
68 1 264,14 1 004,48 259,65 185 183,49
69 1 264,14 1 003,08 261,06 184 922,43
70 1 264,14 1 001,66 262,47 184 659,95
71 1 264,14 1 000,24 263,89 184 396,06
72 1 264,14 998,81 265,32 184 130,73
73 1 264,14 997,37 266,76 183 863,97
74 1 264,14 995,93 268,21 183 595,77
75 1 264,14 994,48 269,66 183 326,11
76 1 264,14 993,02 271,12 183 054,99
77 1 264,14 991,55 272,59 182 782,40
78 1 264,14 990,07 274,06 182 508,34
79 1 264,14 988,59 275,55 182 232,79
80 1 264,14 987,09 277,04 181 955,74
81 1 264,14 985,59 278,54 181 677,20
82 1 264,14 984,08 280,05 181 397,15
83 1 264,14 982,57 281,57 181 115,58
84 1 264,14 981,04 283,09 180 832,49
85 1 264,14 979,51 284,63 180 547,86
86 1 264,14 977,97 286,17 180 261,69
87 1 264,14 976,42 287,72 179 973,98
88 1 264,14 974,86 289,28 179 684,70
89 1 264,14 973,29 290,84 179 393,85
90 1 264,14 971,72 292,42 179 101,44
91 1 264,14 970,13 294,00 178 807,43
92 1 264,14 968,54 295,60 178 511,84
93 1 264,14 966,94 297,20 178 214,64
94 1 264,14 965,33 298,81 177 915,83
95 1 264,14 963,71 300,43 177 615,41
96 1 264,14 962,08 302,05 177 313,35
97 1 264,14 960,45 303,69 177 009,67
98 1 264,14 958,80 305,33 176 704,33
99 1 264,14 957,15 306,99 176 397,34
100 1 264,14 955,49 308,65 176 088,69
101 1 264,14 953,81 310,32 175 778,37
102 1 264,14 952,13 312,00 175 466,37
103 1 264,14 950,44 313,69 175 152,68
104 1 264,14 948,74 315,39 174 837,28
105 1 264,14 947,04 317,10 174 520,18
106 1 264,14 945,32 318,82 174 201,36
107 1 264,14 943,59 320,55 173 880,82
108 1 264,14 941,85 322,28 173 558,54
109 1 264,14 940,11 324,03 173 234,51
110 1 264,14 938,35 325,78 172 908,73
111 1 264,14 936,59 327,55 172 581,18
112 1 264,14 934,81 329,32 172 251,86
113 1 264,14 933,03 331,11 171 920,75
114 1 264,14 931,24 332,90 171 587,86
115 1 264,14 929,43 334,70 171 253,15
116 1 264,14 927,62 336,51 170 916,64
117 1 264,14 925,80 338,34 170 578,30
118 1 264,14 923,97 340,17 170 238,13
119 1 264,14 922,12 342,01 169 896,12
120 1 264,14 920,27 343,87 169 552,25
121 1 264,14 918,41 345,73 169 206,52
122 1 264,14 916,54 347,60 168 858,92
123 1 264,14 914,65 349,48 168 509,44
124 1 264,14 912,76 351,38 168 158,06
125 1 264,14 910,86 353,28 167 804,78
126 1 264,14 908,94 355,19 167 449,59
127 1 264,14 907,02 357,12 167 092,47
128 1 264,14 905,08 359,05 166 733,42
129 1 264,14 903,14 361,00 166 372,42
130 1 264,14 901,18 362,95 166 009,47
131 1 264,14 899,22 364,92 165 644,55
132 1 264,14 897,24 366,89 165 277,66
133 1 264,14 895,25 368,88 164 908,78
134 1 264,14 893,26 370,88 164 537,90
135 1 264,14 891,25 372,89 164 165,01
136 1 264,14 889,23 374,91 163 790,10
137 1 264,14 887,20 376,94 163 413,16
138 1 264,14 885,15 378,98 163 034,18
139 1 264,14 883,10 381,03 162 653,14
140 1 264,14 881,04 383,10 162 270,05
141 1 264,14 878,96 385,17 161 884,87
142 1 264,14 876,88 387,26 161 497,61
143 1 264,14 874,78 389,36 161 108,26
144 1 264,14 872,67 391,47 160 716,79
145 1 264,14 870,55 393,59 160 323,20
146 1 264,14 868,42 395,72 159 927,48
147 1 264,14 866,27 397,86 159 529,62
148 1 264,14 864,12 400,02 159 129,60
149 1 264,14 861,95 402,18 158 727,42
150 1 264,14 859,77 404,36 158 323,06
151 1 264,14 857,58 406,55 157 916,51
152 1 264,14 855,38 408,75 157 507,75
153 1 264,14 853,17 410,97 157 096,78
154 1 264,14 850,94 413,20 156 683,59
155 1 264,14 848,70 415,43 156 268,15
156 1 264,14 846,45 417,68 155 850,47
157 1 264,14 844,19 419,95 155 430,52
158 1 264,14 841,92 422,22 155 008,30
159 1 264,14 839,63 424,51 154 583,79
160 1 264,14 837,33 426,81 154 156,99
161 1 264,14 835,02 429,12 153 727,87
162 1 264,14 832,69 431,44 153 296,43
163 1 264,14 830,36 433,78 152 862,64
164 1 264,14 828,01 436,13 152 426,51
165 1 264,14 825,64 438,49 151 988,02
166 1 264,14 823,27 440,87 151 547,15
167 1 264,14 820,88 443,26 151 103,90
168 1 264,14 818,48 445,66 150 658,24
169 1 264,14 816,07 448,07 150 210,17
170 1 264,14 813,64 450,50 149 759,67
171 1 264,14 811,20 452,94 149 306,74
172 1 264,14 808,74 455,39 148 851,35
173 1 264,14 806,28 457,86 148 393,49
174 1 264,14 803,80 460,34 147 933,15
175 1 264,14 801,30 462,83 147 470,32
176 1 264,14 798,80 465,34 147 004,98
177 1 264,14 796,28 467,86 146 537,12
178 1 264,14 793,74 470,39 146 066,73
179 1 264,14 791,19 472,94 145 593,79
180 1 264,14 788,63 475,50 145 118,28
181 1 264,14 786,06 478,08 144 640,20
182 1 264,14 783,47 480,67 144 159,54
183 1 264,14 780,86 483,27 143 676,26
184 1 264,14 778,25 485,89 143 190,37
185 1 264,14 775,61 488,52 142 701,85
186 1 264,14 772,97 491,17 142 210,68
187 1 264,14 770,31 493,83 141 716,86
188 1 264,14 767,63 496,50 141 220,35
189 1 264,14 764,94 499,19 140 721,16
190 1 264,14 762,24 501,90 140 219,26
191 1 264,14 759,52 504,62 139 714,65
192 1 264,14 756,79 507,35 139 207,30
193 1 264,14 754,04 510,10 138 697,20
194 1 264,14 751,28 512,86 138 184,35
195 1 264,14 748,50 515,64 137 668,71
196 1 264,14 745,71 518,43 137 150,28
197 1 264,14 742,90 521,24 136 629,04
198 1 264,14 740,07 524,06 136 104,98
199 1 264,14 737,24 526,90 135 578,08
200 1 264,14 734,38 529,75 135 048,32
201 1 264,14 731,51 532,62 134 515,70
202 1 264,14 728,63 535,51 133 980,19
203 1 264,14 725,73 538,41 133 441,78
204 1 264,14 722,81 541,33 132 900,45
205 1 264,14 719,88 544,26 132 356,19
206 1 264,14 716,93 547,21 131 808,99
207 1 264,14 713,97 550,17 131 258,81
208 1 264,14 710,99 553,15 130 705,66
209 1 264,14 707,99 556,15 130 149,52
210 1 264,14 704,98 559,16 129 590,36
211 1 264,14 701,95 562,19 129 028,17
212 1 264,14 698,90 565,23 128 462,94
213 1 264,14 695,84 568,30 127 894,64
214 1 264,14 692,76 571,37 127 323,27
215 1 264,14 689,67 574,47 126 748,80
216 1 264,14 686,56 577,58 126 171,22
217 1 264,14 683,43 580,71 125 590,51
218 1 264,14 680,28 583,85 125 006,66
219 1 264,14 677,12 587,02 124 419,64
220 1 264,14 673,94 590,20 123 829,44
221 1 264,14 670,74 593,39 123 236,05
222 1 264,14 667,53 596,61 122 639,44
223 1 264,14 664,30 599,84 122 039,60
224 1 264,14 661,05 603,09 121 436,52
225 1 264,14 657,78 606,35 120 830,16
226 1 264,14 654,50 609,64 120 220,52
227 1 264,14 651,19 612,94 119 607,58
228 1 264,14 647,87 616,26 118 991,32
229 1 264,14 644,54 619,60 118 371,72
230 1 264,14 641,18 622,96 117 748,76
231 1 264,14 637,81 626,33 117 122,43
232 1 264,14 634,41 629,72 116 492,71
233 1 264,14 631,00 633,13 115 859,57
234 1 264,14 627,57 636,56 115 223,01
235 1 264,14 624,12 640,01 114 583,00
236 1 264,14 620,66 643,48 113 939,52
237 1 264,14 617,17 646,96 113 292,56
238 1 264,14 613,67 650,47 112 642,09
239 1 264,14 610,14 653,99 111 988,10
240 1 264,14 606,60 657,53 111 330,57
241 1 264,14 603,04 661,10 110 669,47
242 1 264,14 599,46 664,68 110 004,79
243 1 264,14 595,86 668,28 109 336,52
244 1 264,14 592,24 671,90 108 664,62
245 1 264,14 588,60 675,54 107 989,08
246 1 264,14 584,94 679,20 107 309,89
247 1 264,14 581,26 682,87 106 627,01
248 1 264,14 577,56 686,57 105 940,44
249 1 264,14 573,84 690,29 105 250,15
250 1 264,14 570,10 694,03 104 556,12
251 1 264,14 566,35 697,79 103 858,33
252 1 264,14 562,57 701,57 103 156,76
253 1 264,14 558,77 705,37 102 451,39
254 1 264,14 554,95 709,19 101 742,20
255 1 264,14 551,10 713,03 101 029,16
256 1 264,14 547,24 716,89 100 312,27
257 1 264,14 543,36 720,78 99 591,49
258 1 264,14 539,45 724,68 98 866,81
259 1 264,14 535,53 728,61 98 138,20
260 1 264,14 531,58 732,55 97 405,65
261 1 264,14 527,61 736,52 96 669,13
262 1 264,14 523,62 740,51 95 928,61
263 1 264,14 519,61 744,52 95 184,09
264 1 264,14 515,58 748,56 94 435,54
265 1 264,14 511,53 752,61 93 682,93
266 1 264,14 507,45 756,69 92 926,24
267 1 264,14 503,35 760,79 92 165,45
268 1 264,14 499,23 764,91 91 400,55
269 1 264,14 495,09 769,05 90 631,50
270 1 264,14 490,92 773,22 89 858,28
271 1 264,14 486,73 777,40 89 080,88
272 1 264,14 482,52 781,61 88 299,26
273 1 264,14 478,29 785,85 87 513,41
274 1 264,14 474,03 790,11 86 723,31
275 1 264,14 469,75 794,38 85 928,92
276 1 264,14 465,45 798,69 85 130,24
277 1 264,14 461,12 803,01 84 327,22
278 1 264,14 456,77 807,36 83 519,86
279 1 264,14 452,40 811,74 82 708,12
280 1 264,14 448,00 816,13 81 891,99
281 1 264,14 443,58 820,55 81 071,43
282 1 264,14 439,14 825,00 80 246,44
283 1 264,14 434,67 829,47 79 416,97
284 1 264,14 430,18 833,96 78 583,01
285 1 264,14 425,66 838,48 77 744,53
286 1 264,14 421,12 843,02 76 901,51
287 1 264,14 416,55 847,59 76 053,92
288 1 264,14 411,96 852,18 75 201,75
289 1 264,14 407,34 856,79 74 344,95
290 1 264,14 402,70 861,43 73 483,52
291 1 264,14 398,04 866,10 72 617,42
292 1 264,14 393,34 870,79 71 746,63
293 1 264,14 388,63 875,51 70 871,12
294 1 264,14 383,89 880,25 69 990,87
295 1 264,14 379,12 885,02 69 105,85
296 1 264,14 374,32 889,81 68 216,03
297 1 264,14 369,50 894,63 67 321,40
298 1 264,14 364,66 899,48 66 421,92
299 1 264,14 359,79 904,35 65 517,57
300 1 264,14 354,89 909,25 64 608,32
301 1 264,14 349,96 914,17 63 694,15
302 1 264,14 345,01 919,13 62 775,02
303 1 264,14 340,03 924,10 61 850,92
304 1 264,14 335,03 929,11 60 921,81
305 1 264,14 329,99 934,14 59 987,67
306 1 264,14 324,93 939,20 59 048,46
307 1 264,14 319,85 944,29 58 104,17
308 1 264,14 314,73 949,41 57 154,77
309 1 264,14 309,59 954,55 56 200,22
310 1 264,14 304,42 959,72 55 240,50
311 1 264,14 299,22 964,92 54 275,59
312 1 264,14 293,99 970,14 53 305,44
313 1 264,14 288,74 975,40 52 330,04
314 1 264,14 283,45 980,68 51 349,36
315 1 264,14 278,14 985,99 50 363,37
316 1 264,14 272,80 991,33 49 372,03
317 1 264,14 267,43 996,70 48 375,33
318 1 264,14 262,03 1 002,10 47 373,23
319 1 264,14 256,60 1 007,53 46 365,70
320 1 264,14 251,15 1 012,99 45 352,71
321 1 264,14 245,66 1 018,48 44 334,23
322 1 264,14 240,14 1 023,99 43 310,24
323 1 264,14 234,60 1 029,54 42 280,70
324 1 264,14 229,02 1 035,12 41 245,58
325 1 264,14 223,41 1 040,72 40 204,86
326 1 264,14 217,78 1 046,36 39 158,50
327 1 264,14 212,11 1 052,03 38 106,48
328 1 264,14 206,41 1 057,73 37 048,75
329 1 264,14 200,68 1 063,46 35 985,29
330 1 264,14 194,92 1 069,22 34 916,08
331 1 264,14 189,13 1 075,01 33 841,07
332 1 264,14 183,31 1 080,83 32 760,24
333 1 264,14 177,45 1 086,68 31 673,56
334 1 264,14 171,57 1 092,57 30 580,98
335 1 264,14 165,65 1 098,49 29 482,50
336 1 264,14 159,70 1 104,44 28 378,06
337 1 264,14 153,71 1 110,42 27 267,64
338 1 264,14 147,70 1 116,44 26 151,20
339 1 264,14 141,65 1 122,48 25 028,72
340 1 264,14 135,57 1 128,56 23 900,15
341 1 264,14 129,46 1 134,68 22 765,47
342 1 264,14 123,31 1 140,82 21 624,65
343 1 264,14 117,13 1 147,00 20 477,65
344 1 264,14 110,92 1 153,22 19 324,43
345 1 264,14 104,67 1 159,46 18 164,97
346 1 264,14 98,39 1 165,74 16 999,23
347 1 264,14 92,08 1 172,06 15 827,17
348 1 264,14 85,73 1 178,41 14 648,77
349 1 264,14 79,35 1 184,79 13 463,98
350 1 264,14 72,93 1 191,21 12 272,77
351 1 264,14 66,48 1 197,66 11 075,11
352 1 264,14 59,99 1 204,15 9 870,97
353 1 264,14 53,47 1 210,67 8 660,30
354 1 264,14 46,91 1 217,23 7 443,07
355 1 264,14 40,32 1 223,82 6 219,25
356 1 264,14 33,69 1 230,45 4 988,80
357 1 264,14 27,02 1 237,11 3 751,69
358 1 264,14 20,32 1 243,81 2 507,88
359 1 264,14 13,58 1 250,55 1 257,33
360 1 264,14 6,81 1 257,33 0,00

Сообщить об ошибке на этой странице

Что считает этот калькулятор

Инструмент рассчитывает фиксированный (аннуитетный) платёж по кредиту с полным погашением — будь то ипотека, автокредит или потребительский заём. Кроме того, он показывает общую сумму, которую вы выплатите за весь срок, размер переплаты по процентам и полный график погашения по периодам, где видно, как каждый платёж делится на проценты и тело кредита.

Как пользоваться

Укажите сумму кредита (основной долг), номинальную годовую процентную ставку в процентах, срок кредита в годах и количество платежей в году (чаще всего — ежемесячно). Калькулятор переведёт годовую ставку в ставку за период и рассчитает равный платёж, который полностью погасит долг точно к концу срока.

Разбор формулы

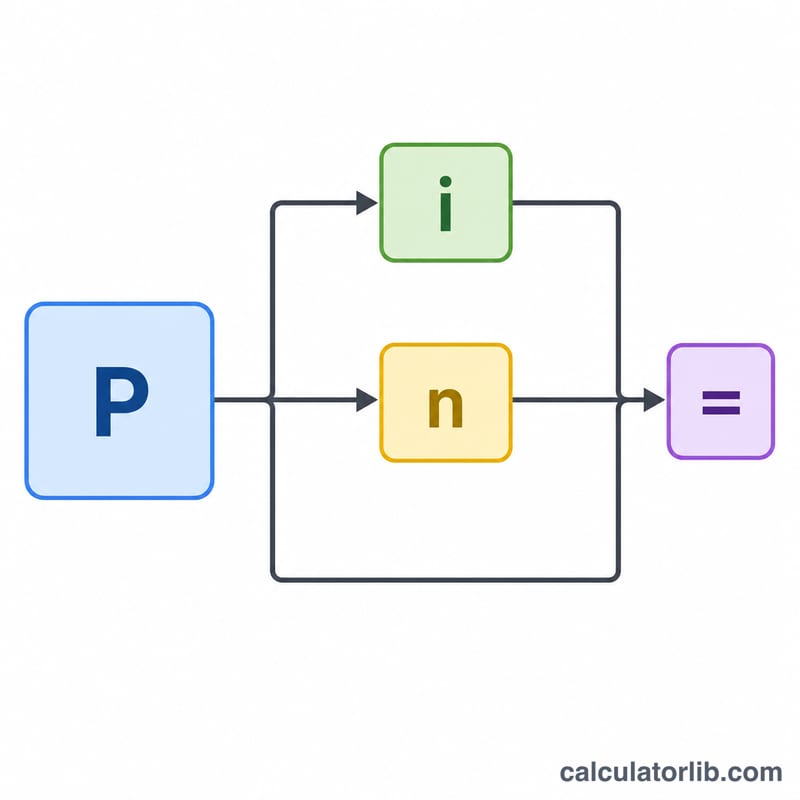
Для кредита с равными платежами размер платежа равен

$$\text{Платёж} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}$$

где P — сумма кредита, i — ставка за период, а n — общее число платежей. Ставка за период вычисляется как \(i = \dfrac{r/100}{m}\), а \(n = t \cdot m\), где \(r\) — годовая ставка, а \(m\) — число платежей в году. Если ставка равна нулю, платёж — это просто \(P / n\). Проценты за каждый период равны остатку долга, умноженному на \(i\); оставшаяся часть платежа идёт на погашение тела кредита. Последний платёж корректируется так, чтобы итоговый остаток оказался ровно нулевым.
Реклама
Схема, связывающая сумму кредита, процентную ставку и число платежей с фиксированным платежом
Фиксированный платёж рассчитывается из суммы кредита (P), периодической ставки (i) и числа платежей (n).

Пример расчёта

Берём 200 000 под 6,5% годовых на 30 лет с ежемесячными платежами. Тогда \(i = 0{,}065/12 = 0{,}0054167\), а \(n = 360\). Платёж составит

$$200\,000 \times \dfrac{0{,}0054167}{1 - 1{,}0054167^{-360}} \approx 1\,264{,}14 \text{ в месяц.}$$

Всего будет выплачено около 455 090, из которых примерно 255 090 — проценты. В первый месяц проценты составят \(200\,000 \times 0{,}0054167 = 1\,083{,}33\), а на тело кредита уйдёт \(1\,264{,}14 - 1\,083{,}33 = 180{,}81\).
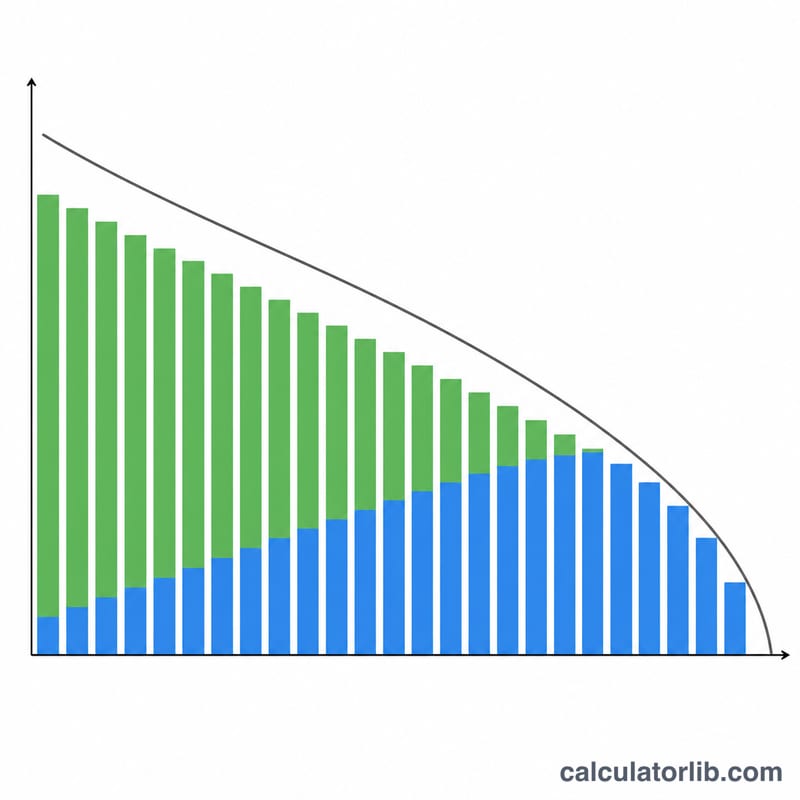
Столбчатая диаграмма с накоплением: проценты уменьшаются, основной долг растёт, остаток снижается
Первые платежи — это в основном проценты; со временем, по мере снижения остатка, больше идёт на основной долг.

Частые вопросы

Указанная ставка — это полная стоимость кредита (ПСК/APR)? Нет. Ставка трактуется как номинальная годовая с начислением по периодичности платежей — это стандартный подход в США. Полная стоимость кредита (в США — APR) дополнительно учитывает комиссии и баллы и требует отдельного расчёта. В России аналогом служит показатель ПСК, который рассчитывается иначе.

Учитывает ли калькулятор досрочные или единовременные (balloon) платежи? Нет. Предполагается фиксированная ставка и равные платежи без досрочных погашений, комиссий и крупного итогового платежа. Они изменили бы график.

Почему последний платёж немного отличается? Из-за округлений в течение срока остаётся небольшой «хвост», поэтому финальный платёж подгоняется так, чтобы остаток обнулился точно.

Сравнение кредитных сценариев: срок и ставка

В таблице ниже формула платежа \(\text{Платёж} = P \cdot \frac{i(1+i)^{n}}{(1+i)^{n}-1}\) применена к фиксированному кредиту на $200,000 с ежемесячными платежами (\(i = \text{годовая ставка}/12\), \(n = \text{годы} \times 12\)). Общая выплата — это округлённый ежемесячный платёж, умноженный на количество платежей, а общие проценты — это общая выплата минус $200,000.

Годовая ставка Срок Ежемесячный платёж Общая выплата Общие проценты
5.5% 15 лет $1,634.17 $294,150.60 $94,150.60
5.5% 30 лет $1,135.58 $408,808.80 $208,808.80
6.5% 15 лет $1,742.21 $313,597.80 $113,597.80
6.5% 30 лет $1,264.14 $455,090.40 $255,090.40
7.5% 15 лет $1,854.02 $333,723.60 $133,723.60
7.5% 30 лет $1,398.43 $503,434.80 $303,434.80

Что показывает сравнение: при ставке 6.5% ежемесячный платёж по 30-летнему кредиту примерно на $478 ниже, чем по 15-летнему, но общие проценты примерно на $141,500 больше. Повышение ставки с 5.5% до 7.5% при сроке 30 лет увеличивает ежемесячный платёж примерно на $263, а общие проценты — примерно на $94,600.

Примечание: Эти цифры приведены только для иллюстрации. Они предполагают фиксированную ставку, ежемесячные платежи и отсутствие досрочных выплат, а также не учитывают налог на недвижимость, страхование, комиссии и любые другие расходы. Реальные предложения кредиторов могут отличаться.

Реклама
>

Глоссарий условий кредита

Основной долг
Сумма, которую взяли в долг; это начальный остаток, на который начисляются проценты. В формуле она обозначена как \(P\).
Номинальная годовая ставка
Заявленная годовая процентная ставка до учёта капитализации. Калькулятор делит её на количество платежей в год, чтобы получить периодическую ставку.
APR (годовая процентная ставка)
Стандартизированный показатель годовой стоимости кредита, который в зависимости от местных правил может включать некоторые комиссии и сборы помимо процентов. Поэтому он часто выше номинальной ставки. Точное определение различается в разных странах и по нормативным актам, а этот калькулятор использует только номинальную ставку.
Срок
Период, в течение которого кредит должен быть погашен, обычно в годах.
Амортизация
Процесс погашения кредита через плановые платежи, каждый из которых покрывает проценты и уменьшает основной долг, так что остаток становится нулевым к концу срока.
График амортизации
Таблица, в которой перечислен каждый платёж с его процентной частью, частью основного долга и остатком долга после платежа.
Периодическая ставка
Процентная ставка, применяемая за каждый платёжный период: \(i = \frac{ \text{годовая ставка}}{100 \times \text{платежей в год}}\).
Периодичность платежей
Сколько платежей производится в год (например, 12 ежемесячных, 26 раз в две недели, 52 еженедельных). Она задаёт и \(i\), и количество платежей \(n\).
Общие проценты
Сумма всех процентов, уплаченных за весь срок кредита: общая сумма всех платежей минус основной долг.
Остаток долга
Основной долг, который остаётся после определённого платежа. Он равен предыдущему остатку минус часть основного долга в этом платеже.

Ключевые ставки центральных банков

Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.

Банк России · Россия
14,00 %
Дата
2026-11-10
Изменение за 1 год
−2,50 п.п.

Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.

Банк России
Центральный банкКлючевая ставкаДатаИзменение за 1 год
Центральный банк Бразилии · Бразилия13,75 %2026-11-15−1,25 п.п.
Банк Мексики · Мексика6,25 %2026-11-10−1,00 п.п.
ФРС США · Соединенные Штаты3,75–4,00 %2026-11-120 п.п.
Европейский центральный банк2,50 %2026-11-16+0,50 п.п.
Риксбанк Швеции · Швеция2,00 %2026-11-13+0,25 п.п.
Центральный банк Саудовской Аравии · Саудовская Аравия4,50 %2026-10-290 п.п.
Резервный банк Австралии · Австралия4,60 %2026-10-31+1,00 п.п.
Центральный банк Турецкой Республики · Турция36,00 %2026-11-06−3,50 п.п.
Банк России · Россия14,00 %2026-11-10−2,50 п.п.
Народный банк Китая · Китай3,00 %2026-11-100 п.п.
Банк Канады · Канада2,50 %2026-11-12+0,25 п.п.
Резервный банк Индии · Индия5,50 %2026-10-190 п.п.
Банк Англии · Великобритания4,00 %2026-11-150 п.п.
Банк Японии · Япония1,25 %2026-11-10+0,75 п.п.
Банк Кореи · Республика Корея3,00 %2026-11-02+0,50 п.п.

Банковские процентные ставки: Россия

Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).

Ставка по кредитам 2024
17,09 %
Ставка по депозитам 2024
14,62 %
Реальная процентная ставка 2024
5,82 %
Кредиты минус депозиты 2024
2,47 п.п.
ГодСтавка по кредитамСтавка по депозитам
202417,09 %14,62 %
202311,62 %7,57 %
202211,46 %7,60 %
20217,18 %3,79 %
20206,78 %3,77 %
20198,75 %5,40 %

Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.

Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально

Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0

Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.

Сведения об источнике и методология

Процентные ставки: Россия: все данные и история

Как читать график амортизации

Почему ранние платежи в основном состоят из процентов. Проценты за каждый период начисляются на текущий остаток: \(\text{Проценты} = \text{Остаток} \times i\). В начале остаток максимален, поэтому проценты самые большие. Платёж фиксирован, поэтому всё, что не является процентами, идёт на основной долг. По мере уменьшения основного долга уменьшаются и остаток, и начисленные проценты, а всё большая часть каждого платежа идёт на погашение основного долга.

Пример, первый платёж. Для $200,000 под 6.5% на 30 лет (ежемесячно) \(i = 0.065/12 \approx 0.0054167\), а платёж составляет $1,264.14.

$$\text{Проценты} = 200{,}000 \times 0.0054167 \approx 1{,}083.33$$

$$\text{Основной долг} = 1{,}264.14 - 1{,}083.33 = 180.81$$

$$\text{Новый остаток} = 200{,}000 - 180.81 = 199{,}819.19$$

Таким образом, на погашение основного долга идёт только около 14% первого платежа. Остальное — проценты.

Как читать столбцы.

  • Проценты: стоимость заимствования за этот период, рассчитанная от остатка на начало периода.
  • Основной долг: платёж минус проценты; это сумма, которая уменьшает вашу задолженность.
  • Остаток: сумма, которая остаётся к выплате после платежа. К последнему платежу он должен обнулиться (с точностью до округления копеек).

Длинный срок против короткого. Распределение того же основного долга на большее число периодов делает каждый платёж меньше, поскольку долг делится на больше платежей. Но остаток дольше остаётся высоким, поэтому проценты начисляются на большие остатки в течение большего числа периодов, и общие проценты выше. Таблица сценариев выше это показывает: при одинаковой ставке 30-летние кредиты стоят значительно дороже по процентам, чем 15-летние.

Что не входит в платёж. Рассчитанный платёж покрывает только основной долг и проценты по кредиту с фиксированной ставкой. В него не входят суммы эскроу, налог на недвижимость, страхование, комиссии за оформление и прочие сборы или штрафы. Поэтому фактический платёж банку может быть выше. Кредиты с плавающей ставкой, досрочные платежи и правила округления также могут изменить реальный график.

Это общая учебная информация, а не финансовый совет. Для решений по конкретному кредиту изучите условия, предлагаемые вашим банком.


Последнее обновление:

Самые популярные в разделе Финансы

Все калькуляторы раздела Финансы