

Что считает этот калькулятор
Калькулятор инфляции для инвестиций показывает, как инфляция «съедает» покупательную способность вложений, которые приносят сложные проценты и при этом могут регулярно пополняться или, наоборот, частично сниматься. У него два режима. В режиме «Доходность инвестиции» вы вводите начальную сумму (текущую стоимость), а калькулятор выдаёт и номинальную будущую стоимость, и её эквивалент в сегодняшних деньгах. В режиме «Сумма, необходимая для достижения цели» вы задаёте цель в сегодняшней покупательной способности, а калькулятор рассчитывает, сколько нужно вложить прямо сейчас. В основе — универсальная формула стоимости денег во времени; символ валюты приведён лишь для наглядности (расчёты не привязаны к доллару и подходят для рублей и любой другой валюты).
Как пользоваться
Выберите режим, затем укажите сумму, срок в годах, годовую процентную ставку, частоту капитализации процентов и ожидаемый уровень инфляции. По желанию добавьте регулярное пополнение или снятие и выберите его периодичность. Калькулятор согласует частоту платежей с капитализацией, выводя эквивалентную ставку за один платёжный период, — поэтому, например, еженедельные пополнения при ежемесячной капитализации учитываются корректно.
Разбор формулы
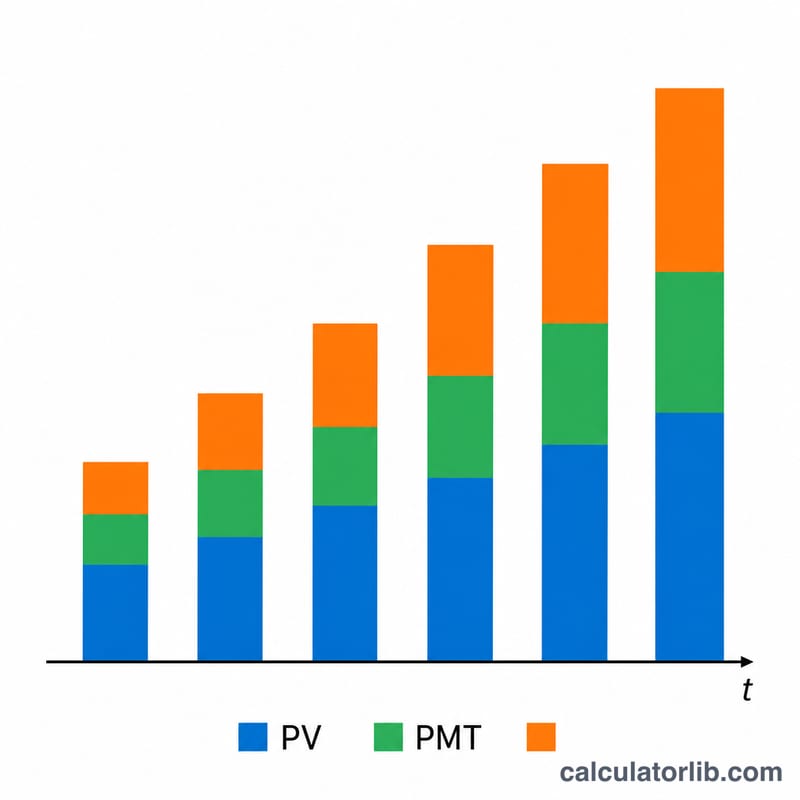
Единовременный вклад растёт по формуле \(FV = PV(1 + r/m)^{mt}\), где \(r\) — годовая ставка, \(m\) — число капитализаций в год, \(t\) — число лет. Регулярные платежи образуют обычный аннуитет, который оценивается по эквивалентной ставке за платёжный период \(r_{pay} = (1 + r/m)^{m/q} - 1\) на горизонте \(N = q \cdot t\) платежей. Пополнения прибавляются, снятия вычитаются. Полная формула:
$$FV = PV\left(1+\tfrac{r}{m}\right)^{mt} + PMT\,\frac{(1+r_{pay})^{N}-1}{r_{pay}}$$В конце номинальный итог дисконтируется на \((1 + i)^{t}\), чтобы выразить его в сегодняшних деньгах:
$$FV_{real}=\frac{FV}{(1+i)^{t}}$$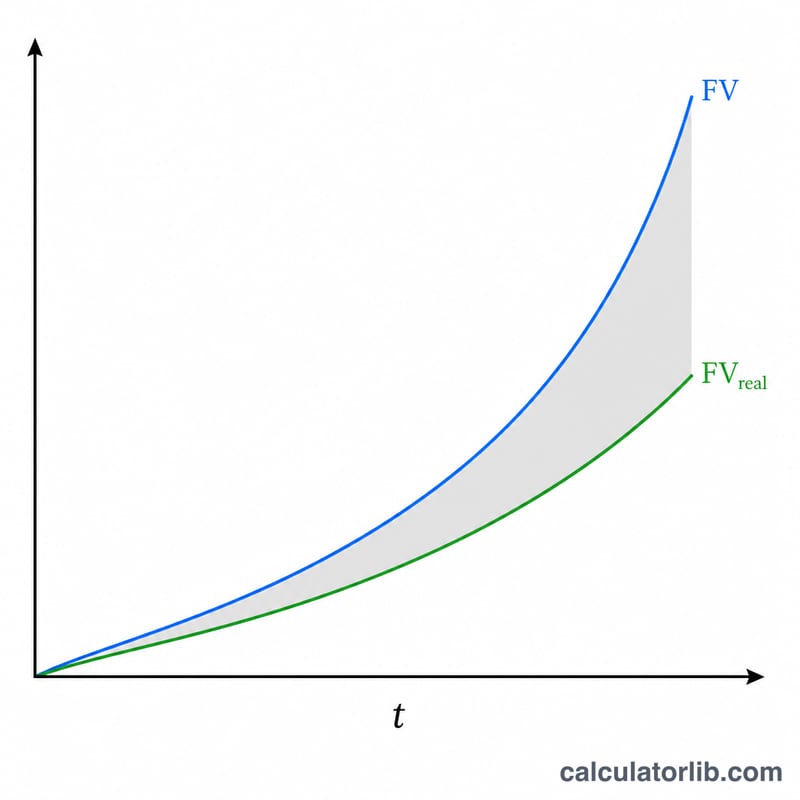
Пример расчёта
Режим цели: цель — 100 000 $ в сегодняшних деньгах, срок 10 лет, ставка 6,25% с ежемесячной капитализацией, инфляция 2,25%, без дополнительных платежей. Номинальная цель:
$$100\,000 \times (1{,}0225)^{10} = 124\,920{,}34\ \$$$Необходимая текущая стоимость:
$$\frac{124\,920{,}34}{\left(1 + \frac{0{,}0625}{12}\right)^{120}} = \frac{124\,920{,}34}{1{,}865435} = \mathbf{66\,973{,}58\ \$}$$То есть вложив сегодня около 66 974 $, через десять лет вы получите покупательную способность, равную 100 000 $.
Инфляция в стране Россия: официальные данные
Официальные данные о потребительских ценах (Россия), обновляются автоматически. Используйте их как входные значения в калькуляторе выше.
- Инфляция 2025
- 8,7 %
- Накопленная 2016–2025
- 74,5 %
- В среднем за год
- 6,4 %
Последнее изменение Рост +0,3 п.п. 2025: 8,7 % (за 2024 — 8,4 %).
Цены (Россия) изменились на 74,5 % с 2016 по 2025 год, в среднем на 6,4 % в год: то, что стоило 100 RUB в 2016 году, стоило около 174 RUB в 2025 году.
| Год | ИПЦ (2010 = 100) | Инфляция | Мир |
|---|---|---|---|
| 2025 | 283,0 | 8,7 % | 3,0 % |
| 2024 | 260,3 | 8,4 % | 3,0 % |
| 2023 | 240,1 | 5,9 % | 5,7 % |
| 2022 | 226,8 | 13,7 % | 8,0 % |
| 2021 | 199,4 | 6,7 % | 3,5 % |
| 2020 | 186,9 | 3,4 % | 1,9 % |
| 2019 | 180,7 | 4,5 % | 2,2 % |
| 2018 | 173,0 | 2,9 % | 2,5 % |
| 2017 | 168,2 | 3,7 % | 2,3 % |
| 2016 | 162,2 | 7,0 % | 1,6 % |
Россия и другие страны
Инфляция, потребительские цены (% за год) — последний опубликованный год каждой страны.
- Турция 34,9 % (2025)
- Россия 8,7 % (2025)
- Мексика 3,8 % (2025)
- Вьетнам 3,3 % (2025)
- Япония 3,2 % (2025)
- Мир 3,0 % (2025)
- Соединенные Штаты 2,9 % (2024)
- Индия 2,4 % (2025)
- Республика Корея 2,1 % (2025)
- Саудовская Аравия 2,0 % (2025)
- Франция 0,9 % (2025)
- Китай 0,1 % (2025)
Пока нет опубликованных данных: Тайвань.
Годы в строках могут различаться: каждое значение показано со своим годом. Для всех стран — один и тот же показатель Всемирного банка.
Последнее значение: 2025 Данные обновлены 2026-10-17 · актуально
Источник: The World Bank Group CC BY 4.0
Накопленное изменение, среднегодовой темп и сравнение цен рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
Частые вопросы
Почему сумма с поправкой на инфляцию меньше? Из-за инфляции в будущем на ту же сумму можно купить меньше, поэтому реальная стоимость — это номинальный остаток, делённый на накопленную инфляцию.
Что если периодичность пополнений не совпадает с капитализацией? Калькулятор пересчитывает ставку в эквивалентную за платёжный период, поэтому работает любое сочетание.
Может ли результат стать отрицательным из-за снятий? Да — если снятия превышают рост вложений, будущая стоимость может уйти в минус, и результат показывается именно таким, каким он рассчитан.
















