

這個計算機的用途
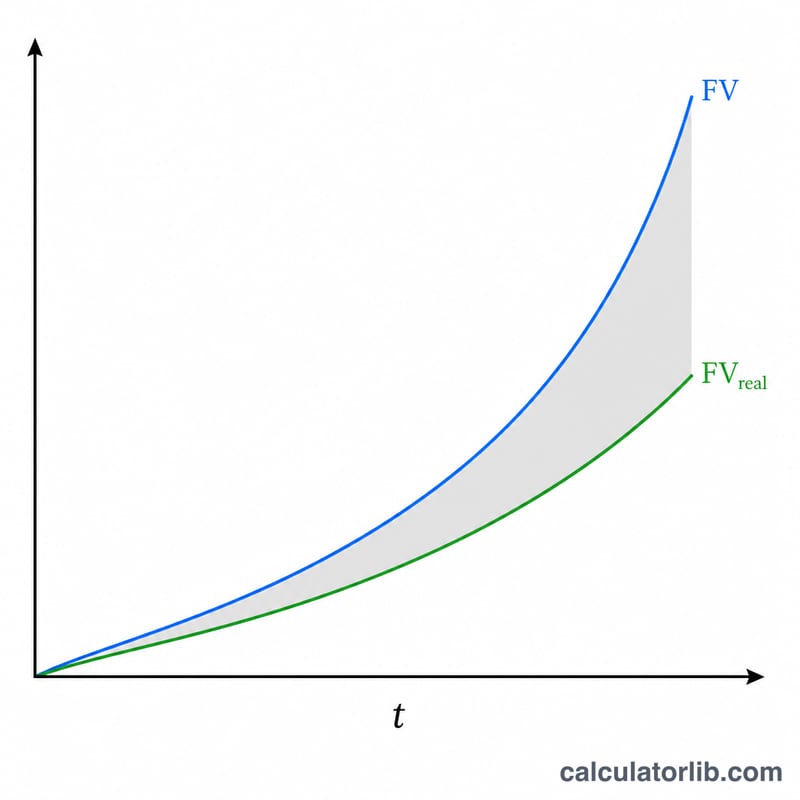
「投資通膨計算機」會告訴你通膨如何侵蝕一筆投資的購買力——這筆投資不僅享有複利成長,還可能定期存入或提領。計算機提供兩種模式。在「投資的報酬」模式中,你輸入一筆初始投資(現值),計算機會同時算出名目未來價值,以及換算成「今天幣值」後的實質金額。在「達成目標報酬所需的投資」模式中,你以今天的購買力設定一個目標,計算機便會推算現在需要投入的本金。背後採用通用的「貨幣時間價值」公式;畫面上的貨幣符號僅為示意,適用於任何幣別。
使用方式
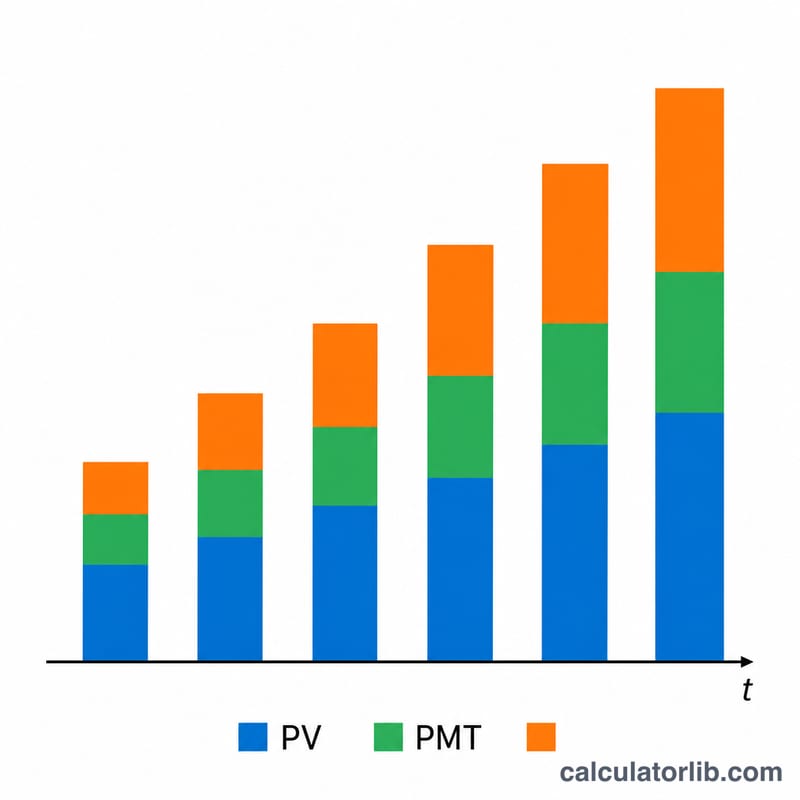
先選擇模式,接著輸入金額、年數、年利率、複利頻率,以及預期通膨率。你也可以選擇加入定期存入或提領,並設定其頻率。本工具會將存提頻率與複利頻率對齊,方法是換算出每一存提期間的等值利率,因此即使是「每週存款、每月複利」這類組合,也能正確計算。
公式說明
單筆本金依 $$FV = PV\left(1 + \tfrac{r}{m}\right)^{mt}$$ 成長,其中 \(r\) 為年利率、\(m\) 為每年複利次數、\(t\) 為年數。定期存提則構成一筆普通年金,以每存提期間的等值利率 $$r_{pay} = \left(1 + \tfrac{r}{m}\right)^{m/q} - 1$$ 在 \(N = q \cdot t\) 期內計算其價值。存款增加總額、提領則減少總額。最後,名目總額再除以 \((1 + i)^{t}\),換算成今天的幣值。
實例試算
以目標模式為例:以今天幣值計算的目標為 $100,000、期間 10 年、年利率 6.25%、每月複利、通膨率 2.25%、無定期存提。名目目標 $$= 100{,}000 \times (1.0225)^{10} = \$124{,}920.34$$ 所需現值 $$= 124{,}920.34 \div \left(1 + \tfrac{0.0625}{12}\right)^{120} = 124{,}920.34 \div 1.865435 = \mathbf{\$66{,}973.58}$$ 也就是說,今天約投入 $66,974,十年後即可達到相當於 $100,000 的購買力。
台灣的通貨膨脹:官方數據
台灣的官方消費者物價數據,自動更新。可作為上方計算機的輸入值。
- 年增率,2026年10月
- +2.33%
- 累計 2016年10月–2026年10月
- 15.7%
- 年均
- 1.5%
最近變化 下降 −0.41 個百分點 2026年10月:+2.33%,2026年9月為+2.74%。
最新月份(2026年10月):台灣消費者物價年增率為+2.33%(消費者物價指數(行政院主計總處))。下表為各月公布值。
台灣的物價在2016年10月至2026年10月間變化了15.7%,年均1.5%:2016年10月價值100 TWD的東西,在2026年10月約為116 TWD。
| 月份 | CPI(2021年 = 100) | 年增率 |
|---|---|---|
| 2026-10 | 112.90 | 2.33% |
| 2026-09 | 112.83 | 2.74% |
| 2026-08 | 112.33 | 2.05% |
| 2026-07 | 112.33 | 2.52% |
| 2026-06 | 111.96 | 2.56% |
| 2026-05 | 111.42 | 2.19% |
| 2026-04 | 111.21 | 1.72% |
| 2026-03 | 110.36 | 1.20% |
| 2026-02 | 110.91 | 1.75% |
| 2026-01 | 110.22 | 0.71% |
| 2025-12 | 110.24 | 1.30% |
| 2025-11 | 110.16 | 1.21% |
最新數據:2026-10 資料更新於 2026-11-06 · 最新
來源: 行政院主計總處 (DGBAS, Executive Yuan) 2026 政府資料開放授權條款-第1版 (Open Government Data License, version 1.0)
累計變化、年均成長率和價格比較由 CalculatorLib 根據這些資料計算。 此開放資料依政府資料開放授權條款 (Open Government Data License) 進行公眾釋出,使用者於遵守本條款各項規定之前提下,得利用之。政府資料開放授權條款:https://data.gov.tw/license
來源詳情與統計方法
- 行政院主計總處 (DGBAS, Executive Yuan) 2026 — 消費者物價基本分類指數 (consumer price index), data.gov.tw 6019 (pr0101a1m)
常見問題
為什麼經通膨調整後的金額比較低?通膨代表未來的每一塊錢能買到的東西變少,因此實質價值就是名目餘額除以累積通膨後的結果。
如果我的存款頻率和複利頻率不一樣怎麼辦?計算機會把利率換算成每存提期間的等值利率,因此任何組合都能正確處理。
提領會讓結果變成負數嗎?會。若提領速度超過成長速度,未來價值可能變為負數,計算結果會如實顯示。
















