

この計算機でできること
「投資のインフレ計算機」は、複利で運用しながら定期的な積立や取り崩しを行う投資について、インフレが購買力をどれだけ目減りさせるかを示すツールです。2つのモードがあります。「投資のリターンを計算」モードでは、初期投資額(現在価値)を入力すると、名目上の将来価値と、それを今日のお金の価値に換算した実質額の両方が表示されます。「目標額に必要な投資を計算」モードでは、今日の購買力で示した目標額を入力すると、いま必要な初期投資額を算出します。計算は世界共通の「お金の時間的価値(time value of money)」に基づいており、通貨記号($)はあくまで一例です。日本円など他の通貨で考える場合も、同じ仕組みで計算できます。
使い方
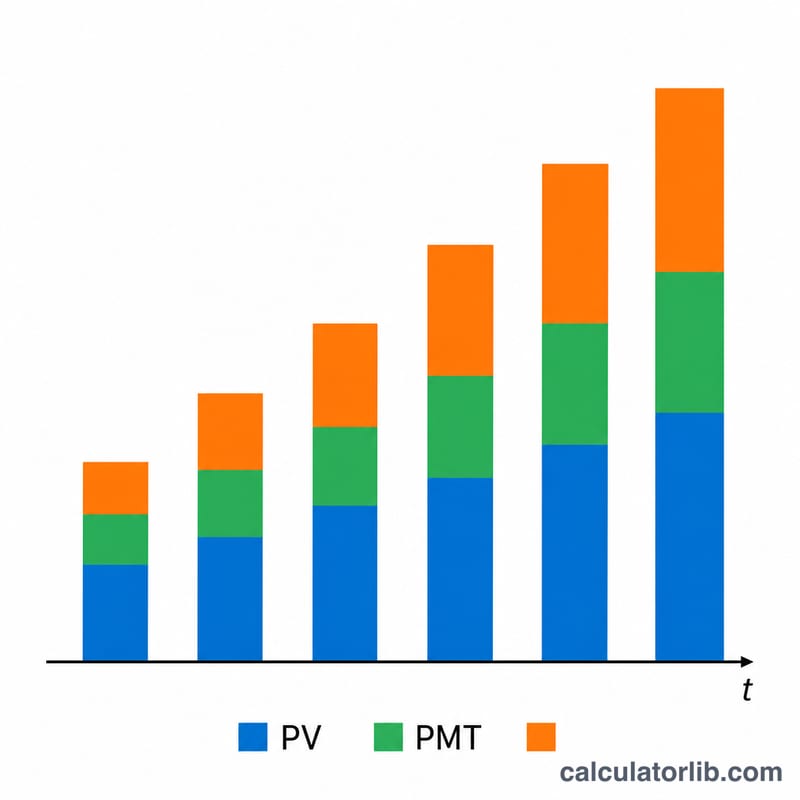
まずモードを選び、金額、年数、年利、複利の頻度、そして想定するインフレ率を入力します。必要に応じて定期的な積立や取り崩しを追加し、その頻度も選択できます。本ツールは支払いの頻度を複利の頻度に合わせ、1回あたりの期間に対応する利率に換算するため、たとえば「毎週積立で月次複利」といった組み合わせも正しく計算されます。
計算式の解説
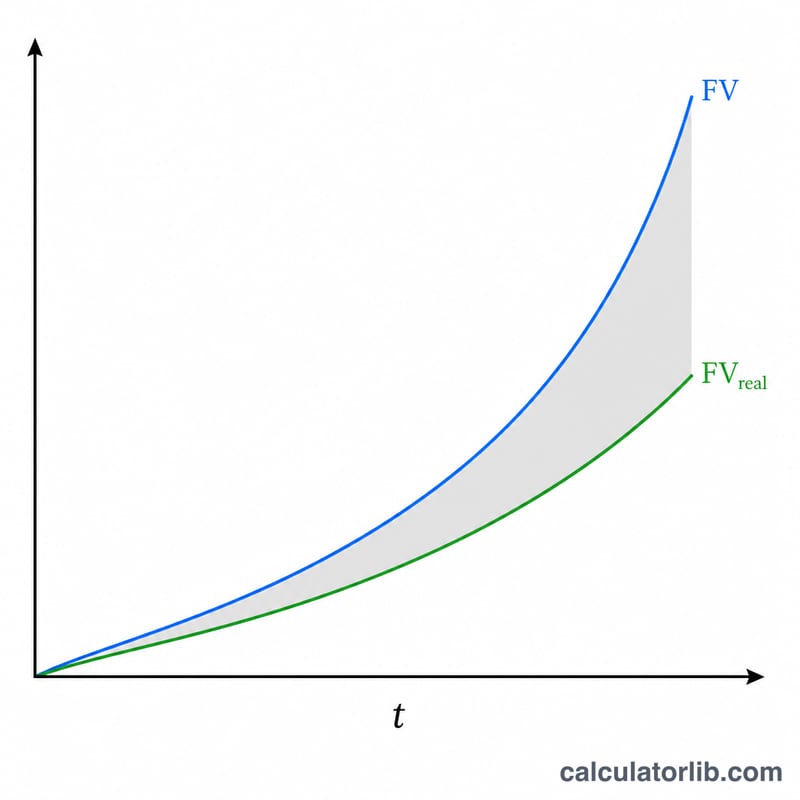
一括投資分は $$FV = PV\left(1 + \tfrac{r}{m}\right)^{mt}$$ で成長します。ここで \(r\) は年利、\(m\) は年あたりの複利回数、\(t\) は年数です。定期的な積立は通常年金(ordinary annuity)として扱い、1回あたりの期間に対応する利率 $$r_{pay} = \left(1 + \tfrac{r}{m}\right)^{m/q} - 1$$ を用いて、\(N = q \cdot t\) 回分の支払いを評価します。積立は加算、取り崩しは減算されます。最後に、名目上の合計額を \((1 + i)^{t}\) で割り引くことで、今日のお金の価値に換算します。
計算例
目標額モードで、今日の価値で10万ドルを目標とし、期間10年、年利6.25%の月次複利、インフレ率2.25%、積立なしとします。名目上の目標額 $$= 100{,}000 \times (1.0225)^{10} = 124{,}920.34\ \text{ドル}$$ 必要な現在価値(PV)$$= 124{,}920.34 \div \left(1 + \tfrac{0.0625}{12}\right)^{120} = 124{,}920.34 \div 1.865435 = \mathbf{66{,}973.58\ \text{ドル}}$$ つまり、今日およそ66,974ドルを投資すれば、10年後に10万ドル相当の購買力に到達できます。
日本のインフレ率:公式データ
日本の公式消費者物価データ(自動更新)。上の計算ツールの入力値としてお使いください。
- 前年同月比(2026年9月)
- +2.1%
- インフレ率 2025年
- 3.2%
- 累積 2016–2025年
- 14.1%
- 年平均
- 1.5%
直近の変化 上昇 +0.2 ポイント 2026年9月:+2.1%(2026年8月は+1.9%)。
最新月(2026年9月):日本の消費者物価は前年同月比+2.1%でした(消費者物価指数・総合(2025年=100)、総務省統計局)。下の年次の数値は年平均です。 この変化率は公表された指数からCalculatorLibが算出しています:当月の指数 ÷ 前年同月の指数 − 1。
日本の物価は2016年から2025年までに14.1%変化し、年平均1.5%でした。2016年に100 JPYだったものは、2025年には約114 JPYになります。
| 年 | CPI(2010年 = 100) | インフレ率 | 世界 |
|---|---|---|---|
| 2025 | 118.0 | 3.2% | 3.0% |
| 2024 | 114.4 | 2.7% | 3.0% |
| 2023 | 111.4 | 3.3% | 5.7% |
| 2022 | 107.8 | 2.5% | 8.0% |
| 2021 | 105.2 | -0.2% | 3.5% |
| 2020 | 105.5 | -0.0% | 1.9% |
| 2019 | 105.5 | 0.5% | 2.2% |
| 2018 | 105.0 | 1.0% | 2.5% |
| 2017 | 104.0 | 0.5% | 2.3% |
| 2016 | 103.5 | -0.1% | 1.6% |
日本と他の国
インフレ率(消費者物価、年率%)— 各国の最新の公表年。
- トルコ 34.9% (2025)
- ロシア 8.7% (2025)
- メキシコ 3.8% (2025)
- ベトナム 3.3% (2025)
- 日本 3.2% (2025)
- 世界 3.0% (2025)
- アメリカ合衆国 2.9% (2024)
- インド 2.4% (2025)
- 韓国 2.1% (2025)
- サウジアラビア 2.0% (2025)
- フランス 0.9% (2025)
- 中国 0.1% (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2026-09 データ更新日 2026-10-25 · 最新
出典: The World Bank Group CC BY 4.0; Consumer Price Index (Statistics Bureau, Ministry of Internal Affairs and Communications) Public Data License 1.0 (PDL1.0)
累積変化率、年平均上昇率、価格の比較は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Consumer Price Index (Statistics Bureau, Ministry of Internal Affairs and Communications) — Consumer Price Index (2025-base)
よくある質問
インフレ調整後の金額が低くなるのはなぜですか? インフレが進むと将来のお金で買えるものは少なくなります。そのため実質価値は、名目上の残高を累積インフレ率で割って求めます。
積立の頻度と複利の頻度が違う場合はどうなりますか? 本計算機は利率を1回あたりの支払い期間に対応した利率に換算するため、どんな組み合わせでも正しく計算できます。
取り崩しによって結果がマイナスになることはありますか? あります。取り崩しが運用益を上回ると将来価値はマイナスになり、計算結果はそのまま表示されます。
















