

この計算機でできること
このローン計算機は、元利均等返済のローンについて、4つの値のうちいずれか1つを求めます。求められるのは、毎月の返済額・借入額(元金)・年利・返済回数(月数)のいずれかです。わかっている3つの値を入力し、求めたい項目を選ぶだけで、残りの1つを自動で計算します。返済頻度と同じ「毎月複利」を前提としており、これは自動車ローン、フリーローン(個人向けローン)、固定金利の住宅ローンなど、一般的な消費者向けローンで使われる標準的な方式です。なお、本ツールは米ドル($)表記ですが、計算式は通貨に依存しないため、円建てなど他の通貨でもそのまま利用できます。
使い方
まずプルダウンから計算したい項目を選びます。選んだ項目が「出力(結果)」となるため、その入力欄は無視されます。残りの3つの欄を入力すると、ハイライト表示された結果が確認できます。あわせて、返済期間全体で支払う総額と、支払う利息の合計も表示されます。「計算過程を表示」にチェックを入れると、内部で使われている数式の展開を確認できます。
計算式の解説
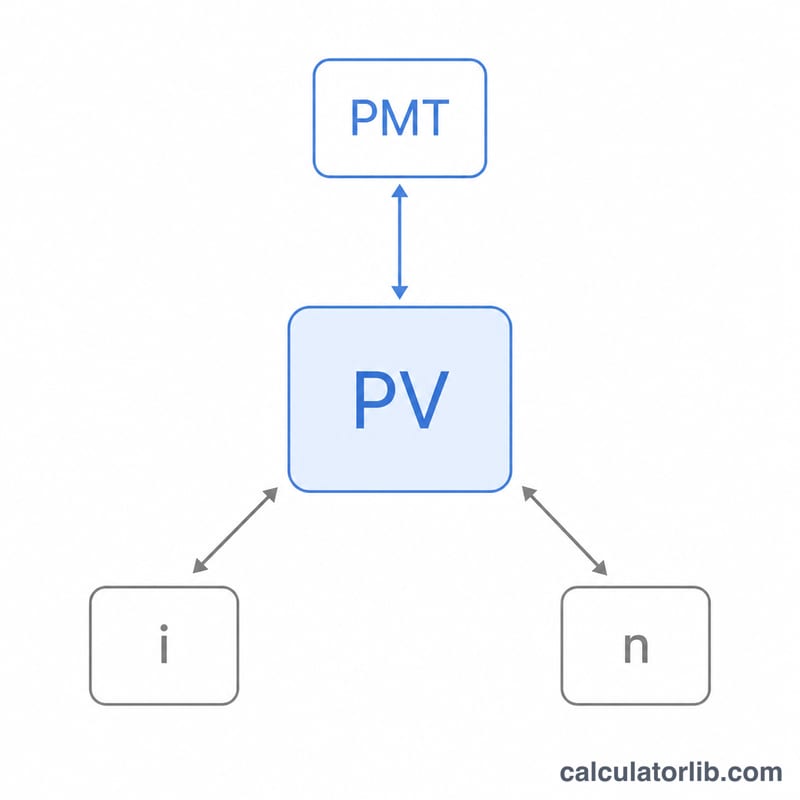
計算の基礎となるのは、期末払い年金の現在価値(PV)の公式です。
$$PV = \frac{PMT}{i}\left[1 - (1+i)^{-n}\right]$$
ここで \(i\) は月利(年利を100で割り、さらに12で割った値)、\(n\) は返済回数(月数)です。返済額について解くと、$$PMT = \frac{PV \cdot i}{1 - (1+i)^{-n}}$$ となります。返済回数 \(n\) は対数を使って求めます。一方、金利については代数的に解ける式(閉形式)が存在しないため、二分法による数値計算で求めます。金利が0の場合は、\(PMT = PV/n\)、\(PV = PMT \cdot n\)、\(n = PV/PMT\) という線形の式を用います。
計算例
25,000ドルを年利6%、返済60か月で借りるとします。月利は \(i = 6/100/12 = 0.005\) です。\((1.005)^{60} \approx 1.34885\) なので、毎月の返済額は $$\frac{25000 \times 0.005 \times 1.34885}{1.34885 - 1} \approx 483.32\ \text{ドル}$$ となります。支払総額は \(483.32 \times 60 = 28{,}999.20\) ドル、したがって利息の合計は約3,999.20ドルです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ金利の計算には数値計算法を使うのですか? 年金の公式は金利 \(i\) について代数的に変形できないため、本ツールは入力された値を再現する金利を探索して求めます。
返済額が小さすぎて返済回数が求められない場合は? 毎月の返済額が月々の利息すら下回る場合、残高は永遠に増え続け、返済回数は存在しません。この場合、計算機はエラーを返します。
異なる複利計算の頻度にも対応していますか? いいえ。本ツールは毎月返済に合わせた毎月複利を前提としています。これは消費者向けローンで最も一般的な方式です。
















