このツールでできること
多くのローン計算ツールは「借入額」を入力して毎月の返済額を求めます。このツールはその逆です。毎月無理なく支払える返済額・金利・返済期間を入力すると、その予算に収まる最大の借入額(元金)を計算します。「毎月いくらまでなら払える」という金額がはっきりしているとき、自動車ローン・住宅ローン・フリーローンなどの検討にぴったりです。
使い方
毎月支払いたい返済額、金融機関が提示する年利(APR:実質年率)、そして返済期間(月数。たとえば5年ローンなら60か月)を入力してください。計算結果として、借りられる金額、返済期間全体での総支払額、そして支払う利息の総額が表示されます。
なお「APR(年率)」は欧米のローン表記でよく使われる考え方です。日本では「実質年率」や「金利(年利)」と表記されることが多く、手数料の扱いなど細かなルールは国や商品によって異なります。お使いのローン契約書の表記に合わせて入力してください。
計算式の解説
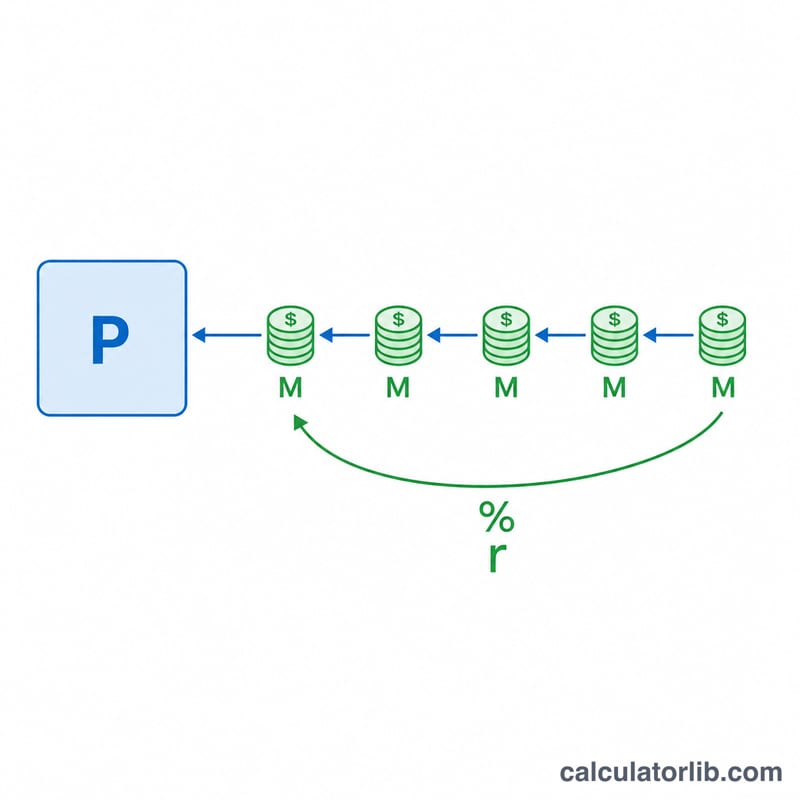
借入額は「年金現価(annuity の present value)」として求められます。式は次のとおりです:
$$P = M \cdot \frac{1 - (1+r)^{-n}}{r}$$ここで \(M\) は毎月の返済額、\(r\) は月利(APR ÷ 12 ÷ 100)、\(n\) は返済月数です。金利が0%の場合は利息がかからないため、式は単純に \(P = M \times n\) となります。
計算例
たとえば、年利6%・返済期間60か月で、毎月500ドルを支払えるとします。月利は \(r = 6 \div 12 \div 100 = 0.005\)。これを式に当てはめると、
$$P = 500 \times \frac{1 - 1.005^{-60}}{0.005} \approx 25{,}862.78\ \text{ドル}$$となります。総支払額は \(500 \times 60 = 30{,}000\) ドル で、そのうち約4,137.22ドルが利息です。
結果の読み方
- 借入金額は元本です。 これは融資されるお金の額、つまり貸し手が開始時点で実際に貸し出す残高を指します。自動車、住宅、その他の品物の購入価格と同じとは限りません。頭金、下取り、手数料、税金によって両者は異なることがあるためです。
- 支払総額は毎月の支払額に支払回数をかけたものに等しくなります:\(\text{支払総額} = M \times n\)。
- 利息総額は支払総額から借入金額を引いたものに等しくなります:\(\text{利息総額} = M \times n - L\)。
- 返済期間が長いほど借入可能額と利息負担が増える理由。 同じ支払額であれば、支払回数が多いほど、より多くの支払いが現在価値に割り引かれるため、現在価値 \(L\) は大きくなります。また元本が長く残るため、利息はより多くの期間にわたって発生します。例えば、年利8%(APR)で月500ドルを支払う場合、60か月では約24,659ドルを借りられ、利息は5,341ドルです。一方、84か月では約32,080ドルを借りられ、利息は9,920ドルになります。
- 含まれないもの。 この結果には、組成手数料やその他の手数料、売上税や固定資産税、保険、頭金、オプション商品は含まれていません。また、貸し手は支払額を端数処理したり、利息の複利計算方法を変えたり、日数計算の方法を別のものにしたりすることがあるため、貸し手が提示する金額とはわずかに異なる場合があります。
この計算は、固定金利、毎月均等の支払額、そしてローン開始の1か月後に最初の支払いが行われることを前提としています。この結果はシナリオを比較するための概算であり、融資の提案や金融アドバイスではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
金利(APR)が高いほど、たくさん借りられますか? いいえ、逆です。同じ返済額でも金利が高いと、毎回の返済のうち利息に充てられる割合が増えるため、借りられる元金は少なくなります。
金利が0%の場合はどうなりますか? 借入額は「毎月の返済額 × 返済月数」とシンプルに求められます。
これはあくまで目安ですか? はい。毎月の返済額が一定で金利も変わらないことを前提としており、実際の返済額に含まれる手数料・税金・保険料などは含みません。あくまで概算としてご利用ください。