このツールでできること
この計算ツールは、複利でお金を運用したときに「いくら利息を受け取れるのか」を正確に算出します。投資または預け入れる金額、年利、運用期間、複利の計算頻度を入力するだけで、受け取れる利息の合計額と満期時の最終残高がわかります。なお金額は米ドル($)表示ですが、計算の仕組みは円建ての預金や投資でもそのまま当てはまります。
使い方
元本(最初に預け入れる金額)、年利(パーセント表示)、お金を預けておく年数、そして複利の計算頻度を入力します。普通預金などでは月複利が最も一般的ですが、債券では半年複利や年複利が使われることも多くあります。「計算」を押すと、結果がその場で表示されます。
計算式の解説
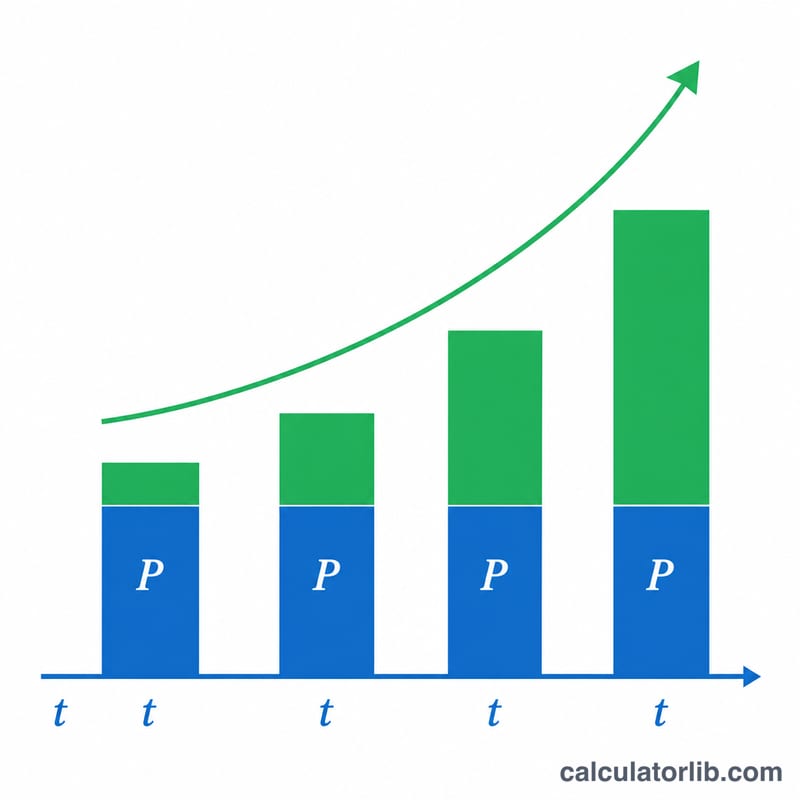
複利は次の式で表されます。$$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$ここで \(A\) は将来価値、\(P\) は元本、\(r\) は年利(小数表示)、\(n\) は1年あたりの複利計算回数、\(t\) は年数です。実際に受け取れる利息は、将来価値から最初の元本を差し引いた金額になります(\(\text{利息} = A - P\))。複利の計算頻度が高いほど利息はわずかに増えます。これは、すでに付いた利息にさらに早く利息がつくためです。
計算例
たとえば $10,000 を年利 5%、月複利で 10 年間預けたとします。この場合 \(n = 12\)、\(t = 10\) なので、指数は 120 になります。将来価値は $$10{,}000 \times \left(1 + \frac{0.05}{12}\right)^{120} \approx \$16{,}470.09$$です。ここから元本 $10,000 を差し引くと、受け取れる利息は約 $6,470.09 となります。
異なる複利頻度と期間における利息の増え方
この表は、元本10,000ドル、名目年利5%、入出金なしの場合を示しています。各残高は\(A = P\left(1 + \frac{r}{n}\right)^{nt}\)で計算され、利息は\(I = A - P\)です。金額は1セント未満を四捨五入しています。
| 複利計算 | 期間 | 利息合計 | 最終残高 |
|---|---|---|---|
| 年1回(n = 1) | 5年 | $2,762.82 | $12,762.82 |
| 年1回(n = 1) | 10年 | $6,288.95 | $16,288.95 |
| 年1回(n = 1) | 20年 | $16,532.98 | $26,532.98 |
| 四半期ごと(n = 4) | 5年 | $2,820.37 | $12,820.37 |
| 四半期ごと(n = 4) | 10年 | $6,436.19 | $16,436.19 |
| 四半期ごと(n = 4) | 20年 | $17,014.85 | $27,014.85 |
| 毎月(n = 12) | 5年 | $2,833.59 | $12,833.59 |
| 毎月(n = 12) | 10年 | $6,470.09 | $16,470.09 |
| 毎月(n = 12) | 20年 | $17,126.40 | $27,126.40 |
| 毎日(n = 365) | 5年 | $2,840.03 | $12,840.03 |
| 毎日(n = 365) | 10年 | $6,486.65 | $16,486.65 |
| 毎日(n = 365) | 20年 | $17,180.96 | $27,180.96 |
複利の頻度を高めても増える額はわずかです。20年間で年1回から毎日複利に変えると、10,000ドルあたり約648ドル増えますが、期間の長さの影響ははるかに大きくなります。
利率の影響(毎月複利、10年、10,000ドル)
| 名目年利 | 利息合計 | 最終残高 |
|---|---|---|
| 3% | $3,493.54 | $13,493.54 |
| 5% | $6,470.09 | $16,470.09 |
| 7% | $10,096.61 | $20,096.61 |
利息は利率に比例して増えるわけではありません。利率が3%から7%へ(約2.3倍の利率)上がると、10年間の利息は約2.9倍になります。複利によって差が広がるためです。
主要用語:元本、APR、APY、複利
- 元本(P): 利息を生む当初の金額。最初の預金や投資額など。
- 名目年利(APR)、r: 複利の効果を含まない、表示上の年利。数式では小数で表記します(5% = 0.05)。
- 複利頻度(n): 1年間に利息が計算されて残高に加えられる回数。一般的な値は1(年1回)、2(半年ごと)、4(四半期ごと)、12(毎月)、365(毎日)です。
- APY/実効年率: 複利を含めた年間の増加率: $$\text{APY(実効年率)} = \left(1 + \frac{r}{n}\right)^{n} - 1$$ 例えば、年5%を毎月複利にすると、APYは約5.116%になります。多くの国では、銀行が預金商品についてAPY(または同等の実効金利)の表示を義務付けていますが、正確な用語や規則は国によって異なります。
- 将来価値(A): 期間終了時の残高。\(A = P\left(1 + \frac{r}{n}\right)^{nt}\)。得られる利息は\(A - P\)です。
- 単利: 当初の元本のみに対して計算される利息:\(I = P\,r\,t\)。
- 複利: 元本と、それまでに得た利息の合計に対して計算される利息。時間とともに増え方が加速します。
- 期間(t): お金が利息を生む年数。1年未満の期間は分数で表します(6か月 = 0.5)。
利息の結果の解釈
この結果は名目利息です。利息にかかる所得税や物価上昇を調整する前の総額です。税金と物価上昇はいずれも実質的な価値を減らし、ルールは国や口座の種類によって異なるため、計算された金額は税引き後または実質的な利益とは一致しません。
利息と元本の比率
利息合計を元本で割ると、当初の金額に対して残高がどれだけ増えたかがわかります。年1回複利で年5%の10,000ドルの場合、比率は5年後で約0.28、10年後で約0.63、20年後で約1.65です。元本の165%の利息とは、残高が当初の約2.65倍に増えたことを意味します。
複利によって後半の年ほど利息が大きくなる
各期間の利息は増え続ける残高に対して付くため、年ごとの利息は時間とともに増えます。年1回複利で、10,000ドルを年5%で運用した場合:
- 1年目の利息: \(10{,}000 \times 0.05 = \$500.00\)
- 10年目の利息: \(10{,}000 \times 1.05^{9} \times 0.05 \approx \$775.66\)
- 20年目の利息: \(10{,}000 \times 1.05^{19} \times 0.05 \approx \$1{,}263.48\)
単利の場合、毎年の利息は500ドルのままです。これが、長期では合計額が不釣り合いに大きくなる理由です。
簡易チェック:72の法則
72の法則は、残高が2倍になるまでの年数を推定します:\(\text{年数} \approx \frac{72}{\text{パーセント表記の利率}}\)。年5%の場合、\(72 / 5 = 14.4\)年です。年1回複利での正確な値は\(\ln 2 / \ln 1.05 \approx 14.21\)年なので、この法則は一般的な利率では良い近似値です。その時点の計算残高が2倍から大きく外れている場合は、入力値を確認してください。
これは一般的な情報であり、金融または税務に関するアドバイスではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
複利の頻度が高いほど、必ず利息は増えますか? はい。ただし頻度が高くなるほど差は小さくなります。一般的な金利水準では、日複利でも月複利とほとんど変わりません。
これは APY(年換算利回り)と同じですか? \(t = 1\) 年のときの実効利回りが APY に相当します。APY にはすでに複利の頻度が織り込まれています。
税金やインフレは考慮されていますか? いいえ。表示される結果は税金やインフレ調整を反映しない名目利息です。日本の場合、預金利息には通常 20.315% の源泉分離課税がかかる点にもご注意ください。