Qué hace esta calculadora
Esta herramienta te dice con exactitud cuánto interés ganarás sobre una cantidad de dinero cuando crece con interés compuesto. Solo tienes que indicar el importe que vas a invertir o depositar, la tasa de interés anual, durante cuánto tiempo lo dejarás y con qué frecuencia se capitaliza el interés. A cambio, obtienes el interés total ganado y el saldo final. Ten en cuenta que los importes aparecen en dólares (USD), aunque la fórmula sirve para cualquier moneda.
Cómo usarla
Introduce el capital (la cantidad inicial), la tasa de interés anual en porcentaje, el número de años que mantendrás el dinero y la frecuencia de capitalización. La capitalización mensual es la más habitual en las cuentas de ahorro, mientras que muchos bonos utilizan capitalización semestral o anual. Pulsa «Calcular» para ver los resultados al instante.
La fórmula, paso a paso
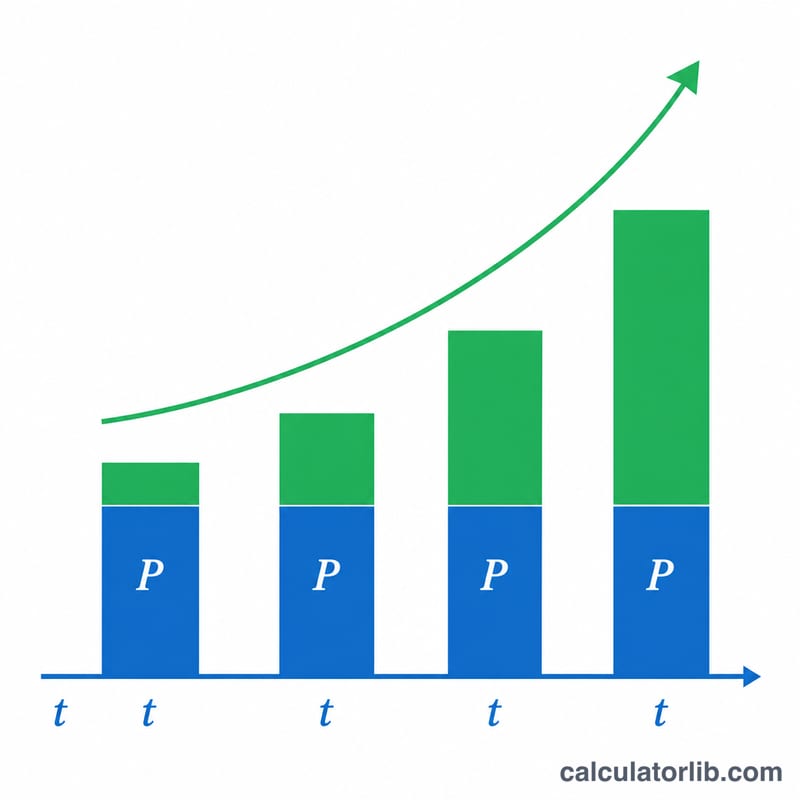
El interés compuesto sigue la ecuación $$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$ donde \(A\) es el valor futuro, \(P\) es el capital, \(r\) es la tasa anual en decimal, \(n\) es el número de periodos de capitalización al año y \(t\) es el tiempo en años. El interés que realmente ganas es, sencillamente, el valor futuro menos lo que pusiste al principio: $$\text{Interés} = A - P$$ Cuanto más a menudo se capitaliza, un poco más de interés generas, porque empiezas antes a ganar intereses sobre los intereses ya acreditados.
Ejemplo resuelto
Imagina que depositas 10.000 $ a una tasa anual del 5 %, con capitalización mensual, durante 10 años. Aquí \(n = 12\) y \(t = 10\), por lo que el exponente es 120. El valor futuro es $$10\,000 \times \left(1 + \frac{0{,}05}{12}\right)^{120} \approx 16\,470{,}09\ \$$$ Al restar los 10.000 $ de capital inicial, ganas alrededor de 6.470,09 $ en intereses.
Interés ganado con distintas frecuencias de capitalización y plazos
La tabla muestra un capital de $10,000 a una tasa anual nominal del 5% sin depósitos ni retiros. Cada saldo usa \(A = P\left(1 + \frac{r}{n}\right)^{nt}\), y el interés es \(I = A - P\). Las cifras están redondeadas al centavo.
| Capitalización | Plazo | Interés total | Saldo final |
|---|---|---|---|
| Anual (n = 1) | 5 años | $2,762.82 | $12,762.82 |
| Anual (n = 1) | 10 años | $6,288.95 | $16,288.95 |
| Anual (n = 1) | 20 años | $16,532.98 | $26,532.98 |
| Trimestral (n = 4) | 5 años | $2,820.37 | $12,820.37 |
| Trimestral (n = 4) | 10 años | $6,436.19 | $16,436.19 |
| Trimestral (n = 4) | 20 años | $17,014.85 | $27,014.85 |
| Mensual (n = 12) | 5 años | $2,833.59 | $12,833.59 |
| Mensual (n = 12) | 10 años | $6,470.09 | $16,470.09 |
| Mensual (n = 12) | 20 años | $17,126.40 | $27,126.40 |
| Diaria (n = 365) | 5 años | $2,840.03 | $12,840.03 |
| Diaria (n = 365) | 10 años | $6,486.65 | $16,486.65 |
| Diaria (n = 365) | 20 años | $17,180.96 | $27,180.96 |
Una capitalización más frecuente aporta solo un poco más. En 20 años, pasar de capitalización anual a diaria añade unos $648 sobre $10,000, mientras que el plazo en sí importa mucho más.
Efecto de la tasa (capitalización mensual, 10 años, $10,000)
| Tasa nominal | Interés total | Saldo final |
|---|---|---|
| 3% | $3,493.54 | $13,493.54 |
| 5% | $6,470.09 | $16,470.09 |
| 7% | $10,096.61 | $20,096.61 |
El interés no crece de forma lineal con la tasa. Pasar del 3% al 7% (una tasa unas 2.3 veces mayor) produce aproximadamente 2.9 veces más interés en diez años, porque la capitalización amplifica la diferencia.
Términos clave: capital, TAE, TAEA y capitalización
- Capital (P): la cantidad inicial que genera intereses, como el depósito o la inversión inicial.
- Tasa anual nominal (APR), r: la tasa anual declarada antes del efecto de la capitalización, expresada como decimal en las fórmulas (5% = 0.05).
- Frecuencia de capitalización (n): cuántas veces al año se calculan los intereses y se suman al saldo. Los valores habituales son 1 (anual), 2 (semestral), 4 (trimestral), 12 (mensual) y 365 (diaria).
- TAE / tasa anual efectiva: la tasa de crecimiento anual una vez incluida la capitalización: $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$ Por ejemplo, el 5% capitalizado mensualmente da una TAE de aproximadamente 5.116%. Muchos países exigen que los bancos indiquen la TAE (o una tasa efectiva equivalente) en los productos de ahorro, pero la terminología exacta y las normas varían según el país.
- Valor futuro (A): el saldo al final del plazo, \(A = P\left(1 + \frac{r}{n}\right)^{nt}\). El interés ganado es \(A - P\).
- Interés simple: interés calculado solo sobre el capital original: \(I = P\,r\,t\).
- Interés compuesto: interés calculado sobre el capital más los intereses ya generados, de modo que las ganancias crecen más rápido con el tiempo.
- Plazo (t): el tiempo, en años, durante el que el dinero genera intereses. Para periodos menores a un año, use una fracción (6 meses = 0.5).
Cómo interpretar su resultado de intereses
El resultado es el interés nominal. Es el importe bruto antes de cualquier impuesto sobre la renta por intereses y antes de ajustar por inflación. Los impuestos y el aumento de precios reducen el valor real de los intereses, y las normas varían según el país y el tipo de cuenta, por lo que la cifra calculada no es lo mismo que su ganancia después de impuestos o su ganancia real.
Relación entre intereses y capital
Dividir el interés total entre el capital muestra cuánto ha crecido el saldo en relación con lo que se invirtió al principio. Para $10,000 al 5% capitalizado anualmente, la relación es de aproximadamente 0.28 después de 5 años, 0.63 después de 10 años y 1.65 después de 20 años. Un interés del 165% del capital significa que el saldo ha crecido hasta unas 2.65 veces el importe original.
La capitalización hace que los años posteriores sean mayores
Como el interés de cada periodo se genera sobre un saldo creciente, el interés anual aumenta con el tiempo. Con capitalización anual sobre $10,000 al 5%:
- Interés del año 1: \(10{,}000 \times 0.05 = \$500.00\)
- Interés del año 10: \(10{,}000 \times 1.05^{9} \times 0.05 \approx \$775.66\)
- Interés del año 20: \(10{,}000 \times 1.05^{19} \times 0.05 \approx \$1{,}263.48\)
Con interés simple, cada año se mantendría en $500. Por eso los plazos largos muestran totales desproporcionadamente grandes.
Regla del 72 como comprobación rápida
La regla del 72 estima los años necesarios para duplicar un saldo: \(\text{años} \approx \frac{72}{\text{tasa en porcentaje}}\). Al 5% da \(72 / 5 = 14.4\) años. La cifra exacta con capitalización anual es \(\ln 2 / \ln 1.05 \approx 14.21\) años, así que la regla es una buena aproximación para tasas habituales. Si su saldo calculado en ese momento está lejos de duplicarse, revise sus datos.
Esta es información general, no asesoramiento financiero ni fiscal.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Capitalizar con más frecuencia siempre genera más? Sí, pero la diferencia se reduce a medida que aumenta la frecuencia. Con tasas habituales, la capitalización diaria apenas supera a la mensual.
¿Es lo mismo que el APY? El rendimiento efectivo que ves aquí coincide con el APY (rendimiento porcentual anual) cuando \(t = 1\) año. El APY ya incorpora la frecuencia de capitalización. En España y América Latina el concepto equivalente suele llamarse TAE o rendimiento efectivo anual.
¿Tiene en cuenta los impuestos o la inflación? No. El resultado es el interés nominal, antes de cualquier impuesto o ajuste por inflación.