ماذا تفعل هذه الحاسبة
تكشف لك هذه الحاسبة بدقة حجم الفائدة التي ستكسبها على مبلغ من المال عندما ينمو بنظام الفائدة المركبة. كل ما عليك هو إدخال المبلغ الذي تنوي استثماره أو إيداعه، ونسبة الفائدة السنوية، والمدة التي ستترك فيها المال، وعدد مرات احتساب الفائدة خلال العام. وفي المقابل تعرض لك الحاسبة إجمالي الفائدة المكتسبة إضافة إلى الرصيد النهائي.
طريقة الاستخدام
أدخل المبلغ الأساسي (المبلغ الذي تبدأ به)، ثم نسبة الفائدة السنوية كنسبة مئوية، وعدد السنوات التي ستحتفظ فيها بالمال، وأخيرًا تكرار احتساب الفائدة. الاحتساب الشهري هو الأكثر شيوعًا في حسابات التوفير، بينما تعتمد كثير من السندات على الاحتساب نصف السنوي أو السنوي. اضغط على زر الحساب لتظهر لك النتائج فورًا.
شرح المعادلة
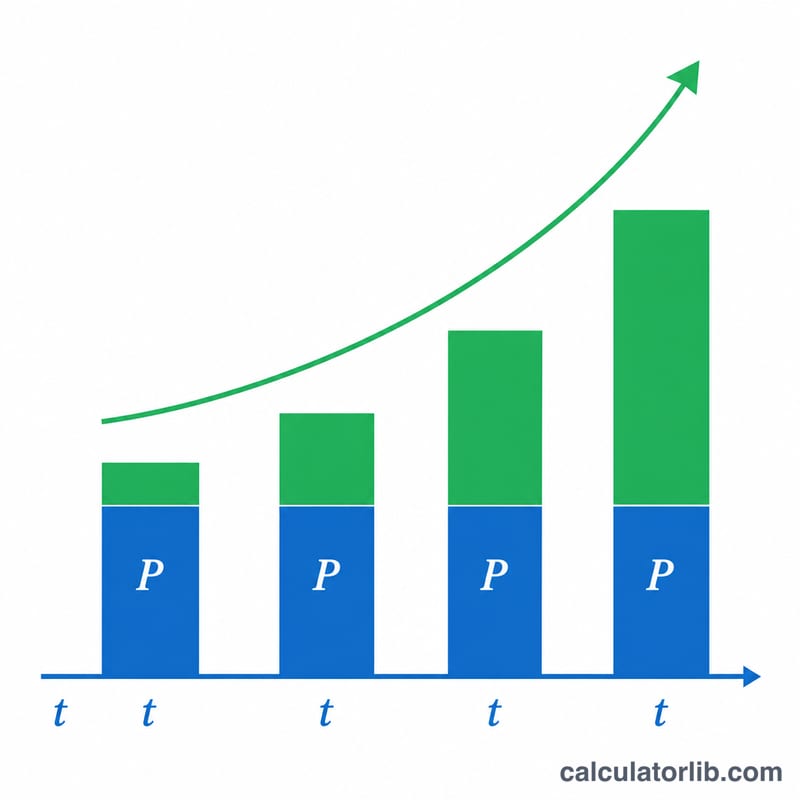
تخضع الفائدة المركبة للمعادلة $$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$ حيث A هي القيمة المستقبلية، وP هو المبلغ الأساسي، وr نسبة الفائدة السنوية بالصيغة العشرية، وn عدد مرات الاحتساب في السنة، وt المدة بالسنوات. أما الفائدة التي تكسبها فعليًا فهي ببساطة القيمة المستقبلية مطروحًا منها المبلغ الذي بدأت به: $$\text{الفائدة} = A - P$$ وكلما زاد عدد مرات الاحتساب ازدادت الفائدة قليلًا، لأنك تبدأ في كسب فائدة على الفوائد المضافة سابقًا في وقت أبكر.
مثال عملي
لنفترض أنك أودعت 10,000 دولار بنسبة فائدة سنوية قدرها 5%، مع احتساب شهري، لمدة 10 سنوات. هنا تكون \(n = 12\) و\(t = 10\)، فيصبح الأس 120. $$A = 10{,}000 \times \left(1 + \frac{0.05}{12}\right)^{120} \approx 16{,}470.09 \text{ دولار}$$ وبطرح المبلغ الأساسي البالغ 10,000 دولار، تكون قد كسبت نحو 6,470.09 دولار كفائدة.
الفائدة المكتسبة عبر تكرارات الرسملة ومدد مختلفة
يعرض الجدول مبلغًا أساسيًا قدره 10,000$ بمعدل اسمي سنوي 5% دون إيداعات أو سحوبات. يُحسب كل رصيد باستخدام \(A = P\left(1 + \frac{r}{n}\right)^{nt}\)، والفائدة هي \(I = A - P\). تُقرّب القيم إلى أقرب سنت.
| الرسملة | المدة | إجمالي الفائدة | الرصيد النهائي |
|---|---|---|---|
| سنوية (n = 1) | 5 سنوات | 2,762.82$ | 12,762.82$ |
| سنوية (n = 1) | 10 سنوات | $6,288.95 | 16,288.95$ |
| سنوية (n = 1) | 20 سنة | 16,532.98$ | 26,532.98$ |
| ربع سنوية (n = 4) | 5 سنوات | 2,820.37$ | 12,820.37$ |
| ربع سنوية (n = 4) | 10 سنوات | 6,436.19$ | 16,436.19$ |
| ربع سنوية (n = 4) | 20 سنة | 17,014.85$ | 27,014.85$ |
| شهرية (n = 12) | 5 سنوات | 2,833.59$ | 12,833.59$ |
| شهرية (n = 12) | 10 سنوات | 6,470.09$ | 16,470.09$ |
| شهرية (n = 12) | 20 سنة | 17,126.40$ | 27,126.40$ |
| يومية (n = 365) | 5 سنوات | 2,840.03$ | 12,840.03$ |
| يومية (n = 365) | 10 سنوات | 6,486.65$ | 16,486.65$ |
| يومية (n = 365) | 20 سنة | 17,180.96$ | 27,180.96$ |
تضيف الرسملة الأكثر تكرارًا القليل فقط. على مدى 20 عامًا، ينتقل الأمر من الرسملة السنوية إلى اليومية فيضيف نحو 648$ على مبلغ 10,000$، بينما تؤثر المدة نفسها بقدر أكبر بكثير.
تأثير المعدل (الرسملة الشهرية، 10 سنوات، 10,000$)
| المعدل الاسمي | إجمالي الفائدة | الرصيد النهائي |
|---|---|---|
| 3% | 3,493.54$ | 13,493.54$ |
| 5% | 6,470.09$ | 16,470.09$ |
| 7% | $10,096.61 | 20,096.61$ |
لا تتناسب الفائدة خطيًا مع المعدل. فالانتقال من 3% إلى 7% (أي معدل أعلى بنحو 2.3 مرة) ينتج فائدة أعلى بنحو 2.9 مرة على مدى عشر سنوات، لأن الرسملة تضخّم الفرق.
المصطلحات الأساسية: الأصل، APR، APY والرسملة
- الأصل (P): المبلغ الابتدائي الذي يحقق فائدة، مثل الإيداع أو الاستثمار الأولي.
- المعدل السنوي الاسمي (APR)، r: المعدل السنوي المعلن قبل تأثير الرسملة، ويُكتب كعدد عشري في الصيغ (5% = 0.05).
- تكرار الرسملة (n): عدد المرات في السنة التي تُحسب فيها الفائدة وتُضاف إلى الرصيد. القيم الشائعة هي 1 (سنوية)، و2 (نصف سنوية)، و4 (ربع سنوية)، و12 (شهرية)، و365 (يومية).
- APY / المعدل السنوي الفعلي: معدل النمو السنوي بعد احتساب الرسملة: $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$ على سبيل المثال، يعطي معدل 5% مرسمل شهريًا عائد APY يقارب 5.116%. تشترط دول كثيرة على البنوك ذكر APY (أو معدل فعلي مكافئ) في منتجات الادخار، لكن المصطلح الدقيق والقواعد تختلف من دولة إلى أخرى.
- القيمة المستقبلية (A): الرصيد في نهاية المدة، \(A = P\left(1 + \frac{r}{n}\right)^{nt}\). والفائدة المكتسبة هي \(A - P\).
- الفائدة البسيطة: فائدة تُحسب على الأصل فقط: \(I = P\,r\,t\).
- الفائدة المركبة: فائدة تُحسب على الأصل مضافًا إليه الفوائد المكتسبة سابقًا، فتنمو الأرباح أسرع مع الزمن.
- المدة (t): طول الفترة بالسنوات التي يحقق فيها المال فائدة. وللفترات الأقل من سنة، استخدم كسرًا (6 أشهر = 0.5).
تفسير نتيجة الفائدة لديك
النتيجة هي فائدة اسمية. وهي المبلغ الإجمالي قبل أي ضريبة دخل على الفائدة وقبل تعديله بالتضخم. تقلل الضرائب وارتفاع الأسعار كلاهما من القيمة الفعلية للفائدة، وتختلف القواعد بحسب الدولة ونوع الحساب، لذلك فإن الرقم المحسوب ليس هو نفسه ربحك بعد الضريبة أو ربحك الحقيقي.
نسبة الفائدة إلى الأصل
يُظهر قسمة إجمالي الفائدة على الأصل مقدار نمو الرصيد نسبةً إلى ما بدأت به. فبالنسبة إلى 10,000$ بمعدل 5% مرسملة سنويًا، تبلغ النسبة نحو 0.28 بعد 5 سنوات، و0.63 بعد 10 سنوات، و1.65 بعد 20 عامًا. وتعني فائدة تعادل 165% من الأصل أن الرصيد قد نما إلى نحو 2.65 مرة من المبلغ الأصلي.
الرسملة تجعل السنوات اللاحقة أكبر
لأن فائدة كل فترة تُكتسب على رصيد متزايد، تزداد الفائدة السنوية مع الوقت. مع الرسملة السنوية على 10,000$ بمعدل 5%:
- فائدة السنة الأولى: \(10{,}000 \times 0.05 = \$500.00\)
- فائدة السنة العاشرة: \(10{,}000 \times 1.05^{9} \times 0.05 \approx \$775.66\)
- فائدة السنة العشرين: \(10{,}000 \times 1.05^{19} \times 0.05 \approx \$1{,}263.48\)
في ظل الفائدة البسيطة، ستبقى كل سنة عند 500$. ولهذا تُظهر المدد الطويلة إجماليات كبيرة بشكل غير متناسب.
قاعدة 72 كفحص سريع
تقدّر قاعدة 72 عدد السنوات اللازمة لمضاعفة الرصيد: \(\text{years} \approx \frac{72}{\text{rate in percent}}\). عند 5% تعطي \(72 / 5 = 14.4\) سنة. أما الرقم الدقيق مع الرسملة السنوية فهو \(\ln 2 / \ln 1.05 \approx 14.21\) سنة، لذا فالقاعدة تقريب جيد للمعدلات المعتادة. إذا كان رصيدك المحسوب في تلك المرحلة بعيدًا عن الضعف، فراجع مدخلاتك.
هذه معلومات عامة، وليست نصيحة مالية أو ضريبية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يعني الاحتساب الأكثر تكرارًا ربحًا أكبر دائمًا؟ نعم، لكن الفارق يتضاءل كلما زاد التكرار. فالاحتساب اليومي لا يكسبك سوى مبلغ ضئيل أكثر من الاحتساب الشهري عند معدلات الفائدة المعتادة.
هل هذا هو نفسه العائد السنوي الفعلي (APY)؟ العائد الفعلي هنا يساوي العائد السنوي الفعلي (APY) عندما تكون \(t = 1\) سنة واحدة، إذ يأخذ مؤشر APY في حسبانه تكرار الاحتساب بالفعل.
هل يأخذ الحساب في الاعتبار الضرائب أو التضخم؟ لا. النتيجة تمثل الفائدة الاسمية قبل أي ضرائب أو تعديلات تتعلق بالتضخم.