ماذا تفعل هذه الحاسبة
تبدأ معظم حاسبات القروض من مبلغ القرض لتُخبرك بقيمة القسط الشهري. أما هذه الحاسبة فتعمل بالاتجاه المعاكس: تُدخل القسط الشهري الذي تستطيع تحمّله بأريحية، ونسبة الفائدة السنوية، ومدة القرض، فتُخبرك بأقصى مبلغ يمكنك اقتراضه. إنها مثالية لتخطيط تمويل عقاري أو قرض سيارة أو قرض شخصي بناءً على قدرتك المالية الشهرية بدلًا من السعر المعروض.
طريقة الاستخدام
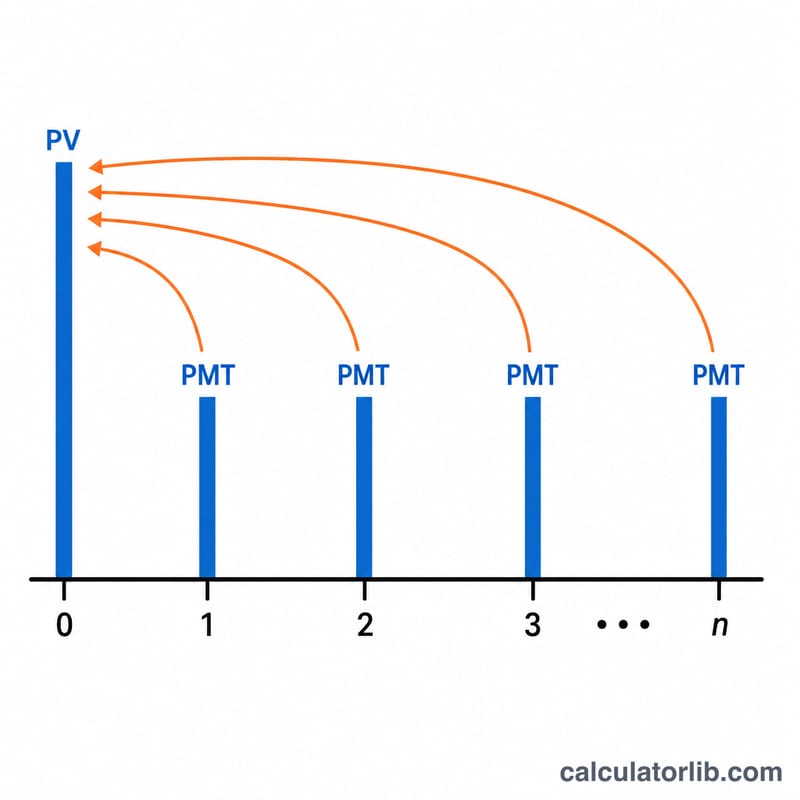
أدخل القسط الشهري الذي ترغب في دفعه، ونسبة الفائدة السنوية التي يعرضها عليك المُقرض (كنسبة مئوية)، ومدة القرض بالسنوات. تقوم الحاسبة بتحويل هذه القيم إلى معدل فائدة شهري وإجمالي عدد الدفعات، ثم تحسب القيمة الحالية لتلك السلسلة من الدفعات — وهي بالضبط أصل القرض الذي يستطيع دخلك تحمّله.
شرح المعادلة
الحساب يقوم على القيمة الحالية للدفعات الدورية العادية: $$P = M \cdot \frac{1 - (1+i)^{-n}}{i}$$ هنا تمثّل القيمة الحالية مبلغ القرض، والقسط هو الدفعة الشهرية، و\(i\) هو معدل الفائدة الشهري (النسبة السنوية ÷ 12)، و\(n\) هو عدد الدفعات الشهرية (السنوات × 12). وعندما تكون نسبة الفائدة 0٪، تتبسّط المعادلة إلى: $$P = M \times n$$
مثال محلول
لنفترض أنك تستطيع دفع 1,500 دولار شهريًا، وأن النسبة السنوية 6٪، ومدة القرض 30 عامًا. عندها يكون \(i = 0.06 \div 12 = 0.005\)، و \(n = 360\). وتكون القيمة الحالية: $$P = 1500 \times \frac{1 - 1.005^{-360}}{0.005} \approx 250{,}187 \text{ دولارًا}$$ وعلى مدى القرض ستدفع \(1{,}500 \times 360 = 540{,}000\) دولار، أي ما يعادل نحو 289,813 دولارًا فوائد.
مقدار الاقتراض بمعدلات ومدد مختلفة
يثبت الجدول الدفعة الشهرية عند $1,500 ويطبق \(PV = PMT \times \frac{1-(1+i)^{-n}}{i}\)، حيث \(i\) هو المعدل السنوي مقسومًا على 12، و\(n\) هو عدد الدفعات الشهرية. تُقرَّب القيم إلى أقرب دولار.
| المدة | معدل سنوي 4% | معدل سنوي 6% | معدل سنوي 8% |
|---|---|---|---|
| 15 عامًا (n = 180) | ≈ $202,788 | ≈ $177,755 | ≈ $156,961 |
| 20 عامًا (n = 240) | ≈ $247,533 | ≈ $209,371 | ≈ $179,331 |
| 30 عامًا (n = 360) | ≈ $314,192 | ≈ $250,187 | ≈ $204,425 |
مثال تحقق للخلية الخاصة بمعدل 6% ولمدة 30 عامًا: \(i = 6/1200 = 0.005\) و\(n = 12 \times 30 = 360\). إذن \(PV = 1500 \times \frac{1-(1.005)^{-360}}{0.005} \approx 1500 \times 166.7916 \approx 250{,}187\).
يوضح قراءة الصف كيف يقلل المعدل الأعلى مبلغ القرض المدعوم. وتوضح قراءة العمود نزولًا كيف تزيد المدة الأطول هذا المبلغ، مع تناقص المكاسب عند المدد الأطول.
تفسير نتيجتك
النتيجة هي أقصى أصل مبلغ يمكن لدفعة شهرية ثابتة أن تسدده بالكامل خلال المدة المختارة بالمعدل المختار. وهي تفترض قرضًا يُسدَّد بالكامل بالأقساط: يغطي كل قسط فائدة ذلك الشهر أولًا، ويخفض الباقي الرصيد حتى يصل إلى الصفر بعد \(n\) دفعة.
إجمالي الفوائد على مدى عمر القرض هو مجموع كل المدفوعات مطروحًا منه الأصل:
$$\text{إجمالي الفوائد} = PMT \times n - PV$$
على سبيل المثال، $1,500 شهريًا بمعدل 6% لمدة 30 عامًا تدعم نحو $250,187 وتتضمن \(1500 \times 360 = 540{,}000\) في المدفوعات، لذا يكون إجمالي الفوائد نحو \(540{,}000 - 250{,}187 = 289{,}813\). أما لمدة 15 عامًا بالمعدل نفسه، فالأصل نحو $177,755، والمدفوعات الإجمالية \(1500 \times 180 = 270{,}000\)، والفائدة نحو $92,245.
يؤدي المعدل الأقل أو المدة الأطول إلى رفع الأصل الذي تدعمه دفعة معينة. كما تزيد المدة الأطول إجمالي الفوائد، لأن الرصيد يبقى قائمًا لمدة أشهر أكثر.
لا يشمل الرقم سوى الأصل والفائدة. ولا يتضمن رسوم المنشأ أو الإغلاق، أو الضرائب العقارية، أو التأمين، أو تأمين الرهن العقاري، أو أي رسوم أخرى. كما لا يعكس حدود الاكتتاب لدى المقرض مثل نسب الدين إلى الدخل، أو متطلبات الائتمان، أو قواعد الحد الأقصى لنسبة القرض إلى قيمة العقار، لذا قد يختلف المبلغ الذي يقدمه المقرض فعليًا عن هذه النتيجة.
المصطلحات الرئيسية
- الأصل / القيمة الحالية (PV)
- المبلغ المقترض اليوم، وهو المبلغ المقطوع الذي يعادل قيمة سلسلة الدفعات المستقبلية بالمعدل المحدد.
- القسط الشهري (PMT)
- المبلغ الثابت المدفوع كل شهر، ويغطي كلًا من الفائدة وسداد الأصل.
- المعدل السنوي مقابل معدل الدورة الشهرية
- المعدل السنوي هو النسبة المئوية السنوية المعلنة. ومعدل الدورة الشهرية هو \(i = \text{المعدل السنوي} \div 12\)، لذا يصبح 6% بمعدل 0.5% شهريًا. تقسم هذه الحاسبة النسبة المئوية على 1200 للحصول على هذا الكسر العشري.
- المدة وعدد الدفعات (n)
- طول القرض. مع الدفعات الشهرية، \(n = 12 \times \text{السنوات}\)، لذا تحتوي مدة 30 عامًا على 360 دفعة.
- الإطفاء
- السداد التدريجي للقرض عبر دفعات مجدولة. تكون الدفعات الأولى في معظمها فائدة، والدفعات اللاحقة في معظمها أصل.
- الدفعات المرتبة (العادية)
- سلسلة من الدفعات المتساوية تُدفع في نهاية كل فترة. تفترض صيغة القيمة الحالية المستخدمة هنا هذا التوقيت.
- إجمالي الفوائد
- تكلفة الاقتراض خلال المدة كاملة، وتساوي \(PMT \times n - PV\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل هذا الضرائب والتأمين؟ لا. الحاسبة تحتسب أصل القرض فقط. وإذا كان قرضًا عقاريًا، فاترك في ميزانيتك هامشًا إضافيًا للضريبة العقارية والتأمين ورسوم اتحاد الملّاك (HOA) إن وُجدت. (انتبه إلى أن هذه الرسوم والضرائب تختلف من دولة إلى أخرى.)
هل القسط يشمل الأصل والفائدة فقط؟ نعم. النتيجة تعكس قرضًا مُطفأً بالكامل يتضمّن الأصل والفائدة، دون أي حساب ضمان (escrow) أو رسوم إضافية.
ماذا لو كانت نسبة الفائدة 0٪؟ تعالج الحاسبة ذلك تلقائيًا — إذ تساوي قدرتك على الاقتراض ببساطة القسط مضروبًا في عدد الدفعات.