ماذا تفعل هذه الحاسبة
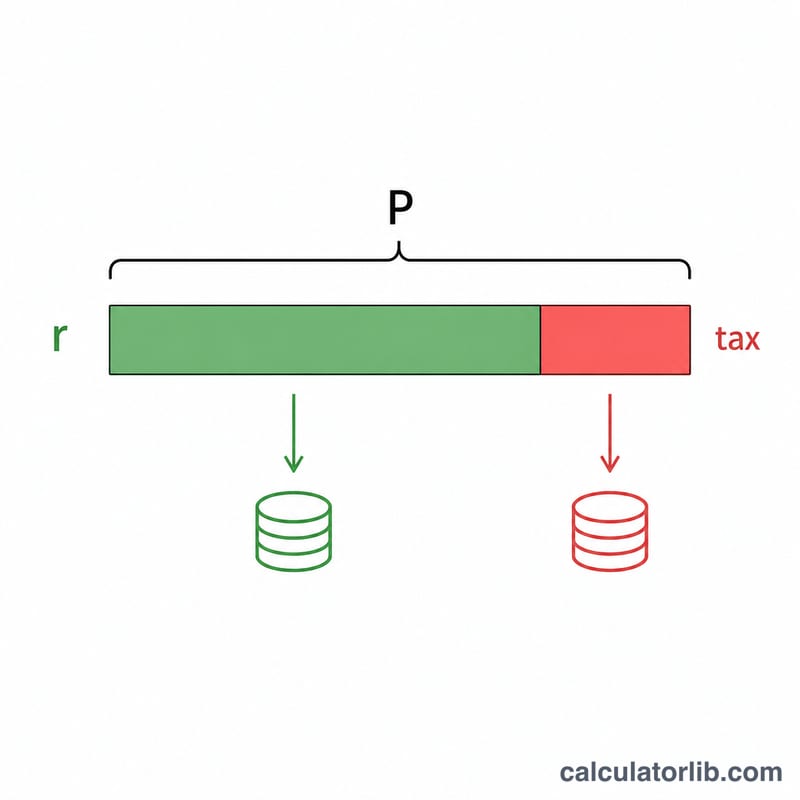
توضّح لك حاسبة فوائد المدخرات بعد خصم الضريبة المبلغ الذي تحتفظ به فعلياً من فوائد حساب التوفير أو الوديعة بعد اقتطاع الضريبة. غالباً ما تكون أرباح الفوائد خاضعة للضريبة، لذا فإن المعدل الذي يعلن عنه البنك يبدو أعلى مما يصل إلى جيبك بالفعل. تحسب هذه الأداة الفائدة المركبة الإجمالية، والضريبة المستحقة عليها، وصافي الفائدة التي تبقى لك، إضافةً إلى رصيدك النهائي. ملاحظة: تختلف قواعد فرض الضريبة على الفوائد من دولة إلى أخرى، فبعض الدول العربية لا تفرض ضريبة على فوائد المدخرات الشخصية، لذا اضبط نسبة الضريبة بما يناسب بلدك.
طريقة الاستخدام
أدخل أربع قيم: المبلغ الأساسي (الوديعة الأولية)، ومعدل الفائدة السنوي كنسبة مئوية، وعدد مرات تركيب الفائدة في السنة (شهرياً، ربع سنوي، وهكذا)، والمدة بالسنوات. ثم أضف نسبة الضريبة المطبّقة على دخل الفوائد لديك. ستعرض لك الحاسبة صافي الفائدة، والفائدة الإجمالية، والضريبة المستحقة، والرصيد النهائي بعد الضريبة.
شرح المعادلة
تتبع الفائدة الإجمالية صيغة الفائدة المركبة المعتادة: $$I = P\left[\left(1 + \frac{r}{n}\right)^{n\,t} - 1\right]$$ حيث \(P\) هو المبلغ الأساسي، و\(r\) هو المعدل السنوي بالصيغة العشرية، و\(n\) هو عدد مرات التركيب، و\(t\) هو عدد السنوات. وبما أن جزء الفائدة فقط هو الخاضع للضريبة، فإن صافي الفائدة يساوي \(I \times (1 - \tau)\). أما رصيدك النهائي فهو ببساطة المبلغ الأساسي مضافاً إليه صافي الفائدة.
مثال تطبيقي
لنفترض أنك أودعت 10,000 دولار بمعدل 5% يُركّب شهرياً لمدة 5 سنوات مع نسبة ضريبة 25%. يكون عامل النمو \(\left(1 + 0.05/12\right)^{60} \approx 1.283359\)، ما يعطي فائدة إجمالية تقارب 2,833.59 دولار. والضريبة بنسبة 25% تساوي نحو 708.40 دولار، فيتبقى صافي فائدة يبلغ نحو 2,125.19 دولار، ورصيد نهائي قريب من 12,125.19 دولار.
مقارنة السيناريوهات: كيف يغيّر معدل الضريبة والتركيب المركب صافي فائدتك
يستخدم الجدول مبلغ أصل قدره $10,000 ومعدلاً سنوياً اسمياً قدره 5% ومدةً قدرها 5 سنوات. الفائدة الإجمالية هي \(I = P\left[\left(1 + \frac{r}{n}\right)^{nt} - 1\right]\). صافي الفائدة هو \(I(1 - \tau)\). تُطبَّق الضريبة مرة واحدة على إجمالي الفائدة في نهاية المدة. معدلات الضريبة توضيحية وغير مرتبطة بالنظام الضريبي لأي دولة بعينها. الأرقام مقرّبة إلى أقرب سنت.
| معدل الضريبة | التركيب | الفائدة الإجمالية | الضريبة المستحقة | صافي الفائدة | الرصيد النهائي |
|---|---|---|---|---|---|
| 0% | سنوي | $2,762.82 | $0.00 | $2,762.82 | $12,762.82 |
| 0% | شهري | $2,833.59 | $0.00 | $2,833.59 | $12,833.59 |
| 15% | سنوي | $2,762.82 | $414.42 | $2,348.39 | $12,348.39 |
| 15% | شهري | $2,833.59 | $425.04 | $2,408.55 | $12,408.55 |
| 25% | سنوي | $2,762.82 | $690.70 | $2,072.11 | $12,072.11 |
| 25% | شهري | $2,833.59 | $708.40 | $2,125.19 | $12,125.19 |
| 35% | سنوي | $2,762.82 | $966.99 | $1,795.83 | $11,795.83 |
| 35% | شهري | $2,833.59 | $991.76 | $1,841.83 | $11,841.83 |
التحقق من المثال (ضريبة 25%، تركيب شهري): \(10{,}000\left[(1 + 0.05/12)^{60} - 1\right] \approx 2{,}833.59\)، و\(2{,}833.59 \times (1 - 0.25) \approx 2{,}125.19\).
الانتقال من التركيب السنوي إلى التركيب الشهري يضيف نحو $70.77 من الفائدة الإجمالية في هذا المثال. أما الانتقال من ضريبة 0% إلى ضريبة 35% فيُزيل نحو ثلث الفائدة تقريباً، وهو تأثير أكبر بكثير.
تفسير نتيجتك
الفائدة الإجمالية هي الفائدة التي يكسبها رصيدك قبل أي ضريبة. صافي الفائدة هو ما يتبقى بعد خصم جزء الضريبة. الضريبة المستحقة هي الفائدة الإجمالية مضروبةً في معدل الضريبة، لذا فإن صافي الفائدة يساوي الفائدة الإجمالية ناقص الضريبة المستحقة. الرصيد النهائي هو الأصل مضافاً إليه صافي الفائدة.
كقاعدة تقريبية، يكون العائد بعد الضريبة تقريباً المعدل الاسمي مضروباً في \((1 - \tau)\). فمثلاً، معدل 5% مع ضريبة 25% يعطي \(5\% \times (1 - 0.25) = 3.75\%\) اسمياً بعد الضريبة. هذا تقدير تقريبي، والرقم الدقيق يعتمد على عدد مرات التركيب في السنة وعلى المدة.
- النتيجة اسمية. لا تُعدَّل لتأثير التضخم. فإذا ارتفعت الأسعار أسرع من عائدك بعد الضريبة، فقد تنخفض القوة الشرائية لمدخراتك رغم نمو الرصيد.
- الحسابات المحمية من الضريبة تقابل معدل ضريبة 0% في هذه الحاسبة. وما إذا كان مثل هذا الحساب موجوداً، وما هي قواعده، يعتمد على بلدك ونوع الحساب.
- معدل الضريبة افتراض مبسّط. تطبّق الحاسبة معدلاً واحداً ثابتاً على إجمالي الفائدة في نهاية المدة. وفي الممارسة، تفرض أنظمة ضريبية كثيرة ضريبة على الفائدة كل عام عند اكتسابها، ويمكن أن تتغير المعدلات حسب دخلك أو الإعفاءات أو الشرائح الضريبية.
هذه معلومات عامة لمساعدتك على قراءة الأرقام، وليست نصيحة ضريبية أو مالية.
شرح المصطلحات الرئيسية
- الأصل
- المبلغ الابتدائي المودَع، والذي تُحسب عليه الفائدة.
- المعدل السنوي الاسمي
- معدل الفائدة السنوي المعلن قبل احتساب التركيب خلال العام وقبل الضريبة.
- تكرار التركيب
- عدد المرات التي تُضاف فيها الفائدة إلى الرصيد خلال السنة (1 = سنوياً، 2 = نصف سنوي، 4 = ربع سنوي، 12 = شهرياً، 365 = يومياً). كلما كان التركيب أكثر تكراراً، زادت الفائدة قليلاً.
- الفائدة الإجمالية
- إجمالي الفائدة المكتسبة خلال المدة قبل خصم أي ضريبة.
- معدل الضريبة الحدي
- معدل الضريبة المطبَّق على آخر وحدة دخل تكسبها. وغالباً ما يكون هو المعدل المستخدم لدخل الفائدة، وقد يختلف عن معدل الضريبة المتوسط لديك.
- صافي الفائدة
- الفائدة المتبقية بعد الضريبة: الفائدة الإجمالية × (1 − معدل الضريبة).
- العائد بعد الضريبة
- العائد الفعلي على المدخرات بعد خصم الضريبة، ويساوي تقريباً المعدل الاسمي × (1 − معدل الضريبة).
- حساب معفى من الضريبة
- حساب ادخار أو استثمار يعفي الفائدة من الضريبة أو يؤجلها بموجب القانون المحلي. وتختلف قواعده من بلد لآخر.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تخضع جميع فوائد المدخرات للضريبة؟ يعتمد ذلك على بلدك ونظامه الضريبي. بعض الحسابات (مثل الحسابات المعفاة ضريبياً أو المسجّلة) تحمي الفوائد من الضريبة، وفي هذه الحالة اضبط نسبة الضريبة على 0%.
ما نسبة الضريبة التي ينبغي إدخالها؟ استخدم معدلك الحدّي على دخل الفوائد، لأن الفوائد تُعامَل عادةً كدخل عادي خاضع للضريبة.
هل تأخذ الحاسبة التضخم في الاعتبار؟ لا، فهي تعرض الفائدة الاسمية بعد الضريبة. أما العائد الحقيقي (المعدّل وفق التضخم) فيكون أقل من ذلك.