Qué hace esta calculadora
La Calculadora de Intereses de Ahorro Después de Impuestos te muestra cuánto interés conservas realmente de una cuenta de ahorro o un depósito una vez descontado el impuesto. Los intereses suelen tributar, así que la tasa que anuncia tu banco exagera lo que de verdad acaba en tu bolsillo. Esta herramienta calcula el interés compuesto bruto, el impuesto que se aplica sobre él y el interés neto que te queda, junto con el saldo final.
Cómo usarla
Introduce cuatro datos: el capital inicial (tu depósito de partida), la tasa de interés anual en porcentaje, con qué frecuencia se capitalizan los intereses al año (mensual, trimestral, etc.) y el plazo en años. Después añade el tipo impositivo que se aplica a tus rendimientos. La calculadora te devuelve el interés neto, el interés bruto, el impuesto a pagar y el saldo final después de impuestos.
La fórmula explicada
El interés bruto sigue la fórmula del interés compuesto: \(I = P\left(\left(1 + \frac{r}{n}\right)^{nt} - 1\right)\), donde P es el capital, r la tasa anual en decimal, n la frecuencia de capitalización y t los años. Como solo tributa la parte de los intereses, el interés neto es \(I \times (1 - \text{impuesto})\). Tu saldo final es, simplemente, el capital más el interés neto.
$$\text{Net Interest} = P\left[\left(1 + \frac{r}{n}\right)^{n\,t} - 1\right](1 - \tau)$$donde:
$$\left\{ \begin{aligned} P &= \text{Principal (\$)} \\ r &= \dfrac{\text{Rate (\%)}}{100} \\ n &= \text{Compounds / Year} \\ t &= \text{Term (years)} \\ \tau &= \dfrac{\text{Tax Rate (\%)}}{100} \end{aligned} \right.$$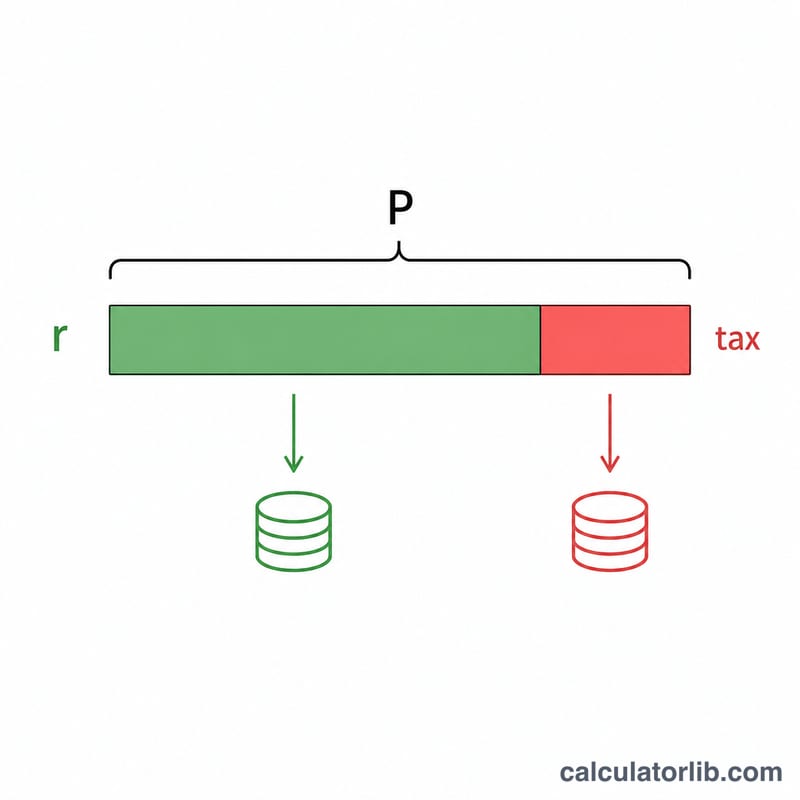
Ejemplo práctico
Imagina que depositas 10.000 $ al 5 % con capitalización mensual durante 5 años y un tipo impositivo del 25 %. El factor de crecimiento es \(\left(1 + \frac{0{,}05}{12}\right)^{60} \approx 1{,}283359\), lo que da un interés bruto de unos 2.833,59 $. El impuesto del 25 % ronda los 708,40 $, dejando un interés neto de unos 2.125,19 $ y un saldo final cercano a 12.125,19 $.
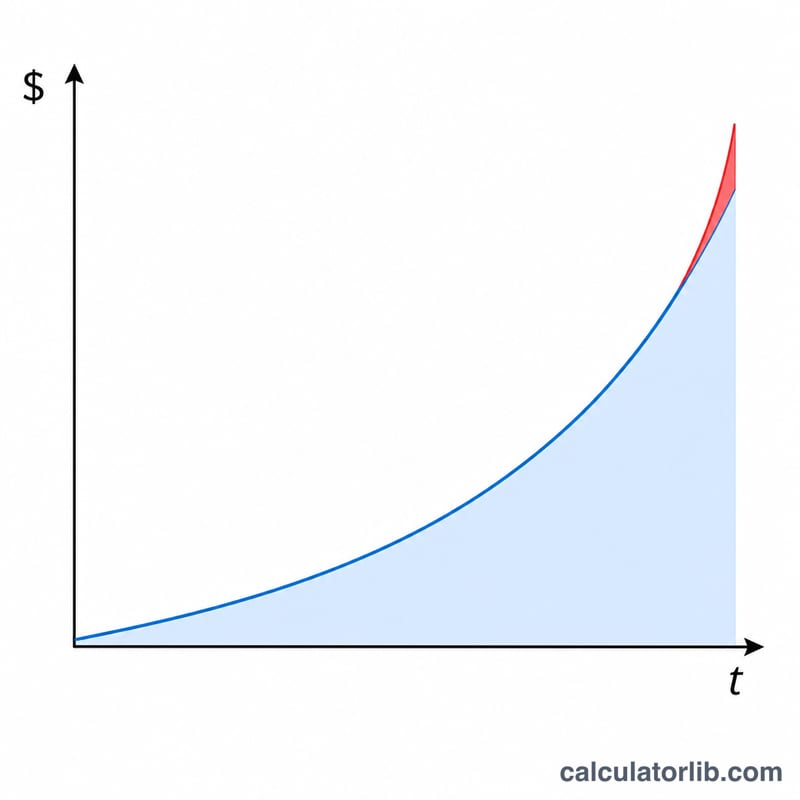
Comparación de escenarios: cómo influyen la tasa de impuesto y la capitalización en tus intereses netos
La tabla usa un capital de $10,000, una tasa anual nominal del 5% y un plazo de 5 años. Los intereses brutos son \(I = P\left[\left(1 + \frac{r}{n}\right)^{nt} - 1\right]\). Los intereses netos son \(I(1 - \tau)\). El impuesto se aplica una sola vez sobre el total de intereses al final del plazo. Las tasas de impuesto son ilustrativas y no están vinculadas al sistema fiscal de ningún país en particular. Las cifras se redondean al centavo.
| Tasa de impuesto | Capitalización | Intereses brutos | Impuesto a pagar | Intereses netos | Saldo final |
|---|---|---|---|---|---|
| 0% | Anual | $2,762.82 | $0.00 | $2,762.82 | $12,762.82 |
| 0% | Mensual | $2,833.59 | $0.00 | $2,833.59 | $12,833.59 |
| 15% | Anual | $2,762.82 | $414.42 | $2,348.39 | $12,348.39 |
| 15% | Mensual | $2,833.59 | $425.04 | $2,408.55 | $12,408.55 |
| 25% | Anual | $2,762.82 | $690.70 | $2,072.11 | $12,072.11 |
| 25% | Mensual | $2,833.59 | $708.40 | $2,125.19 | $12,125.19 |
| 35% | Anual | $2,762.82 | $966.99 | $1,795.83 | $11,795.83 |
| 35% | Mensual | $2,833.59 | $991.76 | $1,841.83 | $11,841.83 |
Comprobación con ejemplo (25% de impuesto, capitalización mensual): \(10{,}000\left[(1 + 0.05/12)^{60} - 1\right] \approx 2{,}833.59\), y \(2{,}833.59 \times (1 - 0.25) \approx 2{,}125.19\).
Pasar de capitalización anual a mensual añade unos $70.77 de intereses brutos en este ejemplo. Pasar de un impuesto del 0% a uno del 35% elimina aproximadamente una tercera parte de los intereses, lo que es un efecto mucho mayor.
Interpretación de tu resultado
Los intereses brutos son los intereses que genera tu saldo antes de cualquier impuesto. Los intereses netos son lo que queda después de deducir la parte correspondiente al impuesto. El impuesto a pagar es el resultado de multiplicar los intereses brutos por la tasa de impuesto, por lo que los intereses netos son igual a los intereses brutos menos el impuesto a pagar. El saldo final es el capital más los intereses netos.
Como regla general, el rendimiento después de impuestos es aproximadamente la tasa nominal multiplicada por \((1 - \tau)\). Por ejemplo, un 5% con una tasa de impuesto del 25% da \(5\% \times (1 - 0.25) = 3.75\%\) nominal después de impuestos. Esto es una aproximación. La cifra exacta depende de la frecuencia de capitalización y del plazo.
- El resultado es nominal. No está ajustado por inflación. Si los precios suben más rápido que tu rendimiento después de impuestos, el poder adquisitivo de tus ahorros puede disminuir aunque el saldo crezca.
- Las cuentas exentas de impuestos corresponden a una tasa de impuesto del 0% en esta calculadora. Que exista una cuenta de este tipo, y cuáles sean sus reglas, depende de tu país y del tipo de cuenta.
- La tasa de impuesto es un supuesto simplificado. La calculadora aplica una única tasa fija al total de intereses al final del plazo. En la práctica, muchos sistemas fiscales gravan los intereses cada año a medida que se generan, y las tasas pueden cambiar según tus ingresos, deducciones o tramos impositivos.
Esta es información general para ayudarte a interpretar las cifras, no es asesoramiento fiscal ni financiero.
Términos clave explicados
- Capital
- La cantidad inicial depositada, sobre la que se calculan los intereses.
- Tasa anual nominal
- La tasa de interés anual declarada, antes de considerar la capitalización dentro del año y antes de impuestos.
- Frecuencia de capitalización
- Cuántas veces al año se suman los intereses al saldo (1 = anual, 2 = semestral, 4 = trimestral, 12 = mensual, 365 = diaria). Una capitalización más frecuente genera un poco más de intereses.
- Intereses brutos
- Total de intereses generados durante el plazo, antes de deducir cualquier impuesto.
- Tasa impositiva marginal
- La tasa de impuesto aplicada a la última unidad de ingreso que obtienes. Suele ser la tasa que se usa para los ingresos por intereses, y puede diferir de tu tasa impositiva media.
- Intereses netos
- Intereses que quedan después de impuestos: intereses brutos × (1 − tasa de impuesto).
- Rendimiento después de impuestos
- El rendimiento efectivo del ahorro una vez deducido el impuesto, aproximadamente la tasa nominal × (1 − tasa de impuesto).
- Cuenta con ventajas fiscales
- Una cuenta de ahorro o inversión que exime o aplaza el impuesto sobre los intereses según la ley local. Sus reglas varían según el país.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Tributan siempre los intereses del ahorro? Depende del país y de tu situación fiscal. Algunas cuentas (como las cuentas con ventajas fiscales o productos registrados) protegen los intereses de la tributación; en esos casos, fija el tipo impositivo en 0 %. Ten en cuenta que las normas tributarias varían según el país.
¿Qué tipo impositivo debo introducir? Usa el tipo marginal que se aplica a tus rendimientos del capital, ya que los intereses suelen tributar como renta. En España, por ejemplo, los intereses tributan dentro de la base del ahorro por tramos; consulta el que te corresponda.
¿Tiene en cuenta la inflación? No: muestra el interés nominal después de impuestos. La rentabilidad real (ajustada por inflación) sería menor.