À quoi sert ce calculateur
Le calculateur d'intérêts d'épargne après impôt vous indique combien d'intérêts vous conservez réellement sur un livret ou un dépôt une fois la fiscalité déduite. Les intérêts perçus sont le plus souvent imposables : le taux mis en avant par votre banque surestime donc ce qui atterrit vraiment dans votre poche. Cet outil calcule les intérêts composés bruts, l'impôt dû sur ces intérêts et les intérêts nets qu'il vous reste, ainsi que votre solde final. À noter : la fiscalité de l'épargne dépend de votre pays. En France, par exemple, les intérêts des livrets réglementés (Livret A, LDDS) sont exonérés, tandis que d'autres placements relèvent du prélèvement forfaitaire unique (PFU) de 30 %. Adaptez le taux d'imposition à votre situation locale.
Comment l'utiliser
Renseignez quatre valeurs : le capital (votre dépôt de départ), le taux d'intérêt annuel exprimé en pourcentage, la fréquence de capitalisation des intérêts par an (mensuelle, trimestrielle, etc.) et la durée en années. Ajoutez ensuite le taux d'imposition applicable à vos revenus d'intérêts. Le calculateur affiche les intérêts nets, les intérêts bruts, l'impôt dû et le solde final après impôt.
La formule expliquée
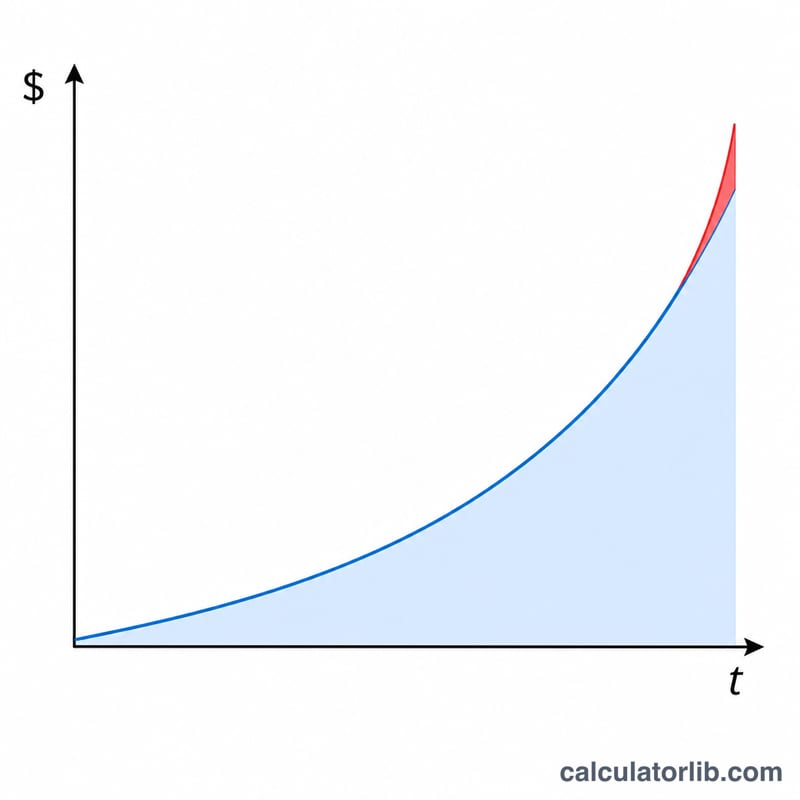
Les intérêts bruts suivent la formule classique des intérêts composés : \(I = P\left(\left(1 + \frac{r}{n}\right)^{nt} - 1\right)\), où P est le capital, r le taux annuel en décimal, n la fréquence de capitalisation et t le nombre d'années. Comme seuls les intérêts sont imposables, les intérêts nets valent \(I \times (1 - \text{impôt})\). Votre solde final correspond tout simplement au capital augmenté des intérêts nets.
$$\text{Net Interest} = P\left[\left(1 + \frac{r}{n}\right)^{n\,t} - 1\right](1 - \tau)$$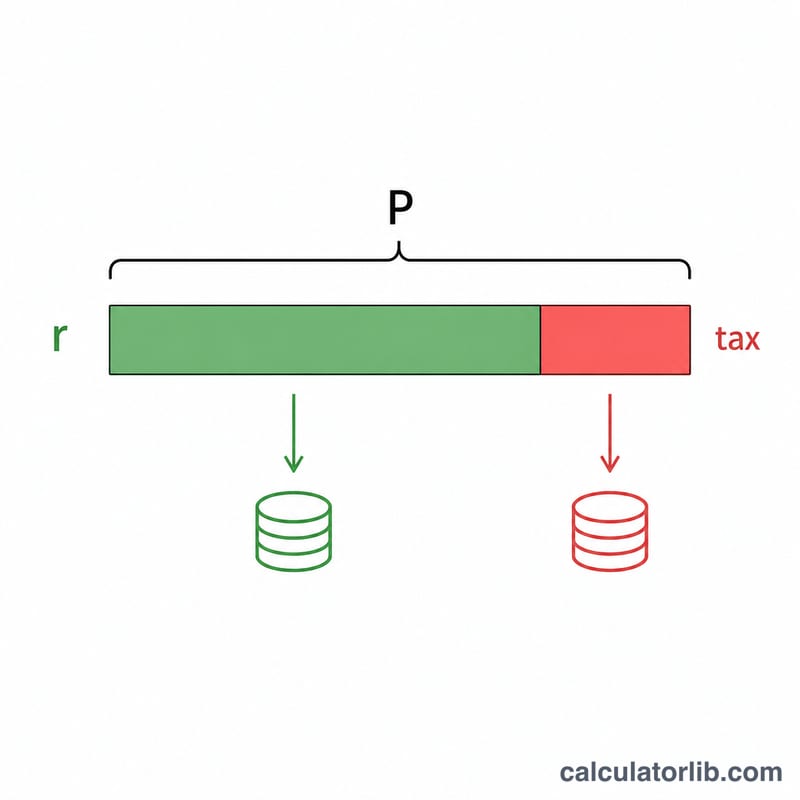
Exemple chiffré
Imaginons un dépôt de 10 000 $ à 5 % capitalisés mensuellement pendant 5 ans, avec un taux d'imposition de 25 %. Le facteur de croissance est \(\left(1 + \frac{0{,}05}{12}\right)^{60} \approx 1{,}283359\), soit des intérêts bruts d'environ 2 833,59 $. L'impôt de 25 % atteint à peu près 708,40 $, ce qui laisse des intérêts nets d'environ 2 125,19 $ et un solde final proche de 12 125,19 $.
Comparaison de scénarios : comment le taux d'imposition et la capitalisation modifient vos intérêts nets
Le tableau utilise un capital de 10 000 $, un taux annuel nominal de 5 % et une durée de 5 ans. Les intérêts bruts sont \(I = P\left[\left(1 + \frac{r}{n}\right)^{nt} - 1\right]\). Les intérêts nets sont \(I(1 - \tau)\). L'impôt est appliqué une seule fois au total des intérêts à la fin de la durée. Les taux d'imposition sont donnés à titre indicatif et ne correspondent à aucun système fiscal national en particulier. Les montants sont arrondis au centime.
| Taux d'imposition | Capitalisation | Intérêts bruts | Impôt dû | Intérêts nets | Solde final |
|---|---|---|---|---|---|
| 0% | Annuelle | $2,762.82 | $0.00 | $2,762.82 | $12,762.82 |
| 0% | Mensuelle | $2,833.59 | $0.00 | $2,833.59 | $12,833.59 |
| 15% | Annuelle | $2,762.82 | $414.42 | $2,348.39 | $12,348.39 |
| 15% | Mensuelle | $2,833.59 | $425.04 | $2,408.55 | $12,408.55 |
| 25% | Annuelle | $2,762.82 | $690.70 | $2,072.11 | $12,072.11 |
| 25% | Mensuelle | $2,833.59 | $708.40 | $2,125.19 | $12,125.19 |
| 35% | Annuelle | $2,762.82 | $966.99 | $1,795.83 | $11,795.83 |
| 35% | Mensuelle | $2,833.59 | $991.76 | $1,841.83 | $11,841.83 |
Vérification détaillée (impôt de 25 %, capitalisation mensuelle) : \(10{,}000\left[(1 + 0.05/12)^{60} - 1\right] \approx 2{,}833.59\), et \(2{,}833.59 \times (1 - 0.25) \approx 2{,}125.19\).
Passer d'une capitalisation annuelle à une capitalisation mensuelle ajoute environ 70,77 $ d'intérêts bruts dans cet exemple. Passer d'un taux d'imposition de 0 % à 35 % supprime environ un tiers des intérêts, ce qui a un effet bien plus important.
Interpréter votre résultat
Les intérêts bruts correspondent aux intérêts que votre solde rapporte avant tout impôt. Les intérêts nets correspondent à la somme restante après déduction de la part d'impôt. L'impôt dû correspond aux intérêts bruts multipliés par le taux d'imposition, de sorte que les intérêts nets sont égaux aux intérêts bruts moins l'impôt dû. Le solde final correspond au capital initial plus les intérêts nets.
En règle générale, le rendement après impôt est à peu près égal au taux nominal multiplié par \((1 - \tau)\). Par exemple, 5 % avec un taux d'imposition de 25 % donne \(5\% \times (1 - 0.25) = 3.75\%\) nominal après impôt. Il s'agit d'une approximation. Le chiffre exact dépend de la fréquence de capitalisation et de la durée.
- Le résultat est nominal. Il n'est pas ajusté de l'inflation. Si les prix augmentent plus vite que votre rendement après impôt, le pouvoir d'achat de votre épargne peut tout de même diminuer, même si le solde augmente.
- Les comptes à l'abri de l'impôt correspondent à un taux d'imposition de 0 % dans ce calculateur. L'existence d'un tel compte et ses règles dépendent de votre pays et du type de compte.
- Le taux d'imposition est une hypothèse simplificatrice. Le calculateur applique un taux unique au total des intérêts à la fin de la durée. Dans la pratique, de nombreux systèmes fiscaux imposent les intérêts chaque année au fur et à mesure de leur perception, et les taux peuvent changer selon vos revenus, vos abattements ou vos tranches d'imposition.
Ces informations sont de nature générale et visent à vous aider à lire les chiffres. Elles ne constituent pas un conseil fiscal ou financier.
Définitions des termes clés
- Capital initial
- Le montant de départ déposé, sur lequel les intérêts sont calculés.
- Taux annuel nominal
- Le taux d'intérêt annuel affiché, avant prise en compte de la capitalisation au cours de l'année et avant impôt.
- Fréquence de capitalisation
- Nombre de fois par an où les intérêts sont ajoutés au solde (1 = annuelle, 2 = semestrielle, 4 = trimestrielle, 12 = mensuelle, 365 = quotidienne). Une capitalisation plus fréquente produit légèrement plus d'intérêts.
- Intérêts bruts
- Total des intérêts gagnés pendant la durée, avant déduction de tout impôt.
- Taux marginal d'imposition
- Le taux d'imposition appliqué à la dernière unité de revenu que vous gagnez. Il s'agit souvent du taux appliqué aux revenus d'intérêts, et il peut différer de votre taux moyen d'imposition.
- Intérêts nets
- Intérêts restant après impôt : intérêts bruts × (1 − taux d'imposition).
- Rendement après impôt
- Le rendement effectif de l'épargne une fois l'impôt déduit, à peu près égal au taux nominal × (1 − taux d'imposition).
- Compte à fiscalité avantageuse
- Un compte d'épargne ou de placement qui exonère ou reporte l'impôt sur les intérêts en vertu du droit local. Ses règles varient selon le pays.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Tous les intérêts d'épargne sont-ils imposables ? Cela dépend de votre pays et du type de compte. Certains supports (comptes défiscalisés ou réglementés, comme le Livret A en France) mettent les intérêts à l'abri de l'impôt : dans ce cas, indiquez un taux d'imposition de 0 %.
Quel taux d'imposition saisir ? Utilisez votre taux marginal sur les revenus d'intérêts, ces derniers étant généralement imposés comme un revenu ordinaire (ou via un prélèvement forfaitaire selon les pays).
Ce calcul tient-il compte de l'inflation ? Non : il affiche les intérêts nominaux après impôt. Le rendement réel, ajusté de l'inflation, serait plus faible.