À quoi sert ce calculateur
Le calculateur d'intérêts d'épargne après impôt vous montre la part de vos intérêts que vous conservez réellement une fois l'impôt sur le revenu déduit. Dans la plupart des pays, les intérêts générés par les comptes d'épargne, les dépôts à terme ou les comptes monétaires sont imposés comme un revenu ordinaire : le taux affiché par votre banque n'est donc pas celui que vous touchez vraiment. Cet outil transforme un taux d'intérêt brut en un montant net, après impôt.
Comment l'utiliser
Renseignez trois valeurs : votre capital épargné (le principal), le taux d'intérêt annuel servi par votre compte et votre taux marginal d'imposition (le pourcentage prélevé sur chaque euro de revenu supplémentaire). Le calculateur affiche les intérêts nets perçus sur un an, ainsi que les intérêts bruts, l'impôt dû et votre taux réel après impôt.
La formule expliquée
Les intérêts bruts annuels se calculent tout simplement : capital × taux. Comme ces intérêts sont imposés, vous ne conservez que la partie restante après impôt : il suffit de multiplier par (1 − taux d'imposition). Le même raisonnement s'applique au taux lui-même, ce qui donne un taux réel après impôt égal à taux × (1 − taux d'imposition). Il s'agit d'une estimation sur un an en intérêts simples, sans capitalisation.
$$I_{net} = P \times r \times (1 - t)$$$$r_{net} = r \times (1 - t)$$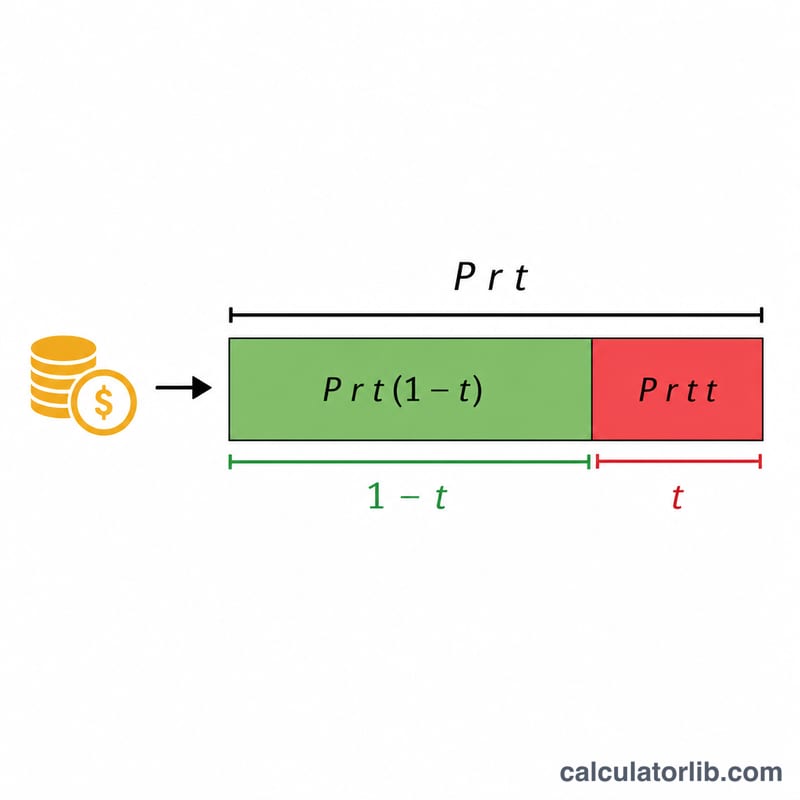
Exemple chiffré
Imaginons que vous déteniez 10 000 $ rapportant 5 % par an, avec un taux marginal d'imposition de 22 %. Les intérêts bruts s'élèvent à \(10\,000\ \$ \times 0{,}05 = 500\ \$\). L'impôt dû est de \(500\ \$ \times 0{,}22 = 110\ \$\). Les intérêts nets sont donc de \(500\ \$ \times (1 - 0{,}22) = 390\ \$\), et votre taux réel après impôt est de \(5\% \times 0{,}78 = 3{,}9\%\).
Intérêts après impôt dans différents scénarios
Le tableau ci-dessous montre comment un même solde peut vous laisser avec des montants très différents d'intérêts utilisables une fois l'impôt sur le revenu appliqué. Chaque ligne utilise la formule \(\text{Net} = P \times \frac{r}{100} \times \left(1 - \frac{t}{100}\right)\), où \(P\) est le capital, \(r\) le taux annuel brut, et \(t\) le taux marginal d'imposition. Le taux effectif après impôt est simplement \(r \times (1 - t/100)\).
| Capital | Taux brut | Taux d'imposition | Intérêt brut (1 an) | Impôt dû | Intérêt net | Taux effectif après impôt |
|---|---|---|---|---|---|---|
| $5,000 | 3% | 0% | $150.00 | $0.00 | $150.00 | 3.00% |
| $5,000 | 4.5% | 22% | $225.00 | $49.50 | $175.50 | 3.51% |
| $10,000 | 3% | 22% | $300.00 | $66.00 | $234.00 | 2.34% |
| $10,000 | 5% | 35% | $500.00 | $175.00 | $325.00 | 3.25% |
| $50,000 | 4.5% | 22% | $2,250.00 | $495.00 | $1,755.00 | 3.51% |
| $50,000 | 5% | 35% | $2,500.00 | $875.00 | $1,625.00 | 3.25% |
Notez que le taux effectif après impôt dépend uniquement du taux brut et du taux d'imposition — et non de la taille du solde. Un compte à 4,5% dans une tranche de 22% rapporte toujours 3,51% net, que vous déteniez $5,000 ou $50,000.
Termes clés définis
- Capital — le montant d'argent sur le compte qui rapporte des intérêts. Dans cette calculatrice, il s'agit du solde initial au cours de la période mesurée.
- Taux brut (nominal) — le taux d'intérêt annuel indiqué que la banque annonce, avant déduction d'un impôt quelconque. Un solde de $10,000 à un taux brut de 4% rapporte $400 d'intérêts bruts sur un an.
- Taux marginal d'imposition — le taux d'impôt appliqué à votre prochain dollar de revenu, c'est-à-dire le taux de votre tranche d'imposition la plus élevée. Les intérêts d'épargne sont généralement imposés à ce taux marginal car ils s'ajoutent à votre autre revenu.
- Intérêt net — les intérêts que vous conservez réellement après l'impôt sur le revenu : \(\text{intérêt brut} \times (1 - t/100)\).
- Taux effectif après impôt — le taux brut réduit par l'impôt, \(r \times (1 - t/100)\). Il exprime votre rendement réel en pourcentage pour que vous puissiez comparer les comptes sur un pied d'égalité.
- Taux marginal par rapport au taux effectif — le taux marginal est le taux sur votre dernier dollar (le taux pertinent pour imposer les intérêts supplémentaires), tandis que le taux effectif est l'impôt total divisé par le revenu total (toujours inférieur au taux marginal dans un système progressif). Cette calculatrice utilise le taux marginal car les intérêts sont imposés au sommet de votre revenu.
Interprétation de votre résultat
Le taux effectif après impôt est le chiffre unique le plus utile que cette calculatrice produit. Il vous indique le véritable rendement en pourcentage que votre argent gagne une fois que l'autorité fiscale prend sa part. Par exemple, un compte à 5% dans une tranche de 35% a un taux effectif après impôt de seulement \(5 \times (1 - 0.35) = 3.25\%\) — à peu près le même qu'un compte à 4,5% imposé à 22%.
Comparaison de comptes. Comparez toujours les taux après impôt, pas les taux bruts affichés. Un compte avec un taux brut plus élevé peut vous laisser avec moins s'il est imposé à un taux marginal plus élevé, bien que pour la plupart des gens tous les intérêts d'épargne sont imposés au même taux marginal, donc le taux brut le plus élevé gagne généralement toujours.
Comparaison avec l'inflation. Pour savoir si votre épargne gagne ou perd du pouvoir d'achat, comparez le taux effectif après impôt à l'inflation. Si l'inflation est de 3% et votre taux après impôt est de 2,34%, votre argent perd de la valeur réelle même si le solde augmente en termes nominaux.
Les tranches supérieures conservent moins. Comme les intérêts sont imposés à votre taux marginal, le même compte vaut plus pour un épargneur dans une tranche de 0% que pour un dans une tranche de 35%. À mesure que votre revenu imposable augmente dans des tranches supérieures, chaque dollar d'intérêt vaut moins après impôt.
Les franchises non imposables changent la donne. Les intérêts gagnés à l'intérieur d'un compte à imposition différée — comme un ISA au Royaume-Uni, un TFSA au Canada, ou un compte Roth aux États-Unis — ne sont généralement pas assujettis à l'impôt sur le revenu, donc le taux effectif après impôt égale le taux brut. De nombreux pays offrent également une franchise personnelle d'épargne qui protège une bande d'intérêts de l'impôt entièrement. Si ces conditions s'appliquent, définissez le taux d'impôt à 0% (ou au taux sur la seule partie imposable) pour refléter votre situation.
Ceci est une information générale à des fins éducatives, pas des conseils professionnels en matière financière ou fiscale. Les règles et franchises fiscales varient selon le pays et selon les circonstances individuelles ; consultez un conseiller qualifié pour des conseils spécifiques à votre situation.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-16 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-17 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Ce calculateur est-il réservé aux États-Unis ? Non. Le calcul est universel : il vous suffit d'utiliser le taux marginal d'imposition qui s'applique aux revenus d'intérêts dans votre pays. En France, par exemple, les intérêts sont généralement soumis au prélèvement forfaitaire unique (« flat tax ») de 30 %, tandis que des livrets réglementés comme le Livret A ou le LDDS sont exonérés. Certains pays prévoient aussi des plafonds d'épargne défiscalisée ; si vos intérêts ne sont pas imposés, saisissez 0 %.
Tient-il compte de la capitalisation ? Non. Il estime une année d'intérêts simples. Pour une croissance sur plusieurs années, réinvestissez chaque année les intérêts nets perçus.
Quel taux d'imposition dois-je saisir ? Utilisez votre taux marginal (votre tranche la plus élevée), car les intérêts s'ajoutent à vos autres revenus et sont imposés au taux de la tranche supérieure dans laquelle ils tombent.