À quoi sert ce calculateur
Cet outil concerne l'impôt fédéral américain sur le revenu (et non la fiscalité française). Il estime combien vous pourriez économiser chaque année en déduisant les intérêts de votre prêt immobilier aux États-Unis. Selon la réglementation en vigueur (le Tax Cuts and Jobs Act), les intérêts sont généralement déductibles dans la limite de 750 000 $ de dette d'acquisition admissible pour les prêts contractés après le 15 décembre 2017, ou de 1 000 000 $ pour les prêts plus anciens. Ces économies ne s'appliquent que si vous détaillez vos déductions (itemized deductions) au lieu de retenir la déduction forfaitaire (standard deduction). À noter : en France, il n'existe pas d'équivalent général à cette déduction des intérêts d'emprunt sur la résidence principale.
Comment l'utiliser
Indiquez le capital restant dû de votre prêt et son taux d'intérêt annuel : le calculateur estime alors vos intérêts annuels. Si vous le connaissez, vous pouvez saisir directement le montant exact des intérêts annuels (figurant sur le formulaire 1098) pour remplacer cette estimation. Choisissez ensuite le plafond de dette applicable et renseignez votre taux marginal d'imposition (la tranche dans laquelle se situe votre dernier dollar de revenu). Le résultat affiche vos économies d'impôt estimées, par an et par mois.
La formule expliquée
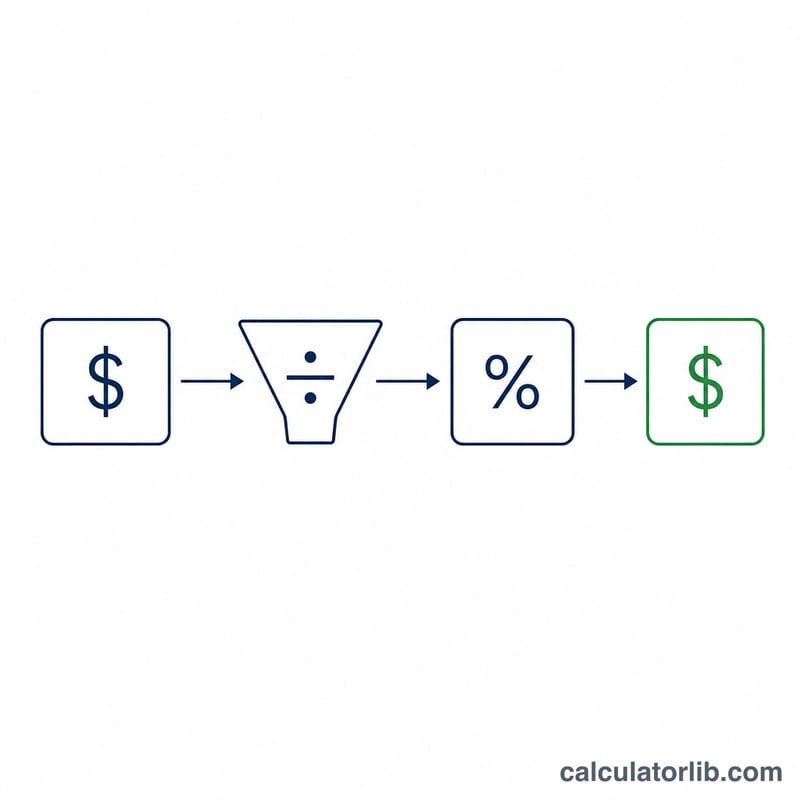
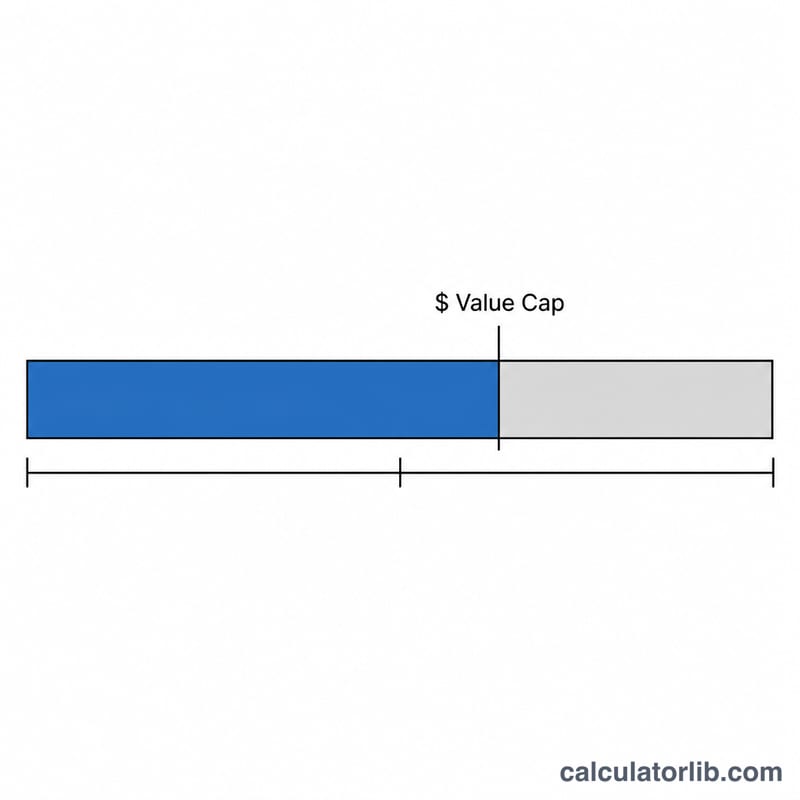
On calcule d'abord les intérêts déductibles en ajustant le total des intérêts selon le rapport entre le plafond de dette et votre capital restant dû : \(I_{ded} = I \times \frac{\min(B,\ C)}{B}\). Si votre capital est inférieur au plafond, la totalité des intérêts est déductible. Les économies correspondent ensuite aux intérêts déductibles multipliés par votre taux marginal : \(S = I_{ded} \times r\).
$$\text{Tax Savings} = I \cdot \frac{\min\left(B,\ C\right)}{B} \cdot \frac{\text{Marginal Rate \%}}{100}$$ $$\text{où}\quad \left\{ \begin{aligned} I &= \text{Loan Balance} \times \frac{\text{Rate \%}}{100} \\ B &= \text{Loan Balance} \\ C &= \text{Debt Cap} \end{aligned} \right.$$
Exemple chiffré
Supposons un capital restant dû de 400 000 $ à 6,5 %, avec un taux marginal de 24 %. Les intérêts annuels \(\approx 400\,000\ \$ \times 0{,}065 = 26\,000\ \$\). Comme 400 000 $ est inférieur au plafond de 750 000 $, la totalité des 26 000 $ est déductible. Économie d'impôt :
$$26\,000\ \$ \times 0{,}24 = \mathbf{6\,240\ \$}$$par an, soit environ 520 $ par mois.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Réserve fédérale · États-Unis
- 3,75–4,00 %
- Au
- 2026-11-12
- Variation sur 1 an
- 0 pt
Dernière variation Hausse +25 pb Réserve fédérale a modifié son taux le 2026-09-17 : de 3,50–3,75 % à 3,75–4,00 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Réserve fédérale : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Fourchette cible des fonds fédéraux | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Taux effectif des fonds fédéraux (EFFR) | 3,88 % | 2026-11-13 | 0 pt |
| Taux de financement garanti au jour le jour (SOFR) | 3,90 % | 2026-11-13 | −0,10 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-12 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; Federal Reserve Bank of New York Conditions d’utilisation de la Fed de New York; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Taux d’intérêt : États-Unis : tous les chiffres et l’historique
FAQ
Cet avantage existe-t-il uniquement si je détaille mes déductions ? Oui. La déduction des intérêts hypothécaires n'a d'intérêt que si le total de vos déductions détaillées dépasse la déduction forfaitaire.
Pourquoi les intérêts sont-ils plafonnés ? Les intérêts portant sur la part de la dette dépassant le plafond (750 000 $ ou 1 M$) ne sont pas déductibles ; nous réduisons donc proportionnellement le montant déductible.
S'agit-il d'un conseil fiscal exact ? Non. Il s'agit d'une estimation. Les impôts d'État, l'AMT et d'autres facteurs peuvent modifier votre avantage réel — consultez un professionnel de la fiscalité.