Qu'est-ce qu'un calculateur d'intérêts de prêt immobilier ?
Un calculateur d'intérêts de prêt immobilier vous indique le montant total des intérêts que vous paierez sur toute la durée de votre crédit. Si la mensualité reflète le coût à court terme, le total des intérêts révèle le véritable prix de l'emprunt sur le long terme. Sur les prêts longs à taux fixe, les intérêts peuvent atteindre, voire dépasser, la somme initialement empruntée : bien les comprendre vous aide à comparer les offres, à évaluer l'intérêt d'un rachat de crédit et à décider s'il vaut la peine de procéder à des remboursements anticipés.
Comment l'utiliser
Renseignez trois valeurs : le montant emprunté (le capital que vous empruntez), le taux d'intérêt annuel exprimé en pourcentage et la durée du prêt en années. Le calculateur convertit le taux annuel en taux mensuel et la durée en nombre de mois, puis calcule la mensualité fixe et le total des intérêts versés.
La formule expliquée
La mensualité d'un prêt amortissable se calcule ainsi :
$$\text{PMT} = \frac{P \cdot r}{1 - (1+r)^{-n}}$$où \(P\) représente le capital emprunté, \(r\) le taux d'intérêt mensuel (taux annuel ÷ 12 ÷ 100) et \(n\) le nombre total de mensualités (années × 12). Le total des intérêts correspond simplement à la somme de toutes les mensualités, moins le capital emprunté :
$$\text{Int\'er\^ets totaux} = (\text{PMT} \times n) - P$$
Exemple chiffré
Supposons que vous empruntiez 300 000 $ à un taux annuel de 6,5 % sur 30 ans. Le taux mensuel s'élève à \(0{,}065/12 \approx 0{,}00541667\) et \(n = 360\). La mensualité ressort à environ 1 896,20 $. Le total des versements atteint
$$1\,896{,}20\ \$ \times 360 \approx 682\,633\ \$$$soit des intérêts totaux d'environ 382 633 $ — davantage que le capital emprunté à l'origine. (À noter : en France, les taux et la fiscalité du crédit immobilier diffèrent ; cet exemple en dollars illustre le calcul, qui reste identique quelle que soit la devise.)
Comparaison des intérêts totaux selon les taux et les durées
Le tableau ci-dessous présente un prêt immobilier à taux fixe de 300 000 $ à trois taux d'intérêt, sur des durées de 15 et 30 ans. Chaque mensualité provient de la formule d'amortissement standard \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\), où \(r\) est le taux annuel divisé par 12 et \(n\) est le nombre de mensualités. Le coût total est \(M \cdot n\), et les intérêts totaux correspondent au coût total moins 300 000 $. Les totaux sont arrondis au dollar le plus proche et sont approximatifs, car la mensualité est arrondie au cent près.
| Taux (TAEG) | Durée | Mensualité | Intérêts totaux | Coût total |
|---|---|---|---|---|
| 5,5 % | 15 ans | 2 451,25 $ | ≈ 141 225 $ | ≈ 441 225 $ |
| 5,5 % | 30 ans | 1 703,37 $ | ≈ 313 213 $ | ≈ 613 213 $ |
| 6,5 % | 15 ans | 2 613,32 $ | ≈ 170 398 $ | ≈ 470 398 $ |
| 6,5 % | 30 ans | $1 896,20 | ≈ 382 632 $ | ≈ 682 632 $ |
| 7,5 % | 15 ans | 2 781,04 $ | ≈ 200 587 $ | ≈ 500 587 $ |
| 7,5 % | 30 ans | 2 097,64 $ | ≈ 455 150 $ | ≈ 755 150 $ |
Exemple de calcul (6,5 %, 30 ans) : \(r = 6{,}5/1200 = 0{,}0054167\) et \(n = 12 \times 30 = 360\). Alors \(M = 300{,}000 \cdot \dfrac{0{,}0054167}{1-(1{,}0054167)^{-360}} \approx 1{,}896{,}20\). Le total payé est d'environ \(1{,}896{,}20 \times 360 \approx 682{,}632\), donc les intérêts sont d'environ \(682{,}632 - 300{,}000 = 382{,}632\).
Effet de la durée et du taux sur le résultat : Une durée plus courte augmente la mensualité, mais réduit fortement les intérêts totaux. À 6,5 %, passer de 30 à 15 ans augmente la mensualité d'environ 717 $ par mois, mais les intérêts totaux passent d'environ 382 600 $ à environ 170 400 $. Un taux plus bas réduit les intérêts quelle que soit la durée. Sur le prêt de 30 ans, l'écart entre 5,5 % et 7,5 % représente environ 142 000 $ d'intérêts totaux. Ces montants ne couvrent que le capital et les intérêts, pour un prêt à taux fixe sans remboursements anticipés.
Interpréter votre résultat des intérêts totaux
Ratio intérêts/capital. Diviser les intérêts totaux par le montant emprunté indique le coût de l'emprunt par rapport à la somme empruntée. Dans le tableau ci-dessus, le prêt de 30 ans à 6,5 % a un ratio d'environ \(382{,}632 / 300{,}000 \approx 1{,}28\), donc les intérêts payés dépassent le montant initial emprunté. Le prêt de 15 ans à 5,5 % a un ratio d'environ \(141{,}225 / 300{,}000 \approx 0{,}47\).
Pourquoi les intérêts augmentent fortement avec la durée et le taux. Les intérêts s'accumulent chaque mois sur le capital restant dû. Une durée plus longue maintient un solde élevé pendant plus de mois, et un taux plus élevé facture davantage d'intérêts sur ce solde chaque mois. Les deux effets se cumulent. Allonger la durée réduit la mensualité, mais multiplie le nombre de versements, si bien que les intérêts totaux croissent beaucoup plus vite que la durée elle-même.
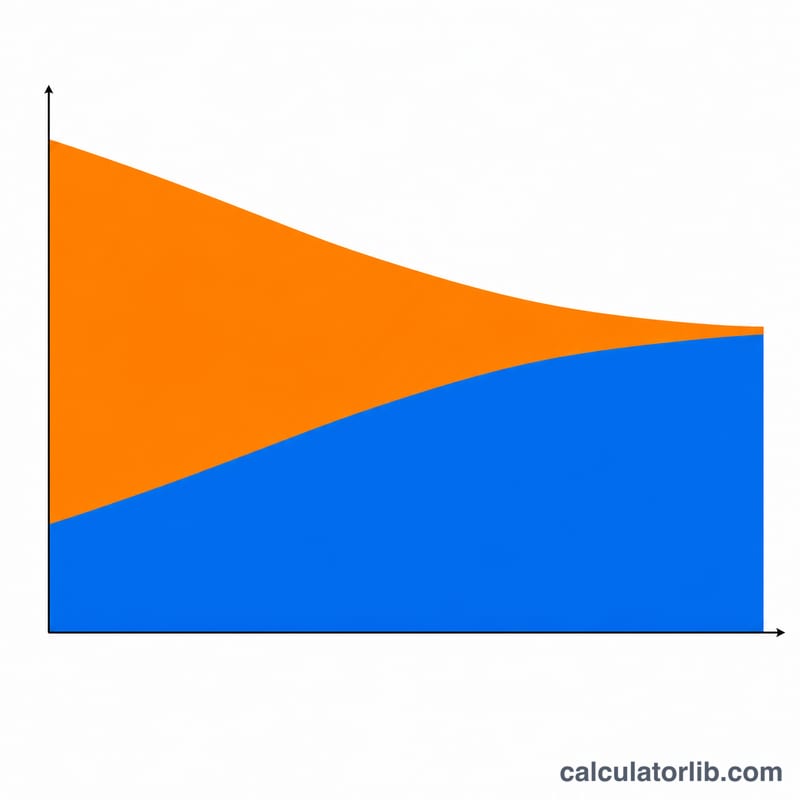
Intérêts en début de remboursement. Dans un prêt amortissable standard, la mensualité est fixe, mais sa répartition évolue dans le temps. Les intérêts de chaque mois égalent le capital restant dû multiplié par le taux mensuel. Pour 300 000 $ à 6,5 %, les intérêts du premier mois sont \(300{,}000 \times 0{,}065/12 = 1\,625\,\$\). Avec une mensualité d'environ 1 896,20 $, seulement environ 271 $ servent à rembourser le capital. À mesure que le solde diminue, la part des intérêts baisse et celle du capital augmente. Les premiers versements sont donc surtout des intérêts, et un remboursement anticipé en début de prêt a un effet plus important sur les intérêts totaux qu'un même montant versé plus tard.
Ce que le résultat exclut. Le résultat ne couvre que le capital et les intérêts à taux fixe. Il n'inclut pas :
- la taxe foncière et l'assurance habitation, souvent prélevées par l'intermédiaire d'un compte séquestre ;
- l'assurance hypothécaire privée (PMI) ou toute autre assurance de prêt similaire, lorsqu'elle s'applique ;
- les frais de notaire, les frais de dossier, les points et autres frais facturés par le prêteur ;
- les charges de copropriété ou d'association de propriétaires, l'entretien et les services publics ;
- les variations de taux sur les prêts à taux variable, ou l'effet des remboursements anticipés et du rachat de prêt.
Ces informations sont de nature générale, destinées à vous aider à lire le résultat du calculateur, et ne constituent pas un conseil financier. Les conditions et les coûts réels des prêts varient selon le prêteur et le pays.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Les taxes et l'assurance sont-elles incluses ? Non. Le calcul ne porte que sur le capital et les intérêts. La taxe foncière, l'assurance habitation et l'assurance emprunteur sont à part.
Puis-je réduire le total des intérêts ? Oui : une durée plus courte, un taux plus bas ou des remboursements anticipés du capital permettent tous de diminuer le coût total des intérêts.
Et si le taux est de 0 % ? Avec un taux de 0 %, il n'y a aucun intérêt : la mensualité équivaut simplement au montant emprunté divisé par le nombre de mois.