¿Qué es una calculadora de intereses de hipoteca?
Una calculadora de intereses de hipoteca muestra cuánto pagarás en intereses durante toda la vida de un préstamo para vivienda. La cuota mensual te indica el coste a corto plazo, pero el total de intereses revela el verdadero precio de financiarte a largo plazo. En hipotecas largas a tipo fijo, los intereses pueden igualar o incluso superar el capital que pediste prestado, así que entenderlos te ayuda a comparar ofertas, valorar una subrogación o refinanciación y decidir si te conviene amortizar anticipadamente.
Cómo usarla
Introduce tres datos: el importe del préstamo (el capital que pides prestado), el tipo de interés anual expresado en porcentaje y el plazo en años. La calculadora convierte el tipo anual en tipo mensual y el plazo en número de meses; después calcula la cuota mensual fija y el total de intereses pagados.
La fórmula explicada
La cuota de amortización estándar es \( PMT = P \cdot \dfrac{r}{1-(1+r)^{-n}} \), donde \(P\) es el capital, \(r\) es el tipo de interés mensual (tipo anual ÷ 12 ÷ 100) y \(n\) es el número total de cuotas mensuales (años × 12). El total de intereses se obtiene sumando todas las cuotas y restando el capital inicial:
$$\text{Intereses Totales} = (PMT \times n) - P$$
Ejemplo práctico
Imagina que pides 300.000 € a un 6,5 % de interés anual a 30 años. El tipo mensual es \( 0{,}065/12 \approx 0{,}00541667 \) y \( n = 360 \). La cuota mensual resulta de unos 1.896,20 €. El total de los pagos es \( 1.896{,}20\,€ \times 360 \approx 682.633\,€ \), por lo que los intereses totales rondan los 382.633 €, más que el propio importe del préstamo. (El ejemplo aparece en la versión original en dólares; el cálculo es idéntico sea cual sea la moneda.)
Comparación del interés total según tasas y plazos
La tabla siguiente muestra una hipoteca de tasa fija de $300,000 a tres tasas de interés, con plazos de 15 y 30 años. Cada pago mensual proviene de la fórmula estándar de amortización \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\), donde \(r\) es la tasa anual dividida entre 12 y \(n\) es el número de pagos mensuales. El costo total es \(M \cdot n\), y el interés total es el costo total menos $300,000. Los totales se redondean al dólar más cercano y son aproximados, ya que el pago mensual se redondea al centavo.
| Tasa (TAE) | Plazo | Pago mensual | Interés total | Costo total |
|---|---|---|---|---|
| 5.5% | 15 años | $2,451.25 | ≈ $141,225 | ≈ $441,225 |
| 5.5% | 30 años | $1,703.37 | ≈ $313,213 | ≈ $613,213 |
| 6.5% | 15 años | $2,613.32 | ≈ $170,398 | ≈ $470,398 |
| 6.5% | 30 años | $1,896.20 | ≈ $382,632 | ≈ $682,632 |
| 7.5% | 15 años | $2,781.04 | ≈ $200,587 | ≈ $500,587 |
| 7.5% | 30 años | $2,097.64 | ≈ $455,150 | ≈ $755,150 |
Sustitución trabajada (6.5%, 30 años): \(r = 6.5/1200 = 0.0054167\) y \(n = 12 \times 30 = 360\). Luego \(M = 300{,}000 \cdot \dfrac{0.0054167}{1-(1.0054167)^{-360}} \approx 1{,}896.20\). El total pagado es aproximadamente \(1{,}896.20 \times 360 \approx 682{,}632\), por lo que el interés es aproximadamente \(682{,}632 - 300{,}000 = 382{,}632\).
Cómo afectan el plazo y la tasa al resultado: Un plazo más corto aumenta el pago mensual, pero reduce considerablemente el interés total. Con una tasa de 6.5%, pasar de 30 a 15 años aumenta el pago en unos $717 al mes, pero el interés total baja de unos $382,600 a unos $170,400. Una tasa más baja reduce el interés en cualquiera de los dos plazos. En el préstamo a 30 años, la diferencia entre 5.5% y 7.5% es de aproximadamente $142,000 en interés total. Estas cifras cubren solo capital e intereses, para un préstamo de tasa fija sin pagos adicionales.
Interpretación de su resultado de interés total
Relación entre interés y capital. Dividir el interés total entre el monto del préstamo muestra cuánto cuesta pedir prestado en relación con la cantidad solicitada. En la tabla anterior, el préstamo a 30 años al 6.5% tiene una relación de aproximadamente \(382{,}632 / 300{,}000 \approx 1.28\), por lo que los intereses pagados superan el préstamo original. El préstamo a 15 años al 5.5% tiene una relación de aproximadamente \(141{,}225 / 300{,}000 \approx 0.47\).
Por qué el interés aumenta considerablemente con el plazo y la tasa. Los intereses se generan cada mes sobre el saldo pendiente. Un plazo más largo mantiene un saldo alto durante más meses, y una tasa más alta cobra más sobre ese saldo cada mes. Ambos efectos se acumulan. Alargar el plazo reduce el pago mensual, pero multiplica el número de pagos, de modo que el interés total crece mucho más rápido que el plazo en sí.
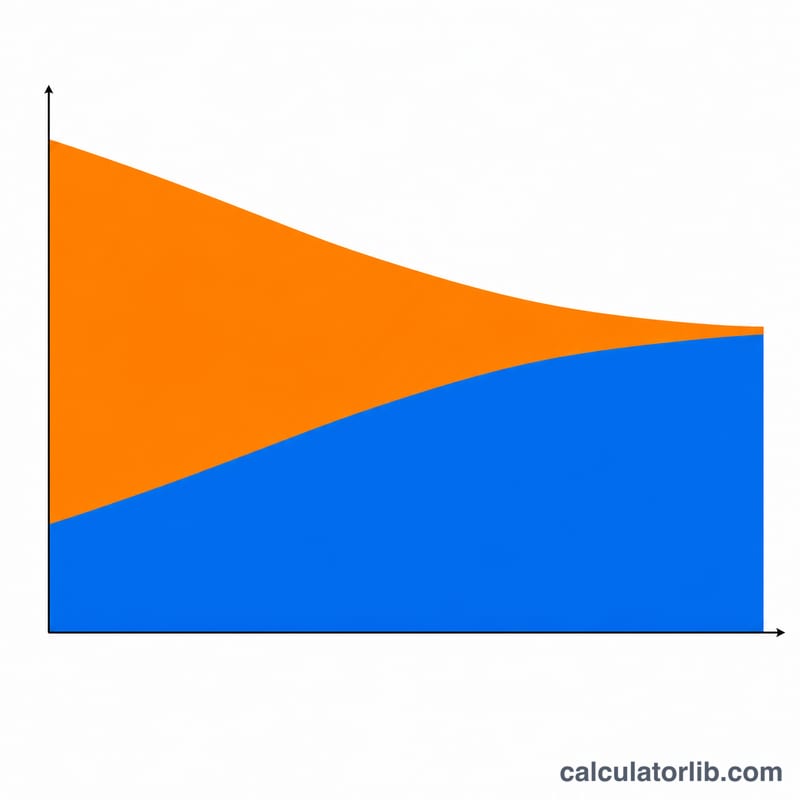
Intereses concentrados al inicio. En un préstamo amortizable estándar, el pago es fijo, pero su división cambia con el tiempo. El interés de cada mes equivale al saldo actual multiplicado por la tasa mensual. Para $300,000 al 6.5%, el interés del primer mes es \(300{,}000 \times 0.065/12 = \$1{,}625\). Con un pago de aproximadamente $1,896.20, solo unos $271 se destinan al capital. A medida que el saldo baja, la parte de interés se reduce y la parte de capital aumenta. Por lo tanto, los primeros pagos son en su mayoría intereses, y el capital adicional pagado al principio tiene un efecto mayor en el interés total que la misma cantidad pagada más tarde.
Qué excluye el resultado. El resultado cubre solo capital e intereses con tasa fija. No incluye:
- impuestos sobre la propiedad y seguro de vivienda, que a menudo se cobran a través de un fideicomiso de depósito (escrow);
- seguro hipotecario privado (PMI) u otro seguro hipotecario similar, cuando aplique;
- costos de cierre, comisiones de originación, puntos y otros cargos del prestamista;
- cuotas de asociación de propietarios, mantenimiento y servicios públicos;
- cambios de tasa en préstamos de tasa ajustable, o el efecto de pagos adicionales y refinanciamiento.
Esta es información general para ayudarle a interpretar el resultado de la calculadora, no asesoría financiera. Las condiciones y costos reales de un préstamo varían según el prestamista y el país.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye impuestos y seguros? No. Solo calcula capital e intereses. El IBI (o impuestos sobre la propiedad), el seguro de hogar y, en su caso, el seguro de protección del préstamo se calculan aparte.
¿Puedo reducir el total de intereses? Sí: un plazo más corto, un tipo más bajo o amortizaciones anticipadas de capital reducen los intereses totales.
¿Y si el tipo es del 0 %? Con un tipo del 0 % no hay intereses, y la cuota mensual es simplemente el importe del préstamo dividido entre el número de meses.