Mortgage Faiz Hesaplama Aracı Nedir?
Mortgage faiz hesaplayıcısı, bir konut kredisinin tüm vadesi boyunca ne kadar faiz ödeyeceğinizi gösterir. Aylık taksit size kısa vadeli maliyeti söylerken, toplam faiz borçlanmanın gerçek uzun vadeli bedelini ortaya koyar. Uzun vadeli sabit faizli kredilerde ödenen faiz, çektiğiniz anaparaya yaklaşabilir, hatta onu aşabilir. Bu yüzden toplam faizi anlamak; kredileri karşılaştırmanıza, yeniden finansmanı (refinansman) değerlendirmenize ve erken/ek ödeme yapıp yapmamaya karar vermenize yardımcı olur.
Not: "Mortgage" terimi genellikle ABD ve İngiltere gibi ülkelerin konut kredisi sistemine dayanır. Türkiye'de aynı mantık konut kredisi (mortgage) için de geçerlidir; tek fark uygulanan faiz oranları, vergiler ve masraf kalemleridir. Bu araç ülkeden bağımsız olarak anapara-faiz hesabını yapar.
Nasıl Kullanılır?
Üç değeri girin: kredi tutarı (çektiğiniz anapara), yüzde olarak yıllık faiz oranı ve yıl cinsinden kredi vadesi. Hesaplayıcı, yıllık oranı aylık orana ve vadeyi ay sayısına dönüştürür; ardından sabit aylık taksiti ve ödenen toplam faizi hesaplar.
Formülün Açıklaması
Standart amortisman (eşit taksitli) ödeme formülü şudur:
$$PMT = P \cdot \frac{r}{1-(1+r)^{-n}}$$Burada \(P\) anaparayı, \(r\) aylık faiz oranını (yıllık oran ÷ 12 ÷ 100) ve \(n\) toplam aylık ödeme sayısını (yıl × 12) ifade eder. Toplam faiz ise tüm taksitlerin toplamından anaparanın çıkarılmasıyla bulunur:
$$\text{ToplamFaiz} = (PMT \times n) - P$$
Örnek Hesaplama
Diyelim ki %6,5 yıllık faizle 30 yıl vadeli olarak 300.000 $ kredi çektiniz. Aylık faiz oranı \(0{,}065/12 \approx 0{,}00541667\) ve \(n = 360\) olur. Aylık taksit yaklaşık 1.896,20 $ çıkar. Toplam ödemeler \(1.896{,}20\ \$ \times 360 \approx 682.633\ \$\) olduğundan, toplam faiz yaklaşık 382.633 $'dır — yani çektiğiniz anaparadan bile fazla.
Farklı Faiz Oranları ve Vadelerde Toplam Faizin Karşılaştırılması
Aşağıdaki tablo, 15 ve 30 yıllık vadelerde üç farklı faiz oranından alınan $300,000 tutarındaki sabit faizli bir konut kredisini göstermektedir. Her aylık taksit standart amortisman formülünden hesaplanır: \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\). Burada \(r\), yıllık faiz oranının 12'ye bölünmüş halidir ve \(n\) ise toplam aylık ödeme sayısıdır. Toplam maliyet \(M \cdot n\), toplam faiz ise toplam maliyetten $300,000 çıkarılarak bulunur. Toplamlar en yakın dolara yuvarlanmıştır ve aylık ödeme kuruşa yuvarlandığı için yaklaşık değerlerdir.
| Faiz oranı (APR) | Vade | Aylık taksit | Toplam faiz | Toplam maliyet |
|---|---|---|---|---|
| 5.5% | 15 yıl | $2,451.25 | ≈ $141,225 | ≈ $441,225 |
| 5.5% | 30 yıl | $1,703.37 | ≈ $313,213 | ≈ $613,213 |
| 6.5% | 15 yıl | $2,613.32 | ≈ $170,398 | ≈ $470,398 |
| 6.5% | 30 yıl | $1,896.20 | ≈ $382,632 | ≈ $682,632 |
| 7.5% | 15 yıl | $2,781.04 | ≈ $200,587 | ≈ $500,587 |
| 7.5% | 30 yıl | $2,097.64 | ≈ $455,150 | ≈ $755,150 |
Örnek hesap (6.5%, 30 yıl): \(r = 6.5/1200 = 0.0054167\) ve \(n = 12 \times 30 = 360\). Buna göre \(M = 300{,}000 \cdot \dfrac{0.0054167}{1-(1.0054167)^{-360}} \approx 1{,}896.20\). Ödenen toplam tutar yaklaşık \(1{,}896.20 \times 360 \approx 682{,}632\) olup faiz yaklaşık \(682{,}632 - 300{,}000 = 382{,}632\) olur.
Vade ve faiz oranının sonuca etkisi: Kısa vade aylık taksiti artırır ama toplam faizi keskin biçimde düşürür. %6.5 faizde vadeyi 30 yıldan 15 yıla indirmek aylık taksiti yaklaşık $717 artırır, ancak toplam faiz yaklaşık $382,600'den yaklaşık $170,400'e düşer. Daha düşük faiz oranı, her iki vadede de faizi azaltır. 30 yıllık kredide %5.5 ile %7.5 arasındaki fark, toplam faizde yaklaşık $142,000'dir. Bu rakamlar yalnızca anapara ve faizi kapsar; sabit faizli bir kredi ve ek ödeme yapılmadığı varsayılmıştır.
Toplam Faiz Sonucunuzu Yorumlama
Faiz/anapara oranı. Toplam faizin kredi tutarına bölünmesi, borçlanmanın alınan tutara göre maliyetini gösterir. Yukarıdaki tabloda %6.5 faizli 30 yıllık kredinin oranı yaklaşık \(382{,}632 / 300{,}000 \approx 1.28\)'dir; yani ödenen faiz, çekilen asıl kredi tutarını aşmaktadır. %5.5 faizli 15 yıllık kredinin oranı ise yaklaşık \(141{,}225 / 300{,}000 \approx 0.47\)'dir.
Faizin vade ve faiz oranıyla neden hızla arttığı. Faiz her ay kalan bakiye üzerinden işler. Uzun vade, büyük bir bakiyenin daha fazla ay boyunca açık kalması demektir; yüksek faiz oranı ise her ay bu bakiye üzerinden daha fazla faiz alır. Bu iki etki birleşir. Vadeyi uzatmak aylık taksiti düşürür, ancak ödeme sayısını çoğaltır; bu nedenle toplam faiz, vadenin kendisinden çok daha hızlı artar.
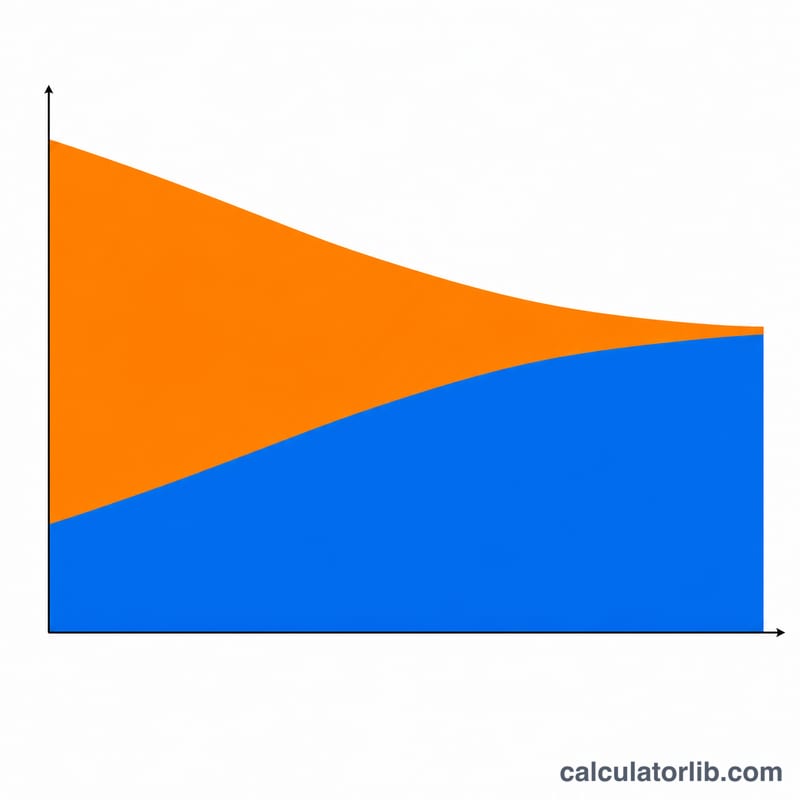
Başta yoğun faiz. Standart amortismanlı bir kredide taksit sabittir, ancak taksitin faiz ve anapara olarak bölünmesi zamanla değişir. Her ayın faizi, o andaki bakiyenin aylık faiz oranıyla çarpılmasına eşittir. $300,000 tutarında ve %6.5 faizli bir kredide ilk ayın faizi \(300{,}000 \times 0.065/12 = \$1{,}625\)'tir. Yaklaşık $1,896.20'lik taksitte anaparaya yalnızca yaklaşık $271 gider. Bakiye azaldıkça faiz payı küçülür, anapara payı büyür. Bu nedenle erken dönem ödemeleri çoğunlukla faizdir ve erken ödenen ek anapara, aynı tutarın geç ödenmesine göre toplam faizi daha fazla etkiler.
Sonucun kapsam dışı bıraktıkları. Sonuç yalnızca sabit faizli bir kredinin anapara ve faizini kapsar. Şunları içermez:
- emlak vergisi ve konut sigortası; bunlar çoğu zaman emanet hesap (escrow) üzerinden tahsil edilir;
- özel konut kredisi sigortası (PMI) veya benzeri kredi sigortası, uygulanıyorsa;
- kapanış masrafları, kredi açılış ücretleri, puanlar ve diğer kredi veren kurum ücretleri;
- ev sahipleri birliği aidatları, bakım ve faturalar;
- değişken faizli kredilerdeki faiz değişiklikleri ile ek ödemelerin veya yeniden finansmanın etkisi.
Bu içerik, hesaplayıcının çıktısını okumanıza yardımcı olmak için genel bilgidir; finansal tavsiye değildir. Gerçek kredi koşulları ve maliyetleri kredi veren kuruma ve ülkeye göre değişir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergi ve sigortayı da kapsıyor mu? Hayır. Yalnızca anapara ve faizi hesaplar. Emlak vergisi, konut sigortası (DASK dahil) ve ek primler ayrı kalemlerdir.
Toplam faizi nasıl düşürebilirim? Daha kısa vade, daha düşük faiz oranı veya anaparaya yapılan ek ödemelerin tümü toplam faizi azaltır.
Faiz oranı %0 olursa ne olur? %0 faizde hiç faiz ödenmez; aylık taksit basitçe kredi tutarının ay sayısına bölünmesiyle bulunur.