Mortgage Hesaplama Aracı Nedir?
Mortgage hesaplama aracı, konut kredinizde her ay ödeyeceğiniz sabit taksit tutarını, kredi boyunca ödeyeceğiniz toplam meblağı ve bu tutarın ne kadarının faiz olduğunu tahmin eder. Hesaplama, kredinizi ve faizini vade boyunca her aya eşit olarak dağıtan standart amortisman formülünü kullanır; böylece her ödeme aynı tutarda olur.
Nasıl Kullanılır?
Üç değer girmeniz yeterli: kredi tutarı (peşinat sonrası borçlandığınız miktar), yıllık faiz oranı (yüzde olarak) ve yıl cinsinden kredi vadesi. Araç anında aylık anapara ve faiz taksitinizi, tüm ödemelerin toplamını ve ödenen toplam faizi gösterir. Emlak vergisi, konut sigortası ve aidat gibi giderlerin bu tahmine dahil olmadığını unutmayın.
Formülün Açıklaması
Aylık taksit şu formülle hesaplanır:
$$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$Burada P anaparayı, r aylık faiz oranını (yıllık oranın 12'ye bölünmüş hali) ve n toplam ödeme sayısını (yıl sayısının 12 ile çarpımı) ifade eder. Üstel terim, kalan bakiye üzerinden her ay işleyen bileşik faizi yansıtır.
Örnek Hesaplama
Diyelim ki %6,5 yıllık faizle 30 yıl vadeli 300.000 $ kredi çektiniz. Aylık faiz oranı \(0{,}065 / 12 \approx 0{,}00541667\) ve toplam ödeme sayısı 360'tır. Bu değerleri formüle yerleştirdiğinizde aylık taksit yaklaşık 1.896,20 $ çıkar. 360 ay boyunca toplam yaklaşık 682.633 $ ödersiniz; bunun yaklaşık 382.633 $'ı faizdir.
Karşılaştırmalı İpotek Ödeme Senaryoları
Aşağıdaki tablo, 300.000 $ tutarındaki bir kredi için aylık anapara-ve-faiz ödemesini, kredinin ömrü boyunca ödenen toplam faizi ve geri ödenen toplam tutarı göstermektedir. Rakamlar, standart amortisman formülünü kullanır: \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\); burada \(r\) aylık orandır ve \(n\) aylık ödeme sayısıdır. Değerler en yakın dolara yuvarlanmıştır.
| Kredi | Yıllık Oran | Vade | Aylık A&F | Toplam Faiz | Toplam Maliyet |
|---|---|---|---|---|---|
| 300.000 $ | 6,0% | 30 yıl | 1.799 $ | 347.515 $ | 647.515 $ |
| 300.000 $ | 6,0% | 15 yıl | 2.532 $ | 155.683 $ | 455.683 $ |
| 300.000 $ | 6,5% | 30 yıl | 1.896 $ | 382.633 $ | 682.633 $ |
| 300.000 $ | 6,5% | 15 yıl | 2.613 $ | 170.452 $ | 470.452 $ |
| 300.000 $ | 7,0% | 30 yıl | 1.996 $ | 418.527 $ | 718.527 $ |
| 300.000 $ | 7,0% | 15 yıl | 2.696 $ | 185.367 $ | 485.367 $ |
İki örüntü öne çıkıyor. Birincisi, daha yüksek bir faiz oranı hem aylık ödemeyi hem de toplam faizi önemli ölçüde artırır — 30 yıllık kredide %6,0'dan %7,0'a geçmek aylık yaklaşık 197 $ ve toplam faize kabaca 71.000 $ ekler. İkincisi, daha kısa olan 15 yıllık vade daha yüksek bir aylık ödeme taşır ancak ömür boyu faizi çarpıcı biçimde azaltır: %6,5'te 15 yıllık kredi, daha yüksek aylık harcamaya rağmen toplam faizde 30 yıllık krediden yaklaşık 212.000 $ daha ucuza mal olur.
Temel İpotek Terimlerinin Tanımları
- Anapara (P)
- Borç alınan tutar — herhangi bir peşinat sonrasındaki kredi bakiyesi. Formülde bu, üzerinden faiz hesaplanan başlangıç rakamıdır.
- Faiz oranı (nominal vs YYO)
- Nominal oran, aylık dönemsel oranı hesaplamak için kullanılan, belirtilen yıllık faiz oranıdır (\(r = \text{oran}/1200\)). YYO (yıllık yüzde oranı) ise belirli kredi veren ücretlerini ve puanları içeren daha geniş bir rakamdır, bu yüzden genellikle nominal orandan biraz daha yüksektir ve kredi karşılaştırmasına yardımcı olmayı amaçlar. Bu hesaplayıcı nominal oranı kullanır.
- Kredi vadesi
- Kredinin geri ödendiği süre uzunluğu; burada yıl olarak ifade edilir ve aylık dönemlere \(n = 12 \times \text{yıl}\) olarak çevrilir. Yaygın vadeler 15 ve 30 yıldır.
- Amortisman
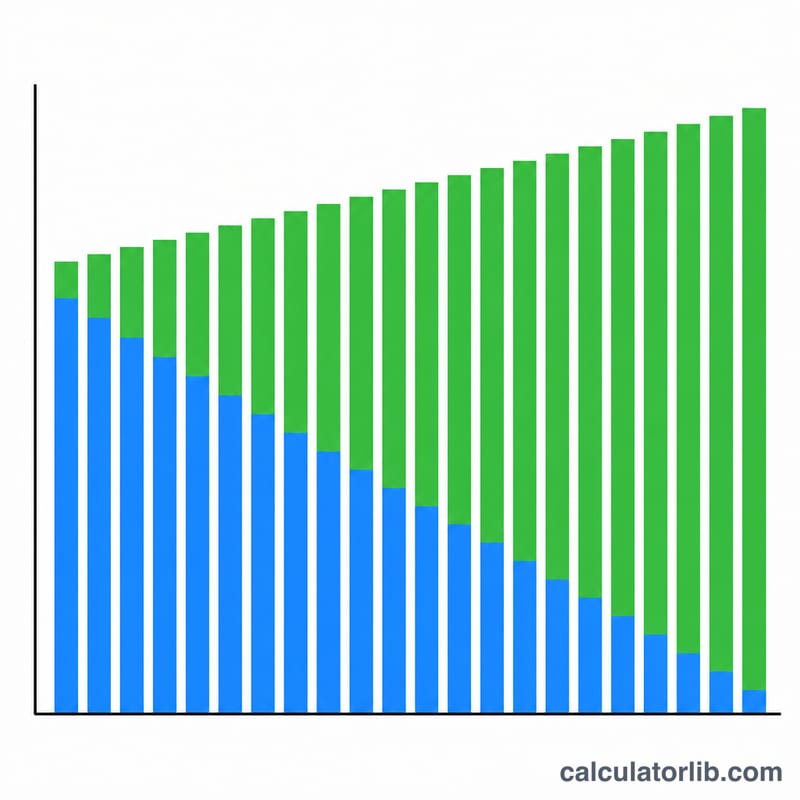
- Bir kredinin eşit dönemsel ödemelerle kapatılması süreci. Her ödeme o ay tahakkuk eden faizi karşılar, kalan kısım ise anaparayı azaltır; erken ödemeler faiz ağırlıklıdır, sonraki ödemeler anapara ağırlıklıdır.
- Aylık ödeme (A&F)
- Yalnızca anapara ve faizi karşılayan sabit aylık tutar (\(M\)). Amortisman formülünün sonucudur.
- Toplam faiz
- Kredinin ömrü boyunca ödenen tüm faizin toplamı; \(M \times n - P\) olarak hesaplanır.
- Toplam maliyet
- Tüm vade boyunca geri ödenen toplam tutar; \(M \times n\)'e eşittir — yani anapara artı toplam faiz.
Ödeme Tahmininizi Anlamak
Bu hesaplayıcının gösterdiği ödeme yalnızca anapara ve faizdir (A&F). Parayı ödünç almak için kredi verene geri ödediğiniz tutarı yansıtır, başka hiçbir şeyi değil.
Çoğu gerçek aylık konut ödemesi daha büyüktür çünkü bunlar ayrıca bir emanet hesabı için toplanan tutarları ve bu tahminin kapsamadığı diğer yinelenen ücretleri de içerir:
- Emlak vergileri — yerel yönetim tarafından alınır ve genellikle kredi veren tarafından aylık olarak toplanır.
- Konut sigortası — genellikle kredi veren tarafından zorunlu tutulur.
- Özel ipotek sigortası (PMI) — peşinat, evin değerinin %20'sinden az olduğunda geleneksel kredilerde yaygın olarak gereklidir.
- Konut sahipleri derneği (HOA) aidatları — mülk bir konut sahipleri derneğine dahilse geçerlidir.
Bu kalemleri içeren birleşik bir rakam bazen PITI (anapara, faiz, vergiler ve sigorta) olarak kısaltılır. Bütçe yaparken, tam aylık konut maliyetini tahmin etmek için tahmini emanet ve HOA maliyetlerinizi buradaki A&F rakamına ekleyin.
Olgusal bir ölçüt olarak, uzun süredir devam eden bir kredi verme kuralı — “ön uç” borç-gelir oranı — toplam aylık konut maliyetlerinin kabaca brüt aylık gelirin %28'inde veya altında kalmasını, toplam borç ödemelerinin ise yaklaşık %36'da veya altında olmasını önerir (sözde 28/36 kuralı). Bu eşikler, sigortalama (underwriting) sürecinde kullanılan genel sektör referans noktalarıdır, zorunluluk değildir ve gerçek kredi veren ölçütleri değişiklik gösterir. Bu bilgi yalnızca genel anlayış amacıyla sunulmuştur ve kişiselleştirilmiş finansal tavsiye değildir.
Bir İpotek Ödemesini El ile Nasıl Hesaplayabilirsiniz
Tam amortisman yapan bir ipotek ödemesi kredinin ömrü boyunca sabit kalır, bu nedenle tek bir kapalı formül ile hesaplanabilir. Aşağıdaki adımları yuvarlanmamış ondalık sayılarla yapın ve yalnızca nihai ödemeyi yuvarlayın — ara değerleri yuvarlama (özellikle aylık oran) 30 yıllık bir vade boyunca sonucu birkaç dolar değiştirebilir.
Örnek kredi: satın alma fiyatı 350.000 $, peşin ödeme 70.000 $, yıllık faiz oranı %6,5 ve 30 yıllık vade.
- Anaparayı bulun. Finansmanlandırılan tutar, satın alma fiyatından peşin ödeme çıkartılmasıyla bulunur: \(P = 350{,}000 - 70{,}000 = 280{,}000\).
- Yıllık oranı aylık orana çevirin. Yıllık yüzdeyi 100'e, sonra 12'ye bölün (veya eşit olarak 1200'e bölün): \(r = \dfrac{6.5}{100 \times 12} = \dfrac{6.5}{1200} = 0.00541667\).
- Ödeme sayısını bulun. \(n = 30 \times 12 = 360\).
- Büyüme faktörünü hesaplayın. \((1+r)^{n} = (1.00541667)^{360} = 6.991798\). Burada en az altı ondalık basamak tutun; bu terim sonucu belirler.
- Amortisman formülünü uygulayın. $$M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}$$ Yerine koyarsak: $$M = 280{,}000 \times \frac{0.00541667 \times 6.991798}{6.991798 - 1} = \frac{10{,}604.23}{5.991798} = 1{,}769.79$$ Aylık anapara ve faiz ödemesi 1.769,79 $.
- Toplam ödenen tutarı hesaplayın. \(M \times n = 1{,}769.79 \times 360 \approx 637{,}124\) dolar tam vade boyunca.
- Toplam faizi hesaplayın. \((M \times n) - P = 637{,}124 - 280{,}000 \approx 357{,}124\) dolar — bu oran ve vadede anaparadan daha fazla.
- Sıfır faiz durumunu işleyin. Eğer \(r = 0\) ise, formül sıfıra bölünür ve kullanılamaz. %0 kredi, anaparayı eşit olarak böler: \(M = \dfrac{P}{n} = \dfrac{280{,}000}{360} = 777.78\) ayda, toplam sıfır faiz ile. Bazı satıcı tarafından finanse edilen veya promosyonel krediler bu duruma düşer.
İki uyarı. Birincisi, buradaki \(M\) yalnızca anapara ve faizdir; mülk vergileri, ev sahibi sigortası, ipotek sigortası ve herhangi bir HOA ödentileri üstüne eklenir ve genellikle emanet hesabı aracılığıyla toplanır, bu nedenle her ay gerçekten borç alınan miktar daha büyüktür. İkincisi, bu formül sabit bir oran ve aylık bileşikleme varsayar: \(r = \text{yıllık}/12\), bu ABD sabit oranlı ipotekleri için standart kuraldır. Bazı ülkeler (örneğin Kanada) kanun gereği yarı yıllık bileşikleme yapar, bu da adım 2'yi değiştirir — kredinize uygulanan kuralı kontrol edin.
İpotek Referans Değerleri: Peşin Ödeme, PMI ve Kredi Limitleri
Aşağıdaki rakamlar Birleşik Devletler ipotek programı kuralları ve yaygın borç verici yüklenim kurallarıdır. Bunlar ABD dışında geçerli değildir ve ABD içinde bile bireysel borç verenler program minimumlarından daha katı ("overlay") gereksinimler uygulayabilir. Bunları hesaplayıcıya girdiğiniz anaparayı kontrol etmek için kullanın, onay garantisi olarak değil.
| Madde | Referans Değeri | Kaynak / Program |
|---|---|---|
| Minimum peşin ödeme, konvansiyonel | Satın alma fiyatının %3'ü (ilk kez ve düşük ila orta gelirli programlara katılan) | Fannie Mae / Freddie Mac uyumlu yönergeleri |
| Minimum peşin ödeme, FHA | Kredi puanı 580 veya üzeri için %3,5; puanlar 500–579 için %10 | FHA (ABD Konut ve Kentsel Gelişim Departmanı) |
| Minimum peşin ödeme, VA | Uygun hizmet üyeleri, gaziler ve hayatta kalan eşler için %0 | ABD Gaziler İşleri Departmanı |
| Minimum peşin ödeme, USDA Kırsal Gelişim | Uygun kırsal alanlarda %0, gelir sınırlarına tabi | USDA Kırsal Gelişim garantili kredi programı |
| PMI'dan kaçınan peşin ödeme | %20 (%80 kredi-değer oranı) | Yaygın konvansiyonel borç verici yüklenim standardı |
| Konvansiyonel kredilerde PMI iptali | Borçlu %80 LTV'de iptal talep edebilir; orijinal amortisman planında %78 LTV'de otomatik sonlandırma | ABD 1998 Ev Sahipleri Koruma Yasası |
| Tipik yıllık PMI maliyeti | Kredi miktarının kabaca yıllık %0,3–%1,5, kredi puanı ve LTV'ye göre değişir | Özel ipotek sigorta tarifesi kartları (aralık, teklif değil) |
| Yaygın sabit oran vadesi | 10, 15, 20 ve 30 yıl (\(n\) = 120, 180, 240, 360 ödeme) | Standart ikincil pazar ürünleri |
| Ön uç DTI yönerge | %28 — brüt aylık gelirinin payı olarak konut ödemesi (anapara, faiz, vergiler, sigorta) | Yaygın borç verici yüklenim yönerge ("28/36 kuralı") |
| Arka uç DTI yönerge | %36 — brüt aylık gelirinin payı olarak tüm yinelenen borç ödemeleri; birçok program telafi etme faktörleriyle daha yüksek oranı verir | Yaygın borç verici yüklenim yönerge ("28/36 kuralı") |
| Uyumlu kredi limiti | FHFA tarafından yıllık olarak belirlenir ve yayınlanır, belirlenmiş yüksek maliyetli ilçelerde daha yüksek bir tavan ile; limiti aşan krediler "jumbo" olup ayrı fiyatlandırılır | Federal Konut Finansmanı Ajansı — cari yıl için rakamı doğrulayın |
Çalışılan örneğe %28 ön uç yönergesini uygulamak: 1.769,79 $ anapara ve faiz ödemesi artı diyelim ayda 450 $ emanet vergiler ve sigorta yaklaşık 2.220 $ konut maliyeti verir, bu aylık 7.930 $ civarında (kabaca yıllık 95.000 $) brüt gelire uyar. Vergiler, sigorta ve PMI eyalete ve mülke göre çok fazla değiştiğinden, bunu ulusal bir kıyaslama yerine aritmetik bir örnek olarak değerlendirin.
Bu bölüm genel bilgidir, profesyonel finansal tavsiye değildir. Peşin ödeme minimumları, sigorta oranları ve kredi limitleri değişir ve uygunluk kredi profilinize, mülküne ve borç verenine bağlıdır — taahhüt etmeden önce mevcut rakamları lisanslı bir kredi memuru veya program resmi sitesi ile onaylayın.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergi ve sigorta dahil mi? Hayır. Yalnızca anapara ve faizi hesaplar. Gerçek ödemeniz, emanet (escrow) tutarlarıyla birlikte daha yüksek olabilir.
Faiz oranı %0 ise ne olur? Faiz %0 olduğunda taksit, kredi tutarının ay sayısına bölünmesiyle bulunur.
Bunu her kredi için kullanabilir miyim? Evet — aynı amortisman mantığı taşıt kredilerine, öğrenim kredilerine ve ihtiyaç kredilerine de uygulanır.