Konut Değeri Kredisi Hesaplama Aracı Nedir?
Konut değeri kredisi, evinizde biriktirdiğiniz değer üzerinden borçlanmanızı sağlar. Bu araç iki temel rakamı tahmin eder: gerçekte ne kadar özsermayeyi kullanabileceğinizi ve borçlandıktan sonra sabit aylık taksitinizin ne olacağını. Konutunuzun değerini, mevcut konut kredisi borcunuzu, kredi kuruluşunun izin verdiği azami kredi/değer (LTV) oranını, faiz oranını ve vadeyi girerek anında ayrıntılı bir döküm elde edin.
Nasıl Kullanılır?
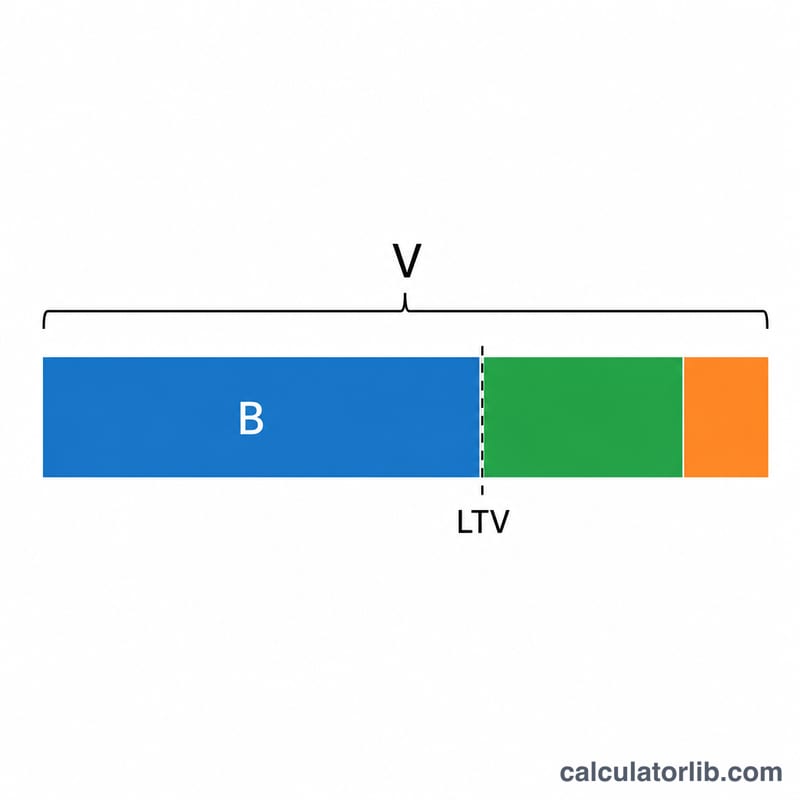
Evinizin güncel piyasa değeri ve kalan konut kredisi borcunuzla işe başlayın. Çoğu kredi kuruluşu toplamda %80–90 arasında bir LTV oranına kadar borçlanmanıza izin verir; bu nedenle LTV alanını kuruluşunuzun belirlediği sınıra ayarlayın. Krediye uygulanan yıllık faiz oranını ekleyin ve bir vade seçin (genellikle 5 ila 30 yıl arası). Hesaplama aracı kullanılabilir özsermayenizi, aylık taksitinizi, geri ödenen toplam tutarı ve toplam faizi gösterir.
Formül Açıklaması
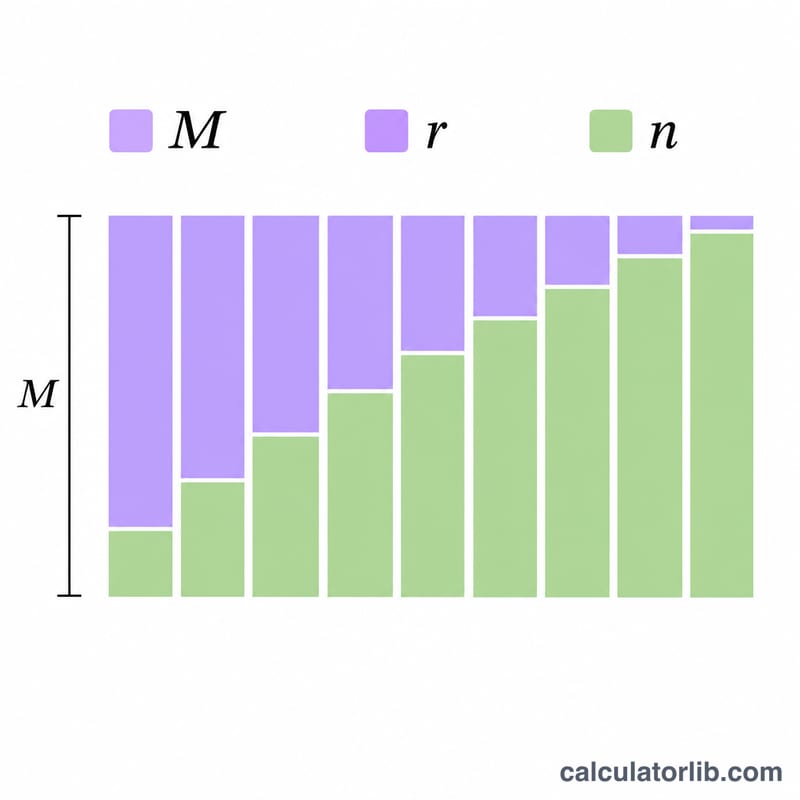
Önce borçlanabileceğiniz anapara $$P = V \cdot \text{LTV} - B$$ formülüyle bulunur; burada D konut değeri, LTV kredi/değer oranı (ondalık olarak) ve B mevcut konut kredisi borcunuzdur. Ardından aylık taksit, standart amortisman formülü olan $$M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1}$$ ile hesaplanır; burada \(r\) aylık faiz oranı (yıllık oran ÷ 12) ve \(n\) toplam aylık taksit sayısıdır (yıl × 12).
Örnek Hesaplama
Diyelim ki eviniz 400.000 $ değerinde, 250.000 $ borcunuz var, kredi kuruluşunuz %80 LTV'ye izin veriyor, faiz %7,5 ve vade 15 yıl. Borçlanabilir tutar = \(400000 \times 0{,}80 = 320000\) $; bundan 250.000 $ konut kredisi düşülünce 70.000 $ kullanılabilir özsermaye kalır. Aylık %0,625 faiz oranıyla 180 taksit üzerinden aylık taksit yaklaşık 649 $ olur ve toplamda yaklaşık 46.800 $ faiz ödenir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
LTV nedir? Kredi/değer oranı, evinizin değerinin, üzerindeki tüm kredilerin toplamda ulaşabileceği yüzdesidir. 400.000 $ değerindeki bir evde %80 LTV sınırı, toplam borcun 320.000 $ olabileceği anlamına gelir.
Bu, HELOC ile aynı mı? Hayır. Konut değeri kredisi, sabit taksitli ve toplu olarak alınan bir kredidir; bu araç bunu hesaplar. HELOC ise değişken taksitli, döner bir kredi limitidir.
Kullanılabilir özsermayem neden sıfır? Konut kredisi borcunuz, evin değeri ile LTV sınırının çarpımını aşıyorsa borçlanabileceğiniz özsermaye kalmaz; bu durumda sonuç sıfır olarak sınırlanır.