¿Qué es una calculadora de préstamo con garantía hipotecaria?
Un préstamo con garantía hipotecaria te permite pedir dinero prestado utilizando como aval el valor que has acumulado en tu vivienda. Esta calculadora estima dos cifras clave: cuánto capital puedes obtener realmente y cuál sería tu cuota mensual fija una vez solicitado el préstamo. Solo tienes que introducir el valor de tu vivienda, el saldo pendiente de tu hipoteca, la relación préstamo-valor (LTV) máxima del prestamista, el tipo de interés y el plazo del préstamo para obtener un desglose al instante.
Cómo utilizarla
Empieza por el valor actual de mercado de tu vivienda y el saldo pendiente de tu hipoteca. La mayoría de las entidades te permiten financiar hasta un LTV combinado del 80–90 %, así que ajusta el campo de LTV al límite de tu prestamista. Añade el tipo de interés anual ofrecido para el préstamo y elige un plazo (habitualmente entre 5 y 30 años). La calculadora te devuelve el capital disponible, la cuota mensual, el total a devolver y los intereses totales.
La fórmula explicada
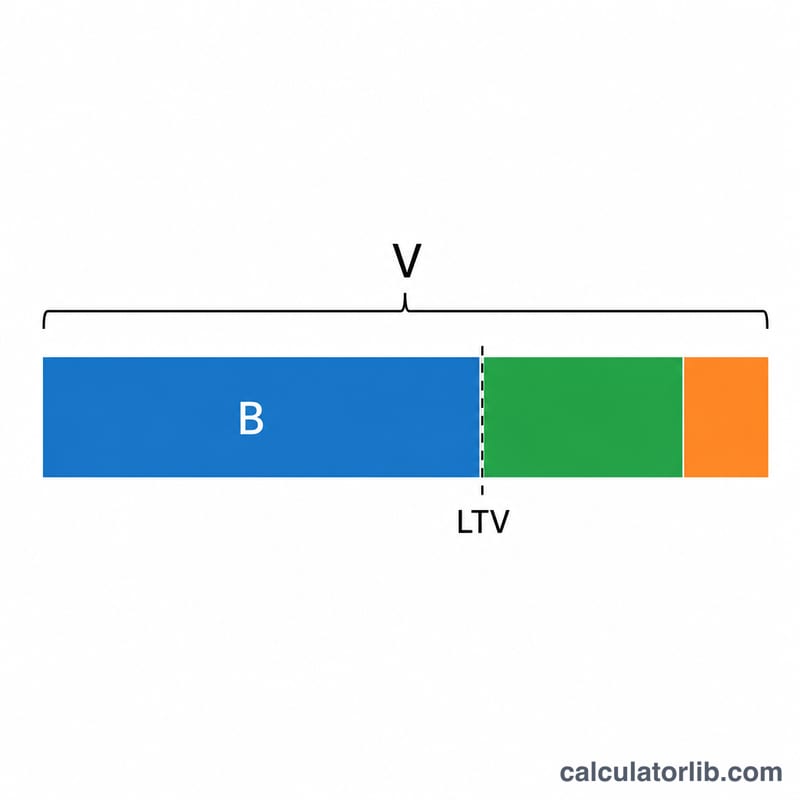
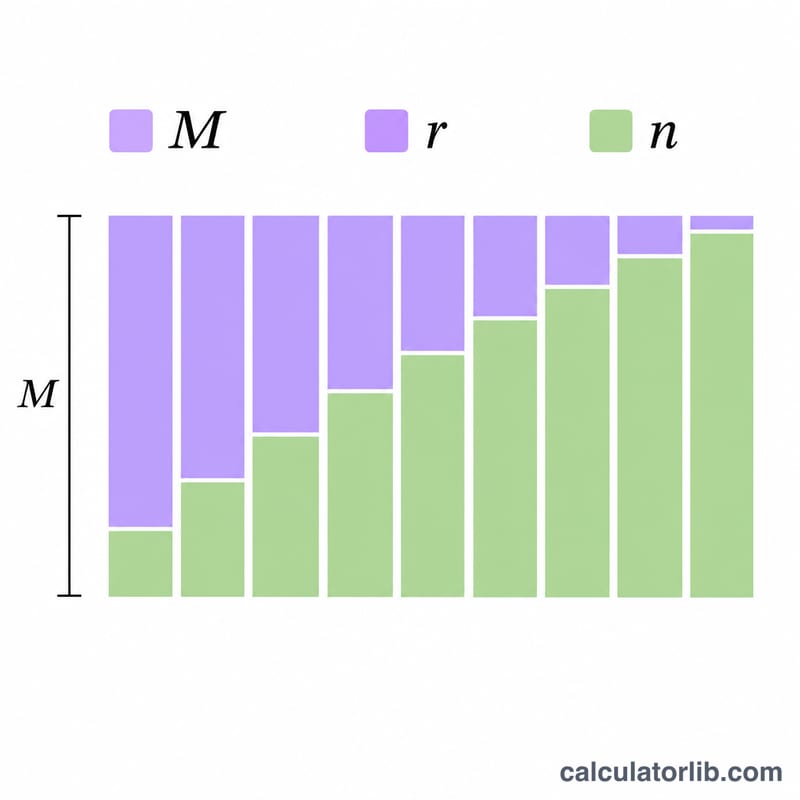
Primero se calcula el capital que puedes solicitar con $$P = V \cdot \text{LTV} - B$$ donde \(V\) es el valor de la vivienda, \(\text{LTV}\) es la fracción préstamo-valor y \(B\) es el saldo pendiente de tu hipoteca. A continuación, la cuota mensual se obtiene mediante la fórmula estándar de amortización $$M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1}$$ donde \(r\) es el tipo de interés mensual (tipo anual ÷ 12) y \(n\) es el número total de cuotas mensuales (años × 12).
Ejemplo práctico
Imagina que tu vivienda vale 400.000 $, debes 250.000 $, tu entidad permite un LTV del 80 %, el tipo es del 7,5 % y el plazo es de 15 años. El capital financiable sería \(400{.}000 \times 0{,}80 = 320{.}000\) $; restando la hipoteca de 250.000 $ quedan 70.000 $ de capital disponible. Con un tipo mensual del 0,625 % a lo largo de 180 cuotas, la cuota mensual resulta de unos 649 $, con aproximadamente 46.800 $ pagados en intereses totales.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué es el LTV? La relación préstamo-valor (loan-to-value) es el porcentaje del valor de tu vivienda que pueden sumar todos los préstamos garantizados con ella. Un límite de LTV del 80 % sobre una vivienda de 400.000 $ supone 320.000 $ de deuda combinada.
¿Es lo mismo que una línea de crédito HELOC? No. Un préstamo con garantía hipotecaria es una cantidad única con cuotas fijas, que es lo que calcula esta herramienta. Una HELOC es una línea de crédito renovable con pagos variables.
¿Por qué mi capital disponible es cero? Si el saldo de tu hipoteca supera el valor de la vivienda multiplicado por el límite de LTV, no tienes capital disponible para financiar, por lo que el resultado se limita a cero.