ما هي حاسبة قرض ملكية المنزل؟
يتيح لك قرض ملكية المنزل الاقتراض مقابل القيمة التي راكمتها في منزلك بمرور الوقت. تساعدك هذه الحاسبة على تقدير رقمين أساسيين: مقدار الملكية التي يمكنك الاستفادة منها فعلياً، وقيمة قسطك الشهري الثابت بعد الاقتراض. ما عليك سوى إدخال قيمة منزلك، ورصيد الرهن العقاري الحالي، والحد الأقصى لنسبة القرض إلى القيمة (LTV) لدى الجهة المُقرضة، إضافة إلى معدل الفائدة ومدة القرض، لتحصل على تفصيل فوري وواضح.
كيفية استخدامها
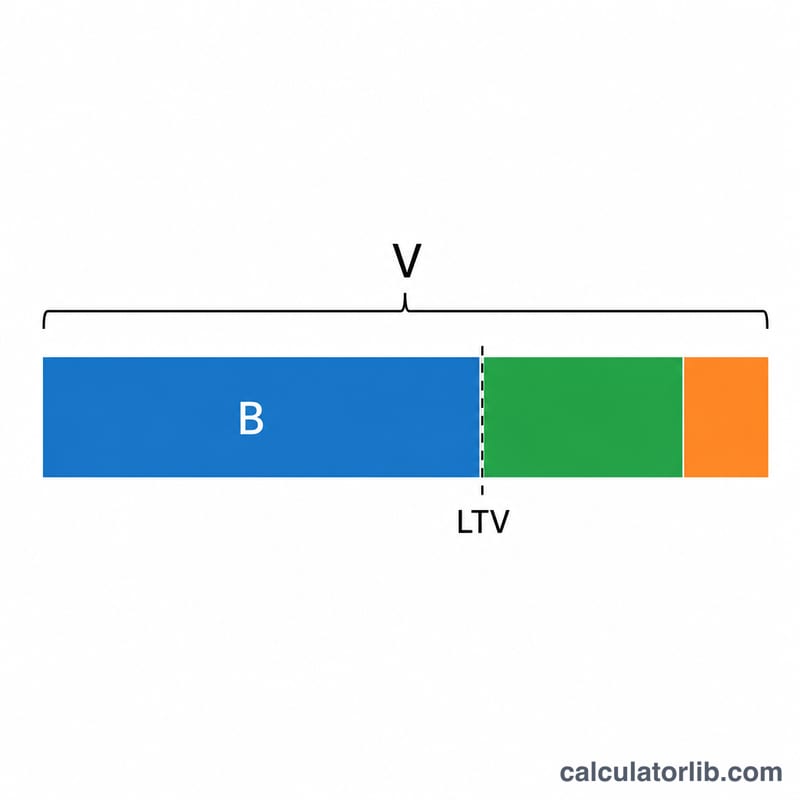
ابدأ بإدخال القيمة السوقية الحالية لمنزلك ورصيد الرهن العقاري المتبقي عليك. تسمح معظم الجهات المُقرضة بالاقتراض حتى نسبة قرض إلى قيمة مجمّعة تتراوح بين 80% و90%، لذا اضبط حقل LTV على الحد المسموح به لدى المُقرض. ثم أضف معدل الفائدة السنوي المعروض على قرض الملكية واختر مدة سداد مناسبة (عادةً بين 5 و30 عاماً). ستعرض لك الحاسبة قيمة الملكية المتاحة، والقسط الشهري، وإجمالي المبلغ المسدَّد، وإجمالي الفوائد.
شرح المعادلة
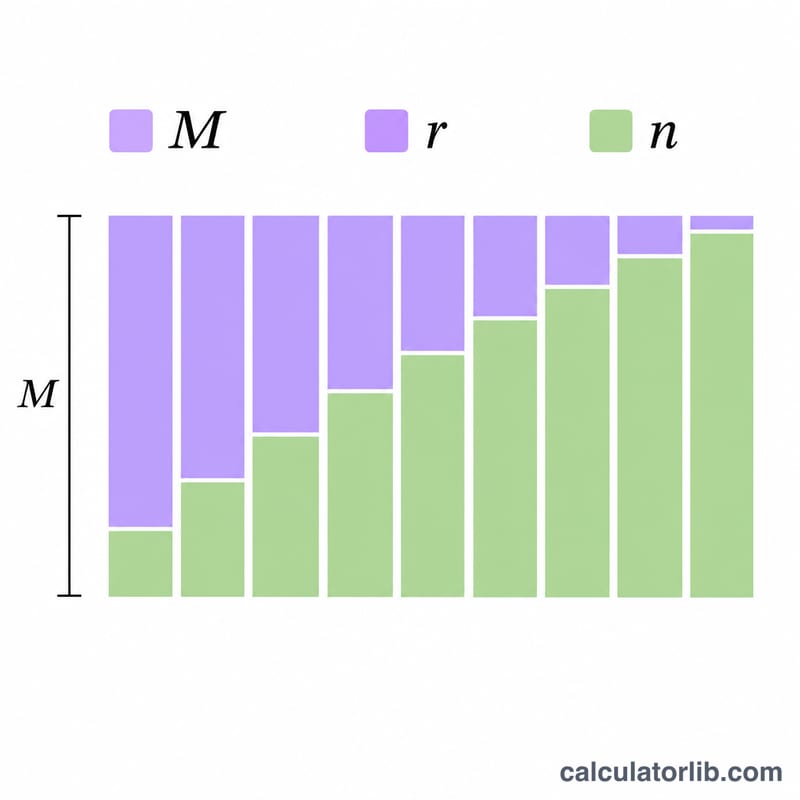
أولاً، يُحسب أصل المبلغ القابل للاقتراض عبر المعادلة $$P = V \times \text{LTV} - B$$ حيث V هي قيمة المنزل، وLTV نسبة القرض إلى القيمة، وB رصيد الرهن العقاري الحالي. بعد ذلك يُحتسب القسط الشهري باستخدام معادلة الإطفاء القياسية $$M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1}$$ حيث \(r\) هو معدل الفائدة الشهري (الفائدة السنوية ÷ 12)، وn هو إجمالي عدد الأقساط الشهرية (عدد السنوات × 12).
مثال تطبيقي
لنفترض أن قيمة منزلك 400,000 دولار، وأن عليك رهناً بقيمة 250,000 دولار، وأن الجهة المُقرضة تسمح بنسبة قرض إلى قيمة 80%، ومعدل الفائدة 7.5%، ومدة السداد 15 عاماً. يكون المبلغ القابل للاقتراض \(= 400{,}000 \times 0.80 = 320{,}000\) دولار؛ وبعد خصم الرهن البالغ 250,000 دولار يتبقى 70,000 دولار من الملكية المتاحة. وعند معدل فائدة شهري قدره 0.625% على مدى 180 قسطاً، يبلغ القسط الشهري نحو 649 دولاراً، مع إجمالي فوائد مدفوعة يقارب 46,800 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما هي نسبة القرض إلى القيمة (LTV)؟ هي النسبة المئوية من قيمة منزلك التي يمكن أن يبلغها إجمالي القروض المضمونة به. فحدّ LTV البالغ 80% على منزل قيمته 400,000 دولار يعني إجمالي ديون مسموح به قدره 320,000 دولار.
هل هذا مماثل لخط الائتمان بضمان ملكية المنزل (HELOC)؟ لا. قرض ملكية المنزل عبارة عن مبلغ مقطوع بأقساط ثابتة، وهو ما تحسبه هذه الأداة. أما الـ HELOC فهو خط ائتمان متجدد بأقساط متغيرة.
لماذا تظهر الملكية المتاحة لديّ بقيمة صفر؟ إذا تجاوز رصيد رهنك العقاري قيمة المنزل مضروبةً في حدّ LTV، فلن تتوفر لديك ملكية قابلة للاقتراض، وعندها تكون النتيجة مقيّدة عند صفر.