ما هي حاسبة أهلية القرض العقاري؟
تقدّر هذه الحاسبة أقصى مبلغ قرض عقاري قد تكون مؤهلاً للحصول عليه استناداً إلى قدرتك على السداد. فالجهات المُقرِضة نادراً ما تمنح التمويل بناءً على قيمة العقار وحدها، بل تنظر إلى الحصة التي يستطيع دخلك الشهري تحمّلها بأريحية لسداد الالتزامات. والمعيار الأساسي المستخدم هنا هو نسبة FOIR (نسبة الالتزامات الثابتة إلى الدخل)، أي حصة دخلك الشهري التي يمكن أن تذهب إلى مجموع أقساط القروض كافة. هذه الأداة عامة وتعمل بأي عملة؛ علماً بأن معايير FOIR ومعدلات الفائدة تختلف من جهة مُقرِضة إلى أخرى ومن دولة إلى أخرى.
طريقة الاستخدام
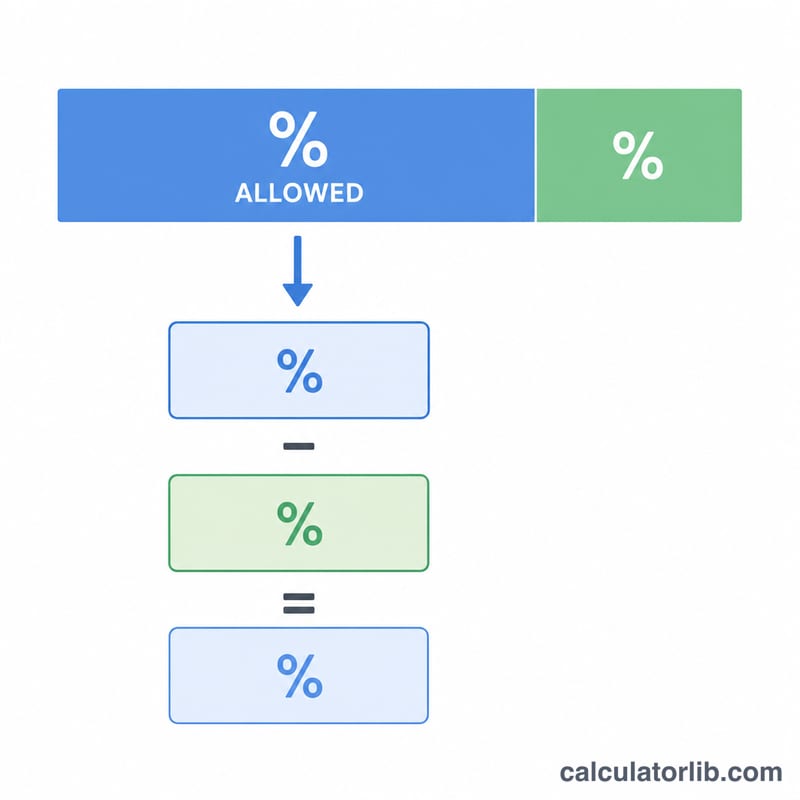
أدخِل صافي دخلك الشهري، ومجموع الأقساط (EMI) التي تسددها حالياً، ونسبة FOIR التي تعتمدها جهة التمويل (وغالباً ما تتراوح بين 40% و55%)، ومعدل الفائدة السنوي، ومدة القرض بالسنوات. تحسب الأداة أولاً أقصى قسط شهري يمكنك تحمّله، ثم تحوّله إلى أكبر مبلغ أصلي للقرض يستطيع هذا القسط دعمه على مدى المدة المختارة.
شرح المعادلة
أولاً: $$\text{أقصى قسط} = \text{Income} \cdot \frac{\text{FOIR}}{100} - \text{Existing EMI}$$ وهذا هو المبلغ الشهري المتبقي لقرض جديد. بعد ذلك يكون أقصى مبلغ للقرض هو القيمة الحالية لسلسلة الأقساط: $$\text{أقصى قرض} = \text{أقصى قسط} \cdot \frac{1 - (1+i)^{-n}}{i}$$ حيث \(i\) هو معدل الفائدة الشهري (المعدل السنوي ÷ 12 ÷ 100)، و\(n\) هو إجمالي عدد الدفعات الشهرية (عدد السنوات × 12).
مثال تطبيقي
لنفترض أن دخلك 60,000، والأقساط الحالية 5,000، ونسبة FOIR هي 50%، ومعدل الفائدة 9% سنوياً، والمدة 20 عاماً. عندها يكون أقصى قسط $$= 60{,}000 \times 0.50 - 5{,}000 = 25{,}000$$ وبفرض \(i = 0.0075\) و\(n = 240\)، يبلغ المعامل \(\frac{1 - 1.0075^{-240}}{0.0075}\) نحو 111.145، ما يعطي أقصى مبلغ قرض يقارب 2,778,627.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما هي نسبة FOIR الجيدة؟ تضع كثير من الجهات المُقرِضة حداً أقصى لنسبة FOIR يتراوح بين 40% و55% من صافي الدخل؛ وكلما انخفضت النسبة كان الحصول على الموافقة أسهل عادةً.
هل يضمن هذا الحصول على الموافقة؟ لا. فهو تقدير فقط. وتعتمد الأهلية الفعلية كذلك على السجل الائتماني والعمر والوظيفة وسياسة الجهة المُقرِضة.
كيف يمكنني زيادة أهليتي؟ نعم يمكن ذلك — قلّل من أقساطك الحالية، أو اختر مدة سداد أطول، أو أضِف مقترضاً مشاركاً، أو ابحث عن معدل فائدة أقل.