ما هي حاسبة دفعات خط الائتمان؟
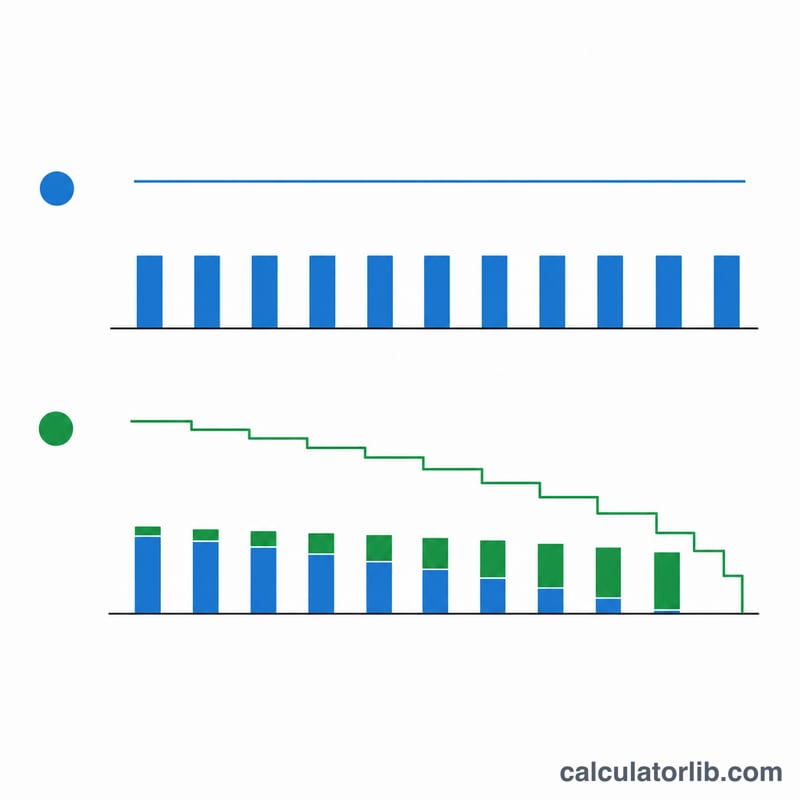
يتيح لك خط الائتمان (LOC) أو خط ائتمان الملكية العقارية (HELOC) الاقتراض في حدود سقف معتمد مع دفع الفائدة على المبلغ المستخدَم فقط. تُعد هذه الأدوات شائعة في الولايات المتحدة وبعض الأسواق الغربية؛ وقد تختلف القواعد والمنتجات المماثلة في بلدك، لذا تحقّق دائمًا من شروط البنك المحلي. تقدّر هذه الحاسبة دفعتك الشهرية بطريقتين: دفعة الفائدة فقط (شائعة خلال فترة السحب في HELOC)، ودفعة الأصل والفائدة المُطفأة بالكامل التي تُسدّد الرصيد حتى الصفر خلال مدة محددة.
كيفية الاستخدام
أدخِل الرصيد المستحق حاليًا، ومعدل الفائدة السنوي (APR)، ومدة السداد بالأشهر، ثم اختَر نوع الدفعة. تعرض الأداة الدفعة الشهرية، وإجمالي الفائدة التي ستدفعها خلال المدة، والمبلغ الإجمالي المُسدَّد.
شرح المعادلة
أولًا، حوّل معدل الفائدة السنوي (APR) إلى معدل شهري: \( i = \text{APR} \div 100 \div 12 \). في حالة دفعة الفائدة فقط، فإنك تدفع ببساطة الفائدة المتراكمة كل شهر:
$$\text{الدفعة} = \text{الرصيد} \times i$$ويبقى الأصل دون نقصان. أما في حالة الدفعة المُطفأة، فتنطبق معادلة الأقساط القياسية:
$$\text{الدفعة} = \frac{\text{الرصيد} \times i}{1 - (1 + i)^{-n}}$$حيث \(n\) هو عدد الأشهر. وإذا كان المعدل 0%، فإن الدفعة المُطفأة تساوي ببساطة \( \text{الرصيد} \div n \).
مثال عملي
لنفترض أن عليك دَينًا قدره 25,000 دولار بمعدل فائدة سنوي 8.5%. يكون المعدل الشهري \( 0.085 \div 12 = 0.00708333 \). الفائدة فقط: \( 25{,}000 \times 0.00708333 \approx \) 177.08 دولار/شهريًا. على مدى 120 شهرًا يعني ذلك 21,250 دولار كفائدة بينما يبقى الأصل البالغ 25,000 دولار كما هو. وعند التحويل إلى دفعة مُطفأة على مدى 120 شهرًا، يرتفع المبلغ الشهري إلى نحو 309.96 دولار لكنه يسدّد الدَّين بالكامل.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-17 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تكون دفعة الفائدة فقط أقل شهريًا؟ لأنك لا تسدّد أيًا من الأصل — فيبقى الرصيد (وفائدتك المستقبلية) كما هو دون تغيير.
ماذا يحدث بعد انتهاء فترة السحب في HELOC؟ تتحوّل العديد من خطوط HELOC من دفعات الفائدة فقط إلى دفعات مُطفأة، مما يسبّب "صدمة الدفعة". جرّب كلا السيناريوهين للتخطيط مسبقًا.
هل يتغير معدل الفائدة؟ تعتمد معظم خطوط HELOC على معدل متغير مرتبط بالمعدل الأساسي (prime rate)، لذا قد ترتفع دفعتك الفعلية أو تنخفض. تفترض هذه الحاسبة معدلًا ثابتًا لأغراض التقدير.