ما هي حاسبة معدل الفائدة السنوي لقروض الراتب؟
تروّج قروض الراتب (Payday Loans) لتكلفتها على أنها رسم ثابت بسيط — مثلاً «15 دولاراً مقابل كل 100 دولار تقترضها». يبدو ذلك زهيداً، لكن لأن القرض يُسدَّد خلال أسبوعين فقط، فإن التكلفة على أساس سنوي تصبح هائلة. تحوّل هذه الحاسبة الرسم الثابت إلى معدل فائدة سنوي حقيقي (APR)، لتتمكن من مقارنة قرض الراتب ببطاقات الائتمان أو القروض الشخصية أو أي شكل آخر من التمويل على قدم المساواة. تجدر الإشارة إلى أن قروض الراتب منتشرة خصوصاً في الولايات المتحدة وبريطانيا، وقد تختلف القوانين المنظِّمة لها وأسماؤها من دولة عربية إلى أخرى، كما تُحرَّم الفائدة الربوية في كثير من السياقات؛ لكن مبدأ الحساب يبقى واحداً.
طريقة الاستخدام
أدخل ثلاثة أرقام: المبلغ الأساسي (المبلغ الذي تتسلمه فعلياً)، وإجمالي الرسوم المفروضة على القرض، ومدة القرض بالأيام حتى موعد السداد. تعرض لك الحاسبة معدل الفائدة السنوي الفعلي، والرسوم كنسبة مئوية من المبلغ الأساسي، وإجمالي المبلغ الذي ستسدده.
شرح المعادلة
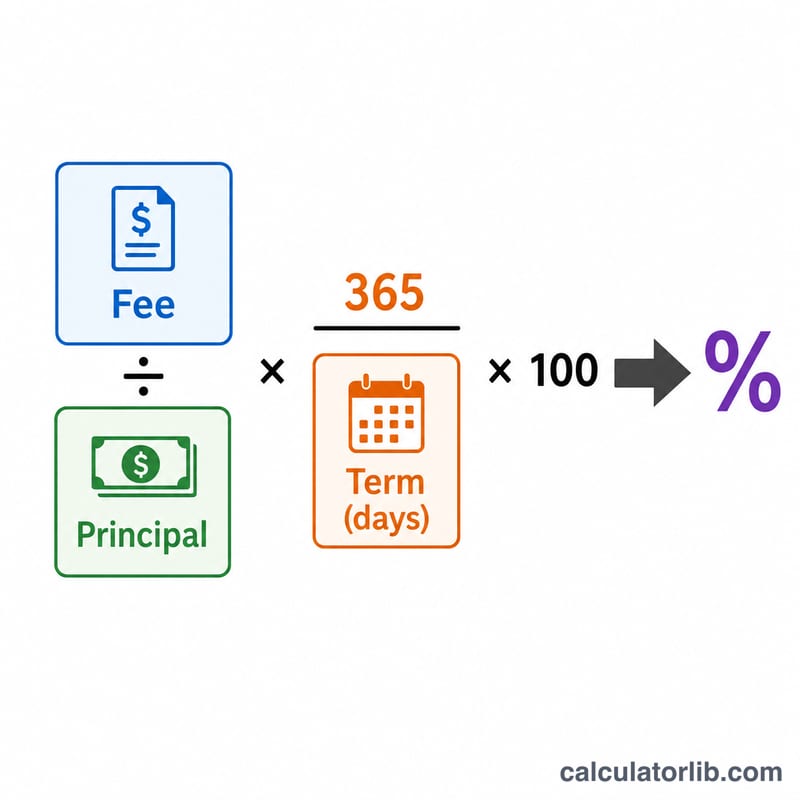
يُحسب معدل الفائدة السنوي على النحو التالي:
$$\text{APR} = \frac{\text{الرسوم}}{\text{المبلغ الأساسي}} \times \frac{365}{\text{المدة بالأيام}} \times 100$$
الحدّ الأول، الرسوم ÷ المبلغ الأساسي، يمثّل تكلفة القرض خلال مدته. وضربه في 365 ÷ المدة يحوّل هذه التكلفة إلى أساس سنوي — أي توسيع رسمٍ مدته 14 يوماً ليشمل عاماً كاملاً. أما الضرب في 100 فيحوّلها إلى نسبة مئوية. هذا معدل فائدة سنوي بسيط (دون فائدة مركبة)، وهو الأسلوب القياسي للإفصاح عن تكلفة التمويل قصير الأجل.
مثال محلول
لنفترض أنك اقترضت 500 دولار واتفقت على سداد 575 دولاراً خلال 14 يوماً. تبلغ الرسوم 75 دولاراً، أي 15% من المبلغ الأساسي (\(75 \div 500\)). وعلى أساس سنوي: $$0.15 \times \frac{365}{14} \times 100 = 391.07\%\ \text{معدل فائدة سنوي}$$ فالقرض الذي بدا مجرد رسم متواضع قدره 75 دولاراً هو في الحقيقة اقتراض بمعدل يقارب 391% سنوياً.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون معدل الفائدة السنوي مرتفعاً إلى هذا الحد؟ لأن الرسوم تُفرض خلال مدة قصيرة جداً. والحساب على أساس سنوي يفترض أنك تجدّد القرض مراراً على مدى عام كامل، وهو ما يكشف التكلفة الحقيقية للاعتماد على قروض الراتب.
هل يشمل هذا الفائدة المركبة؟ لا. تعتمد الحاسبة على أسلوب الفائدة البسيطة المستخدَم في الإفصاحات القياسية عن تكلفة القروض. أما تجديد القرض عدة مرات فسيرفع التكلفة الفعلية أكثر فأكثر.
ما المدة التي ينبغي إدخالها؟ أدخل عدد الأيام بين تاريخ تسلّمك المال وتاريخ استحقاق السداد الكامل — وعادةً ما يكون ذلك حتى موعد راتبك التالي.