Что такое калькулятор APR займа «до зарплаты»?
Микрозаймы «до зарплаты» (payday loans) рекламируют свою стоимость как небольшую фиксированную комиссию — например, «15 $ за каждые занятые 100 $». На первый взгляд это кажется недорогим, но поскольку заём возвращается всего через пару недель, годовая стоимость оказывается колоссальной. Этот калькулятор переводит фиксированную комиссию в настоящую годовую процентную ставку (APR), чтобы вы могли сравнить такой заём с кредитной картой, потребительским кредитом или любым другим видом займа на равных условиях. APR — это западный стандарт раскрытия стоимости кредита; в России аналогичный показатель называется ПСК (полная стоимость кредита), и его принципы во многом схожи.
Как пользоваться калькулятором
Введите три числа: сумму займа (то, что вы реально получаете на руки), общую комиссию за заём и срок в днях до момента погашения. Калькулятор покажет эффективную годовую ставку APR, размер комиссии в процентах от суммы займа и итоговую сумму к возврату.
Разбор формулы
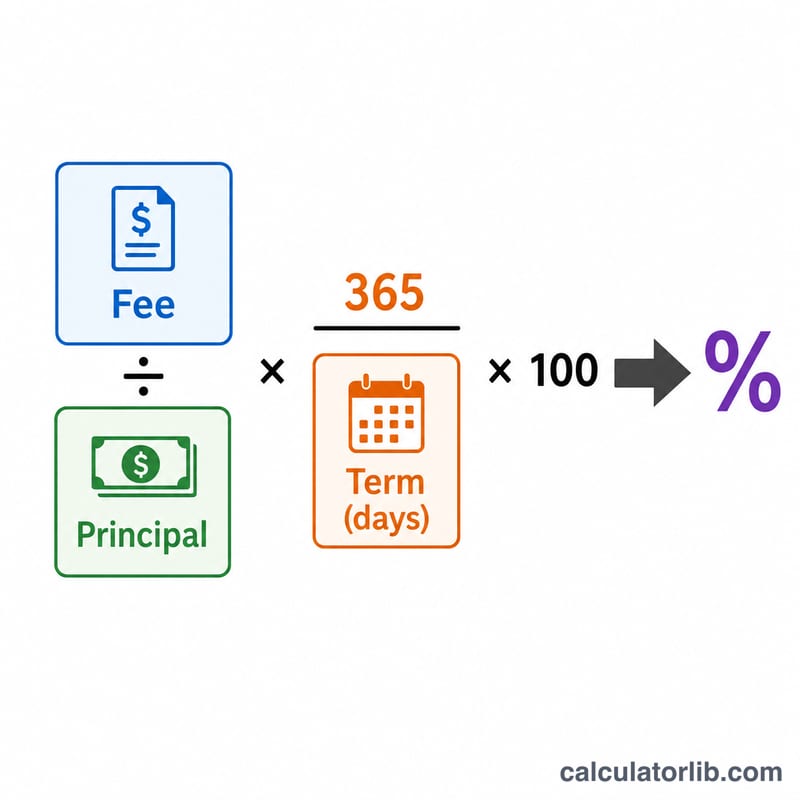
Годовая ставка APR рассчитывается так:
$$\text{APR} = \frac{\text{Комиссия}}{\text{Сумма займа}} \times \frac{365}{\text{Срок в днях}} \times 100\%$$
Первая часть, \(\frac{\text{Комиссия}}{\text{Сумма займа}}\), — это стоимость займа за весь его срок. Умножение на \(\frac{365}{\text{Срок}}\) приводит эту стоимость к годовому масштабу: оплата за 14 дней пересчитывается на целый год. Умножение на 100 переводит результат в проценты. Это простой (без капитализации) APR — стандартный способ раскрытия стоимости коротких займов.
Пример расчёта
Вы берёте 500 $ и обязуетесь вернуть 575 $ через 14 дней. Комиссия составляет 75 $. Это 15 % от суммы займа (\(75\,\$ \div 500\,\$\)). В пересчёте на год: $$0{,}15 \times \frac{365}{14} \times 100 = 391{,}07\,\%\ \text{годовых (APR)}$$ Заём, который выглядел как скромная плата в 75 $, на деле означает кредит почти под 391 % годовых.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-17 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-16 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему ставка APR такая высокая? Потому что комиссия берётся за очень короткий срок. Пересчёт на год предполагает, что вы продлеваете заём снова и снова в течение всего года, — именно так становится видна реальная цена жизни в долг «до зарплаты».
Учитывается ли здесь капитализация процентов? Нет. Используется метод простого APR, применяемый в стандартном раскрытии стоимости займов. Многократное продление займа сделало бы реальную стоимость ещё выше.
Какой срок указывать? Укажите количество дней между моментом получения денег и датой полного погашения — обычно это срок до вашей следующей зарплаты.