Payday Loan APR Hesaplayıcı Nedir?
Payday loan'lar (özellikle ABD ve İngiltere'de yaygın olan maaş günü kredileri), maliyetlerini küçük ve sabit bir ücret olarak gösterir — örneğin "her 100 $ için 15 $". İlk bakışta ucuz görünür; ancak kredi yalnızca birkaç hafta içinde geri ödendiği için yıllık maliyet inanılmaz boyutlara ulaşır. Bu hesaplayıcı, sabit ücreti gerçek bir yıllık yüzde oranına (APR) çevirir; böylece bir payday loan'ı kredi kartı, ihtiyaç kredisi ya da başka herhangi bir borçlanma yöntemiyle eşit koşullarda karşılaştırabilirsiniz. Not: Bu araç ABD/İngiltere tarzı maaş günü kredilerine yöneliktir; Türkiye'de tüketici kredisi ve faiz mevzuatı farklı işler, ancak APR mantığı her tür borçlanmayı kıyaslamak için evrenseldir.
Nasıl Kullanılır?
Üç değer girin: anapara (elinize geçen gerçek tutar), kredi için alınan toplam ücret ve geri ödemenin yapılacağı gün cinsinden vade. Hesaplayıcı size efektif APR'yi, ücretin anaparaya oranını (yüzde olarak) ve geri ödeyeceğiniz toplam tutarı verir.
Formül Açıklaması
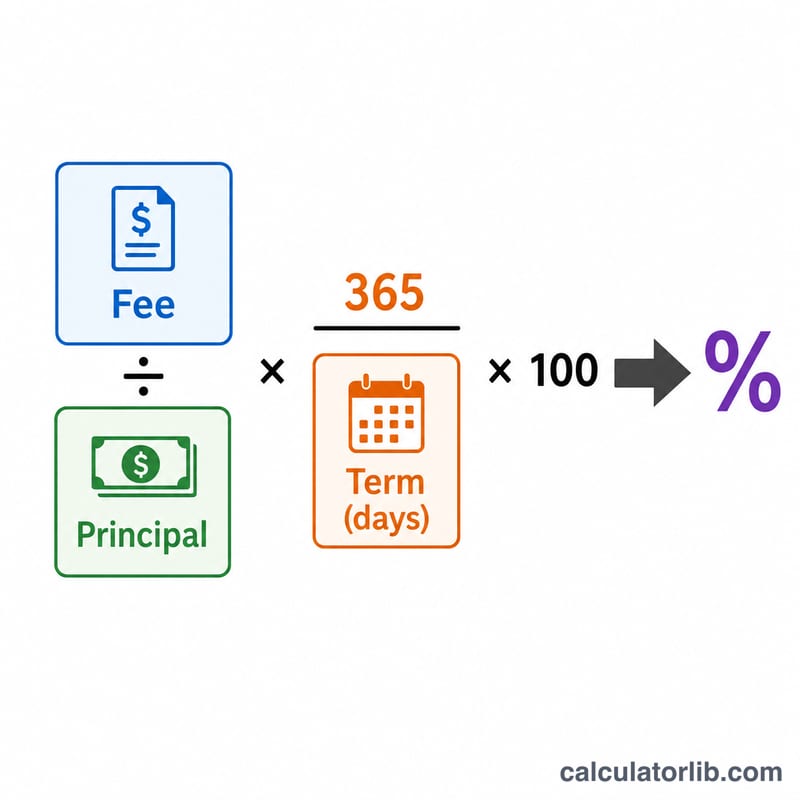
APR şöyle hesaplanır:
$$\text{APR} = \frac{\text{Ücret}}{\text{Anapara}} \times \frac{365}{\text{Gün cinsinden vade}} \times 100\%$$
İlk terim olan \(\text{Ücret} \div \text{Anapara}\), kredinin kendi vadesi için maliyetidir. Bunu \(365 \div \text{Vade}\) ile çarpmak, bu maliyeti yıllık hale getirir — yani 14 günlük bir ücreti tam bir yıla ölçeklendirir. 100 ile çarpmak ise sonucu yüzde olarak ifade eder. Bu, basit (bileşik olmayan) bir APR'dir ve kısa vadeli krediler için standart bilgilendirme yöntemidir.
Örnek Hesaplama
500 $ borç alıyor ve 14 gün sonra 575 $ geri ödemeyi kabul ediyorsunuz. Ücret 75 $'dır. Bu ücret, anaparanın %15'idir (\(75 \$ \div 500 \$\)). Yıllığa çevrildiğinde: $$0{,}15 \times \frac{365}{14} \times 100 = 391{,}07\% \text{ APR}$$ Sadece mütevazı bir 75 $'lık masraf gibi görünen kredi, aslında yılda neredeyse %391 faizle borçlanmak anlamına geliyor.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
APR neden bu kadar yüksek? Çünkü ücret çok kısa bir süre için alınıyor. Yıllığa çevirme işlemi, krediyi bir yıl boyunca tekrar tekrar yenilediğinizi varsayar; bu da maaş günü kredilerine güvenmenin gerçek maliyetini ortaya koyar.
Bileşik faizi de içeriyor mu? Hayır. Burada standart kredi maliyeti bilgilendirmelerinde kullanılan basit faiz APR yöntemi uygulanır. Krediyi birden fazla kez devretmeniz (rollover) efektif maliyeti daha da yükseltir.
Hangi vadeyi girmeliyim? Parayı aldığınız gün ile tam geri ödemenin yapılacağı gün arasındaki gün sayısını kullanın — genellikle bir sonraki maaş gününüze kadar olan süre.