
Maaş Avansı Kredisi Hesaplayıcısı Nedir?
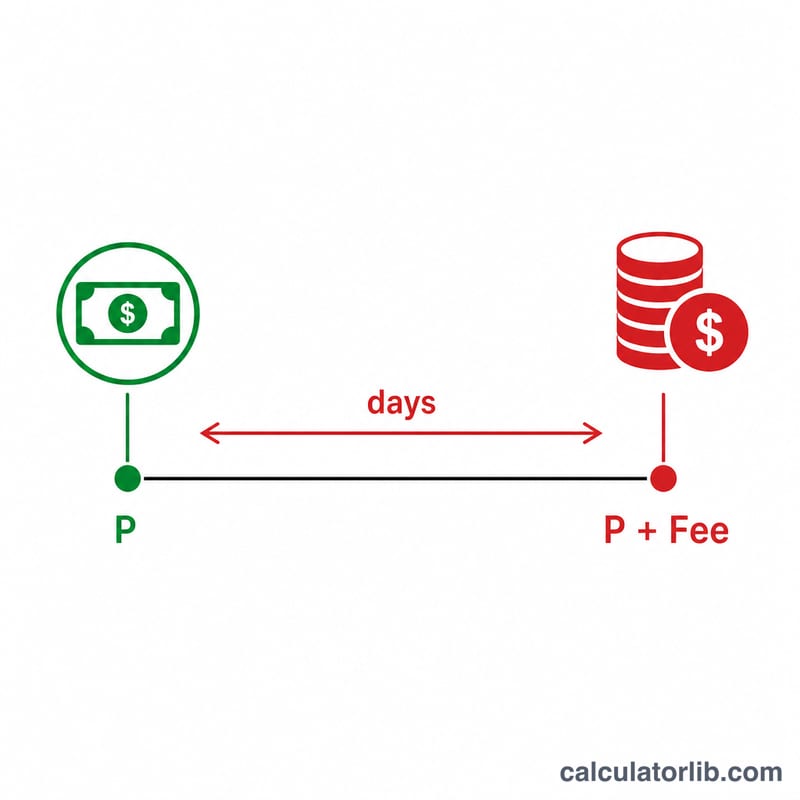
Maaş avansı kredisi (payday loan), genellikle bir sonraki maaş gününüzde geri ödenen, küçük tutarlı ve çok kısa vadeli bir nakit avansıdır. Bu kredi türü ABD ve İngiltere gibi ülkelerde yaygındır; Türkiye'de ise tam karşılığı olmasa da en yakın muadili bankaların sunduğu "maaş avansı" veya kısa vadeli ihtiyaç kredileridir ve yerel faiz kuralları farklılık gösterir. Ücret tutar olarak küçük görünse de, vadenin çok kısa olması yıllık efektif maliyeti olağanüstü yükseltir. Bu hesaplayıcı size hem geri ödemeniz gereken toplam tutarı hem de efektif APR'yi (yıllık yüzde oranı) gösterir; böylece gerçek maliyeti diğer kredi türleriyle kıyaslayabilirsiniz.
Nasıl Kullanılır?
Üç değer girin: borçlanmak istediğiniz kredi tutarı (anapara), borç verenin uyguladığı toplam ücret veya finansman bedeli ve gün cinsinden kredi vadesi (çoğunlukla 14 gün civarındadır). Hesaplayıcı, toplam geri ödemeyi ve yıllıklandırılmış APR'yi anında verir.
Formül Açıklaması
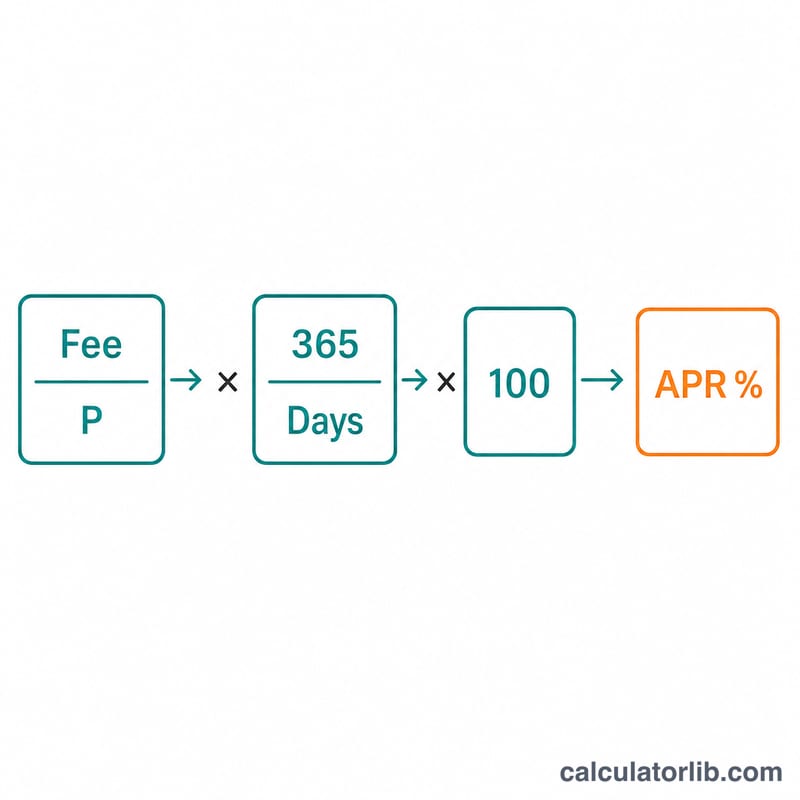
Toplam geri ödeme basitçe Anapara + Ücret şeklindedir. Efektif APR ise ücreti anaparanın bir oranı olarak alır, ardından 365 / Gün oranıyla bir tam yıla ölçekler ve yüzdeye çevirir: $$\text{APR} = \frac{\text{Ücret}}{\text{Anapara}} \times \frac{365}{\text{Gün}} \times 100\%$$ Maaş avansı vadeleri çok kısa olduğundan, 365'i küçük bir gün sayısına bölmek büyük bir çarpan ortaya çıkarır.
Örnek Hesaplama
14 gün vadeyle, 75 $ ücretle 500 $ borçlanın. Toplam geri ödeme \(= 500 + 75 = \) 575 $. $$\text{APR} = \frac{75}{500} \times \frac{365}{14} \times 100 = 0{,}15 \times 26{,}07 \times 100 \approx 391{,}07\%$$ 75 $'lık ücret, yaklaşık %400 APR'ye karşılık gelir — tipik bir kredi kartından çok daha yüksek.
APR Sonucunuzu Yorumlamak
Hesaplayıcı, farklı soruları yanıtlayan iki sayı gösterir. Toplam geri ödeme (kredi tutarı + ücret), bir vade için ödeyeceğiniz gerçek dolar tutarıdır. APR ise kısa vadeli kredilerin uzun vadeli kredilerle karşılaştırılabilmesi için ücretin yıllık bir oran olarak ifade edilmiş halidir. APR yıllıklandırılmış bir ölçüdür, ödediğiniz bir para değildir: 14 günlük bir kredi, ödünç alınan tutarın %391'ini size maliyetlendirmez; yalnızca o tek vade için ücreti maliyetlendirir.
Yaygın 100 dolar başına 15 dolar uygulaması
Amerika Birleşik Devletleri'nde birçok maaş avansı (payday) kredi veren kurum, yaklaşık 14 günlük bir kredi için ödünç alınan her 100 dolar başına sabit yaklaşık 15 dolar ücret alır. Bu ücretin APR'si şöyledir:
$$\text{APR} = \frac{15}{100} \times \frac{365}{14} \times 100\% \approx 391.07\%$$
100 dolarlık bir kredi, 15 dolar ücret ve 14 günlük vade için hesaplayıcı yaklaşık 391.07% APR ve 115 dolar toplam geri ödeme gösterir. Aynı ücret oranının 500 dolara uygulanması 75 dolar ücret ve 575 dolar ödeme anlamına gelir; APR yine yaklaşık %391'dir.
Sonucunuzu nasıl karşılaştırırsınız
- Kredi kartları: tipik kart APR'leri, kart veren kuruma ve borçlunun kredi durumuna bağlı olarak yaklaşık %15 ile %30 arasındadır.
- Kişisel krediler: oranlar kredi durumuna ve kredi verene göre geniş ölçüde değişir; birçok borçlu için tek haneli rakamlardan yaklaşık %36'ya kadar çıkar.
- %36 sınırı: %36, tüketici kredileri için sıkça anılan bir üst sınırdır. Amerika Birleşik Devletleri'nde Askeri Borçlanma Yasası (Military Lending Act), aktif görevdeki askerlere ve kapsamdaki bakmakla yükümlü kişilerine sağlanan kredilerin çoğunda Askeri Yıllık Yüzde Oranı (MAPR) değerini %36 ile sınırlar. Birçok ayrı ABD eyaleti de küçük kredi oranları için kendi sınırlarını belirler. Bu kurallar ABD'ye özgüdür ve başka yerlerde geçerli olmayabilir.
Yüzlerce yüzdelik bir APR, bu ölçütlerin hepsinden kat kat yüksektir; bu durum çok kısa vadeyi ve sabit ücreti yansıtır. Belirli bir ücret için vade kısaldıkça APR'nin yükseldiğini unutmayın.
Vade uzatmaları ücretleri katlar
Bir kredi vade uzatılır veya yenilenirse, orijinal tutar hâlâ borçluyken her uzatma için yeni bir ücret alınır. Örneğin, 15 dolar ücretli 100 dolarlık bir kredi üç kez vade uzatılırsa, yaklaşık 56 gün boyunca 15 × 4 = 60 dolar ücrete mal olur ve 100 dolarlık anapara hâlâ ödenmemiş durumdadır. Vade başına APR aynı kalır, ancak dolar cinsinden maliyet her yenilemeyle büyür; bu nedenle takip edilmesi gereken rakam, tüm vadeler boyunca toplam geri ödemedir.
Bu, hesaplayıcının çıktısının nasıl okunacağına dair genel bilgidir, finansal tavsiye değildir. Kurallar ve ücret sınırları ülkeye, eyalete veya bölgeye göre farklılık gösterir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
APR neden bu kadar yüksek? APR, yalnızca birkaç hafta boyunca ödediğiniz bir maliyeti yıllığa çevirir; bu yüzden mütevazı bir ücret, tam bir yıla yayıldığında büyük bir yüzdeye dönüşür.
Borcun yenilenmesi (rollover) buna dahil mi? Hayır. Bu hesaplama tek bir kredi vadesini modeller. Krediyi tekrar tekrar yenilemek yeni ücretler ekler ve toplam maliyeti dramatik biçimde artırır.
Ücret, faizle aynı şey mi? Borç verenler genellikle faiz yerine sabit bir ücret belirtir. Bu hesaplayıcı, ücretin tamamını vade boyunca borçlanmanın maliyeti olarak ele alır.
















