Arazi Kredisi Hesaplama Aracı Nedir?
Arazi kredisi hesaplama aracı; bir arsa veya boş arazi satın almak için kullanılan kredinin aylık taksitini, toplam faizini ve toplam geri ödeme maliyetini tahmin etmenizi sağlar. Arazi kredileri genellikle standart konut kredilerine kıyasla daha yüksek faiz oranları ve daha kısa vadelerle gelir; çünkü kredi verenler boş araziyi daha riskli bir varlık olarak görür. Bu araç, standart amortismanlı kredi formülünü kullanır; böylece farklı teklifleri kıyaslayabilir ve bütçenizi güvenle planlayabilirsiniz.
Nasıl Kullanılır?
Üç değer girmeniz yeterli: çekmeyi planladığınız kredi tutarı, yüzde olarak yıllık faiz oranı ve yıl cinsinden kredi vadesi. Hesaplama aracı, yıllık faiz oranını aylık orana ve vadeyi de aylık taksit sayısına dönüştürür. Ardından sabit aylık taksitinizi, kredi süresi boyunca ödeyeceğiniz toplam faizle birlikte hesaplar.
Formül Nasıl İşliyor?
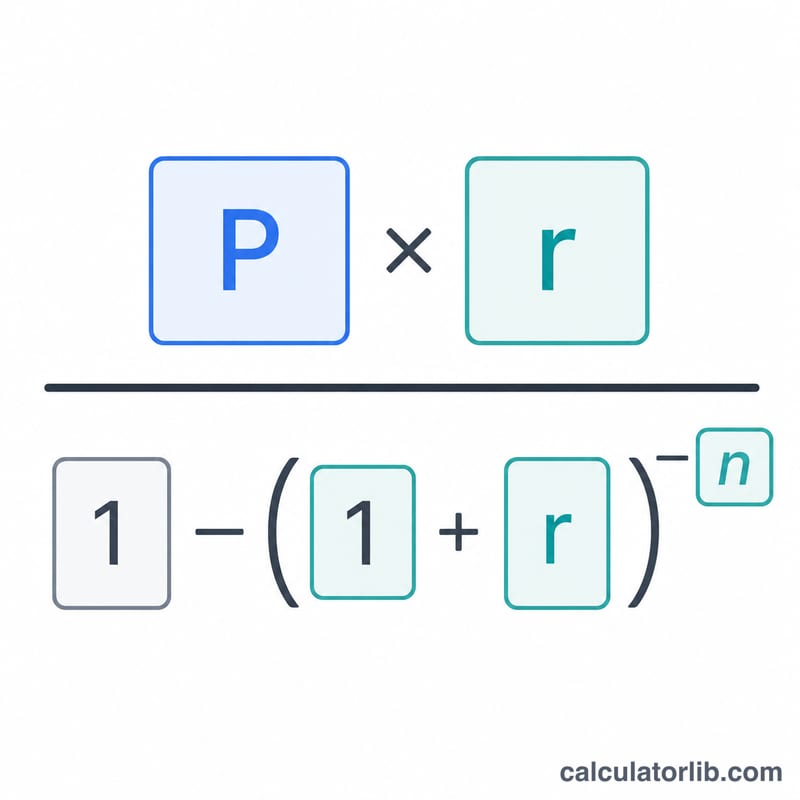
Aylık taksit, amortisman formülüyle bulunur:
$$M = P \cdot \frac{r}{1-(1+r)^{-n}}$$Burada P anaparayı, r aylık faiz oranını (\(\text{yıllık oran} \div 12 \div 100\)) ve n toplam aylık taksit sayısını (\(\text{yıl} \times 12\)) ifade eder. Taksit tutarını n ile çarptığınızda tüm ödemelerin toplamını elde edersiniz; bu toplamdan başlangıç anaparasını çıkardığınızda ise toplam faiz ortaya çıkar.
Örnek Hesaplama
Diyelim ki 50.000 $ tutarında bir krediyi yıllık %7 faizle 15 yıl vadeyle çektiniz. Aylık faiz oranı \(0{,}07 \div 12 \approx 0{,}0058333\) ve \(n = 180\) taksittir. Değerleri yerine koyduğumuzda:
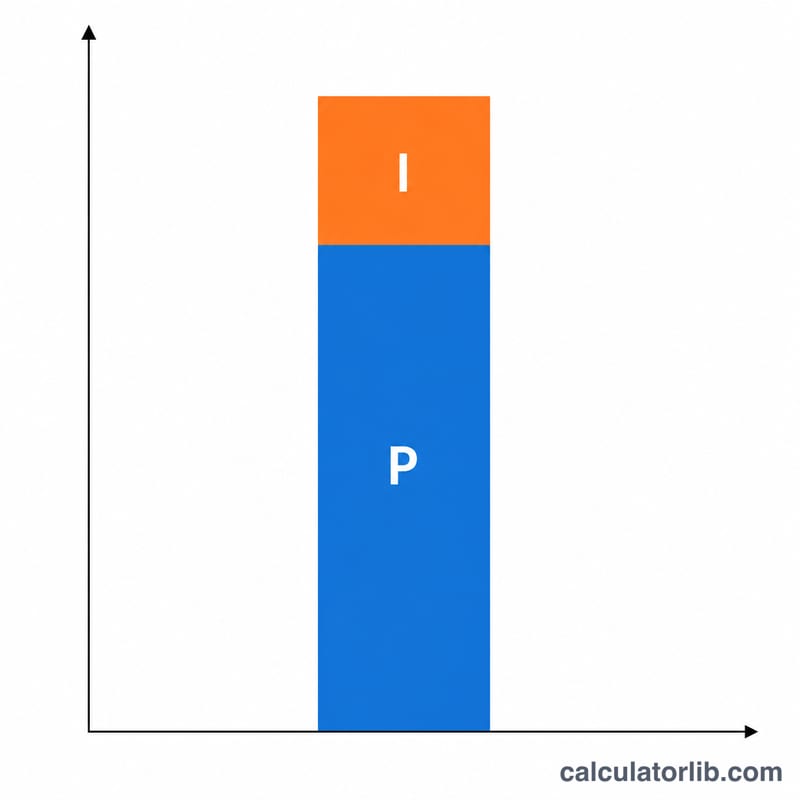
$$M = 50000 \times \frac{0{,}0058333}{1 - 1{,}0058333^{-180}} \approx 449{,}41\ \$$$ayda 449,41 $ çıkar. 180 ay boyunca toplam yaklaşık 80.894 $ ödersiniz ve bunun yaklaşık 30.894 $'lık kısmı faizdir.
Arsa Kredisi Ödeme Senaryolarının Karşılaştırması
Tabloda kredi tutarı $50,000 olarak sabit tutulmuş, yalnızca yıllık faiz oranı ile vade değiştirilmiştir. Ödemeler standart amortisman formülüne göre hesaplanmıştır: \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\), burada \(r\) yıllık faiz oranının 12'ye bölünmüş ondalık biçimi, \(n\) ise aylık ödeme sayısıdır. Toplam maliyet, aylık ödemenin ödeme sayısıyla çarpımıdır; toplam faiz ise toplam maliyetten $50,000 çıkarılarak bulunur. Rakamlar kuruşa yuvarlanmış ve yaklaşıktır. Peşinat, kapanış masrafları, vergiler ve sigorta bu hesaba dahil değildir.
| Yıllık faiz oranı | Vade | Aylık ödeme | Toplam faiz | Toplam maliyet |
|---|---|---|---|---|
| 6% | 10 yıl | $555.10 | $16,612.00 | $66,612.00 |
| 6% | 15 yıl | $421.93 | $25,947.40 | $75,947.40 |
| 6% | 20 yıl | $358.22 | $35,972.80 | $85,972.80 |
| 7.5% | 10 yıl | $593.51 | $21,221.20 | $71,221.20 |
| 7.5% | 15 yıl | $463.51 | $33,431.80 | $83,431.80 |
| 7.5% | 20 yıl | $402.80 | $46,672.00 | $96,672.00 |
| 9% | 10 yıl | $633.38 | $26,005.60 | $76,005.60 |
| 9% | 15 yıl | $507.13 | $41,283.40 | $91,283.40 |
| 9% | 20 yıl | $449.86 | $57,966.40 | $107,966.40 |
Özet: Vadeyi uzatmak aylık ödemeyi düşürür ancak toplam faizi önemli ölçüde artırır. %6 faizle vadeyi 10 yıldan 20 yıla çıkarmak aylık ödemeyi yaklaşık $197 azaltır, ancak toplam faiz neredeyse iki katına çıkar. 15 yıllık vadede faiz oranını %6'dan %9'a yükseltmek aylık ödemeyi yaklaşık $85 artırır ve toplam faizi yaklaşık $15,300 yükseltir.
Tipik Arsa Kredisi Vadeleri ve Faiz Oranları
Arsa kredileri, arsanın gelir getirmemesi ve barınak sağlamaması ile borçlu temerrüde düşerse yeniden satılmasının zor olabilmesi nedeniyle genellikle konut kredilerine göre onaylanması daha zor olan kredilerdir. Aşağıdaki aralıklar genel eğilimleri gösterir ve kredi veren kuruma, konuma, borçlunun kredi notuna ve piyasa koşullarına göre değişir. Bunlar teklif niteliği taşımaz. Bu, Birleşik Devletler ve benzer kredi piyasaları için genel bir bilgidir; uygulamalar diğer yerlerde farklılık gösterebilir.
| Arsa türü | Genel vade süreleri | Tipik peşinat | Notlar |
|---|---|---|---|
| Ham arsa (yol, altyapı veya erişim yok) | Genellikle 5 ila 10 yıl, bazen balon ödemeli | Genellikle üst uçta, yaklaşık %30 ila %50 | En riskli kategori olarak görüldüğü için kredi verenler vade konusunda en muhafazakâr davranır. |
| Geliştirilmemiş arsa (bir miktar erişim var, altyapı yok veya sınırlı) | Genellikle 5 ila 15 yıl | Yaygın olarak yaklaşık %25 ila %40 | Kredi verenler imar durumu, yol erişimi, ölçümler ve planlanan kullanımı inceleyebilir. |
| Geliştirilmiş arsa veya site içinde parsel (altyapı, yol erişimi var) | Genellikle 10 ila 20 yıl | Yaygın olarak yaklaşık %20 ila %30 | Üç türün arasında genellikle en uygun koşulları sağlar, özellikle üzerine ev yapılması planlanıyorsa. |
- Faiz oranları: Arsa kredisi faiz oranları genellikle geleneksel konut kredisi faiz oranlarından yüksektir ve ham arsalar genellikle geliştirilmiş parsellerden daha yüksek faiz taşır. Yerel bankalar, kredi birlikleri ve tarım veya kırsal kalkınma kredi kuruluşları gibi birkaç kredi verenle karşılaştırma yapın.
- Vadeler: Birçok arsa kredisinin vadesi konut kredilerinden kısadır. Bazıları daha uzun bir süreye göre amortismana tabi tutulur ancak balon ödemeyle daha erken vadesi dolar.
- Peşinat: Daha yüksek bir peşinat, kredi/değer oranını düşürür ve hem onay olasılığını hem de sunulan faiz oranını iyileştirebilir.
Bu genel bilgidir, profesyonel finansal tavsiye değildir. Güncel koşulları kredi verenlerle teyit edin.
Arsa Kredisi Terimleri Sözlüğü
- Anapara
- Ödünç alınan tutar; satın alma fiyatından peşinatın çıkarılmasıyla bulunur. Faiz, ödenmemiş anapara bakiyesi üzerinden hesaplanır.
- Faiz oranı ve APR
- Faiz oranı, anaparayı ödünç almanın yıllık maliyetidir. APR (yıllık yüzde oranı), belirli kredi veren ücret ve masraflarını da içerir; bu nedenle genellikle belirtilen orandan daha yüksektir ve teklifleri karşılaştırmak için daha uygundur. Bu hesaplayıcı düz faiz oranını kullanır.
- Amortisman
- Düzenli, eşit ödemelerle bir krediyi kapatma. Erken ödemeler çoğunlukla faiz, sonraki ödemeler ise çoğunlukla anapara ödemesidir.
- Balon ödeme
- Kredi vadesinin sonunda ödenmesi gereken büyük tek seferlik tutar; düzenli ödemeler bakiyeyi tamamen kapatmamıştır. Kısa vadeli arsa kredilerinde yaygındır. Bu hesaplayıcı, balon ödeme içermeyen tam amortismanlı bir kredi varsayar.
- Peşinat
- Satın alma fiyatının yüzdesi olarak peşin ödediğiniz nakit. Ödünç almanız gereken tutarı azaltır.
- Kredi/değer oranı (LTV)
- Kredi tutarının arsanın değerlenmiş değerine veya satın alma fiyatına bölünmesiyle elde edilen, genellikle yüzde olarak verilen orandır. Örneğin, $100,000 değerindeki bir arsa için $60,000 kredi %60 LTV demektir. Düşük LTV genellikle kredi verene daha az risk anlamına gelir.
- Ham ve geliştirilmiş arsa
- Ham arsanın yol, su, kanalizasyon veya elektrik gibi geliştirilmiş altyapısı yoktur. Geliştirilmiş arsada bunların bir kısmı veya tamamı bulunur; bu da genellikle finansmanını ve üzerine inşa etmeyi kolaylaştırır.
- Kapanış masrafları
- Kredi sonuçlandığında ödenen ücretler; ekspertiz, ölçüm, tapu, avukat ve kredi veren ücretleri gibi. Peşinattan ayrıdır ve aylık ödeme hesabına dahil edilmez.
- Toplam faiz
- Kredi süresince ödenen tüm faizlerin toplamı; tüm ödemelerin toplamından ilk anapara çıkarılarak bulunur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Arazi kredilerinin faizi neden daha yüksek? Boş arazide borcu güvenceye alacak bir yapı bulunmadığından, kredi verenler bu ek riski daha yüksek faiz oranları ve daha yüksek peşinatlarla fiyatlandırır.
Vergi veya masraflar dahil mi? Hayır. Bu araç yalnızca anapara ve faizi hesaplar. Emlak vergisi, tapu/işlem masrafları ve sigorta ayrı kalemlerdir.
Faiz oranım %0 ise ne olur? Bu durumda hesaplama aracı kredi tutarını tüm taksitlere eşit olarak böler.